
ביטוח לחול מידע כללי
השתתפות עצמית בביטוח נסיעות לחו"ל: איפה היא חלה ואיך בודקים
מה זו השתתפות עצמית בביטוח נסיעות לחו"ל, על אילו כיסויים היא חלה, מה ההבדל בין "לכל אירוע" ל"לכל תקופת ביטוח", ומתי הרחבת ביטול השתתפות עצמית משתלמת.
052-2238615
השוואת ביטוח נסיעות
כמה זה יעלה לכם בפועל?
מחיר סופי בשש החברות לפי התעריפונים הרשמיים, בלי למסור פרטים אישיים.
להשוואת מחיריםהשתתפות עצמית בביטוח נסיעות לחו"ל: איפה היא חלה ואיך בודקים אותה לפני הקנייה
השתתפות עצמית בביטוח נסיעות לחו"ל היא הסכום הראשון בכל אירוע ביטוחי שנשאר עליכם – חברת הביטוח משלמת רק את מה שמעליו. היא אינה חלה על כל הכיסויים ואינה זהה בין החברות: בחלק מהפוליסות אשפוז ואיחור בהגעת כבודה פטורים ממנה לחלוטין, ואילו בכיסויים כמו תרופות, טיפול שיניים דחוף או השתתפות עצמית מול חברת השכרת רכב היא בדיוק מה שקובע אם התביעה בכלל שווה את הטרחה. המדריך הזה מסביר איפה לחפש אותה בפוליסה, איך היא משנה את המחיר האמיתי של הביטוח, ומה לבדוק לפני שמשלמים.
מה זו השתתפות עצמית ולמה היא בכלל קיימת
השתתפות עצמית היא סכום קבוע שהמבוטח נושא בו בעצמו בכל אירוע ביטוחי מכוסה, לפני שחברת הביטוח משלמת את היתרה. אם ההשתתפות העצמית עומדת על 50 דולר וההוצאה המכוסה הייתה 200 דולר, ההחזר יהיה 150 דולר. תפקידה הוא לסנן תביעות קטנות שעלות הטיפול בהן גבוהה מהנזק עצמו, ולכן היא גם אחד הגורמים שמאפשרים למחיר הביטוח להישאר נמוך.
המשמעות המעשית פשוטה: פוליסה זולה יותר עם השתתפות עצמית גבוהה יכולה לצאת יקרה יותר ברגע האמת, ופוליסה יקרה במעט ללא השתתפות עצמית על הכיסויים שאתם באמת צפויים להשתמש בהם עשויה להיות העסקה הטובה יותר. זו הסיבה שאי אפשר להשוות ביטוח נסיעות לחו"ל לפי המחיר בלבד.
איפה ההשתתפות העצמית באמת חלה – כיסוי אחר כיסוי
ההשתתפות העצמית כמעט אף פעם אינה אחידה לאורך כל הפוליסה. היא מוגדרת לכל פרק כיסוי בנפרד בדף פרטי הביטוח, ולכן שני מבוטחים באותה חברה יכולים לקבל תשובות שונות לחלוטין. אלה הפרקים שבהם היא מופיעה בפועל.
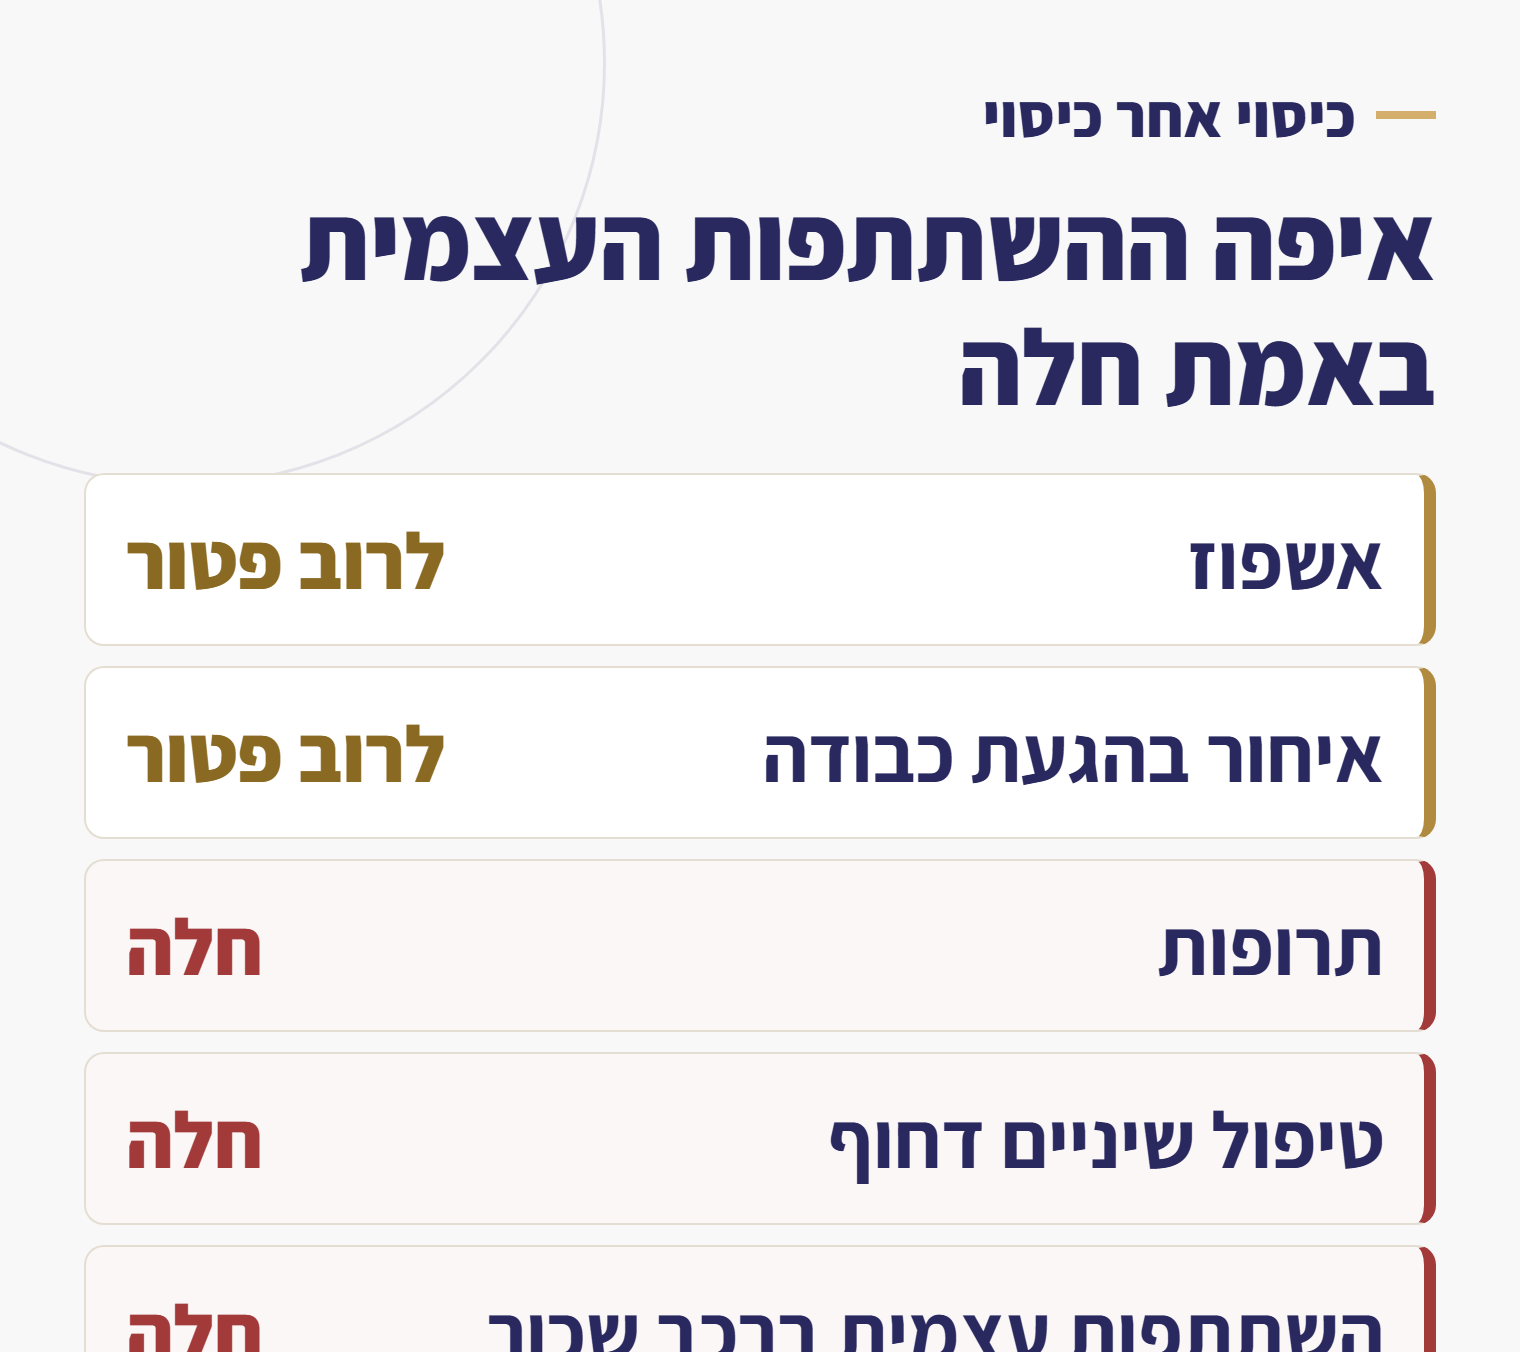
הוצאות רפואיות ואשפוז
בכיסוי הרפואי הבסיסי בישראל נהוג להחריג את האשפוז מההשתתפות העצמית, כך שאשפוז מכוסה מהשקל הראשון. כלל ביטוח, למשל, מפרסמת בפוליסת "מדיכלל עולמי" שלה השתתפות עצמית של 50 דולר לכל אירוע ביטוחי, ומחריגה ממנה במפורש אשפוז, הוצאות רפואיות בגין הריון עד שבוע 12 שהתגלה לראשונה בחו"ל, ואיחור בהגעת כבודה. ההיגיון זהה כמעט בכל החברות, אבל הסכומים והחריגים עצמם משתנים – ולכן חובה לקרוא את דף פרטי הביטוח הספציפי שלכם ולא להסתמך על כלל אצבע.
תרופות וטיפולי שיניים דחופים
דווקא בכיסויים ה"קטנים" ההשתתפות העצמית מורגשת הכי חזק, כי ההוצאה עצמה בסדר גודל דומה לה. הראל מציינת באתרה שרוב הכיסויים אינם דורשים השתתפות עצמית, אך רכישת תרופות, טיפול שיניים או פיזיותרפיה כן – וכך גם הארכת שהות בחו"ל. חשוב גם לזכור שכיסוי השיניים בפוליסת נסיעות מיועד כמעט תמיד לטיפול חירום להקלת כאב בלבד, ולא לטיפול שוטף או לטיפול שניתן לדחות עד לחזרה לישראל.
כבודה – איחור לעומת אובדן ונזק
יש להבחין בין שני מצבים שונים לגמרי. איחור בהגעת כבודה משולם לרוב כפיצוי מהיר וקבוע ובדרך כלל ללא השתתפות עצמית, לפעמים ישירות דרך האפליקציה של החברה תוך שעות. אובדן או נזק לכבודה, לעומת זאת, הוא תביעה רגילה – עם קבלות, אישור מחברת התעופה, פחת על פריטים משומשים ולעיתים השתתפות עצמית. הפער בין שני המסלולים האלה מוסבר בהרחבה במדריך עיכוב הטיסה והכבודה.
רכב שכור – ההשתתפות העצמית הגדולה מכולן
זו ההשתתפות העצמית שעולה הכי הרבה כסף, והיא בכלל לא של חברת הביטוח שלכם. כשאתם שוכרים רכב בחו"ל, חברת ההשכרה מחתימה אתכם על השתתפות עצמית משלה – סכום שיכול להגיע לאלפי שקלים ולהיתפס כפיקדון בכרטיס האשראי במקרה של תאונה או נזק. הרחבת "ביטול השתתפות עצמית לרכב שכור" בפוליסת הנסיעות נועדה בדיוק לזה: היא מחזירה לכם את הסכום שגביתם ממנו חברת ההשכרה, תמורת תוספת יומית צנועה במחיר.
שימו לב לשני סייגים חוזרים בהרחבה הזו: היא מוגבלת בדרך כלל לטווח גילאים מוגדר, ורוב החברות אינן מחילות אותה על כלי רכב דו-גלגליים. אם התכנון שלכם כולל קטנוע ביוון או באסיה, זו נקודה לבדוק לפני הנחיתה ולא אחריה.
ביטול או קיצור נסיעה
בכיסויי ביטול וקיצור נסיעה ההשתתפות העצמית מופיעה לעיתים כאחוז מההוצאה ולא כסכום קבוע, ולעיתים בצורת "החזר חלקי" מוגדר מראש. בפוליסות מסוג החזר מכל סיבה שהיא ההחזר הוא כמעט תמיד חלקי מלכתחילה, וזה למעשה תפקידה של ההשתתפות העצמית באותו כיסוי.
"לכל אירוע" מול "לכל תביעה" – הניסוח שמכפיל את הסכום
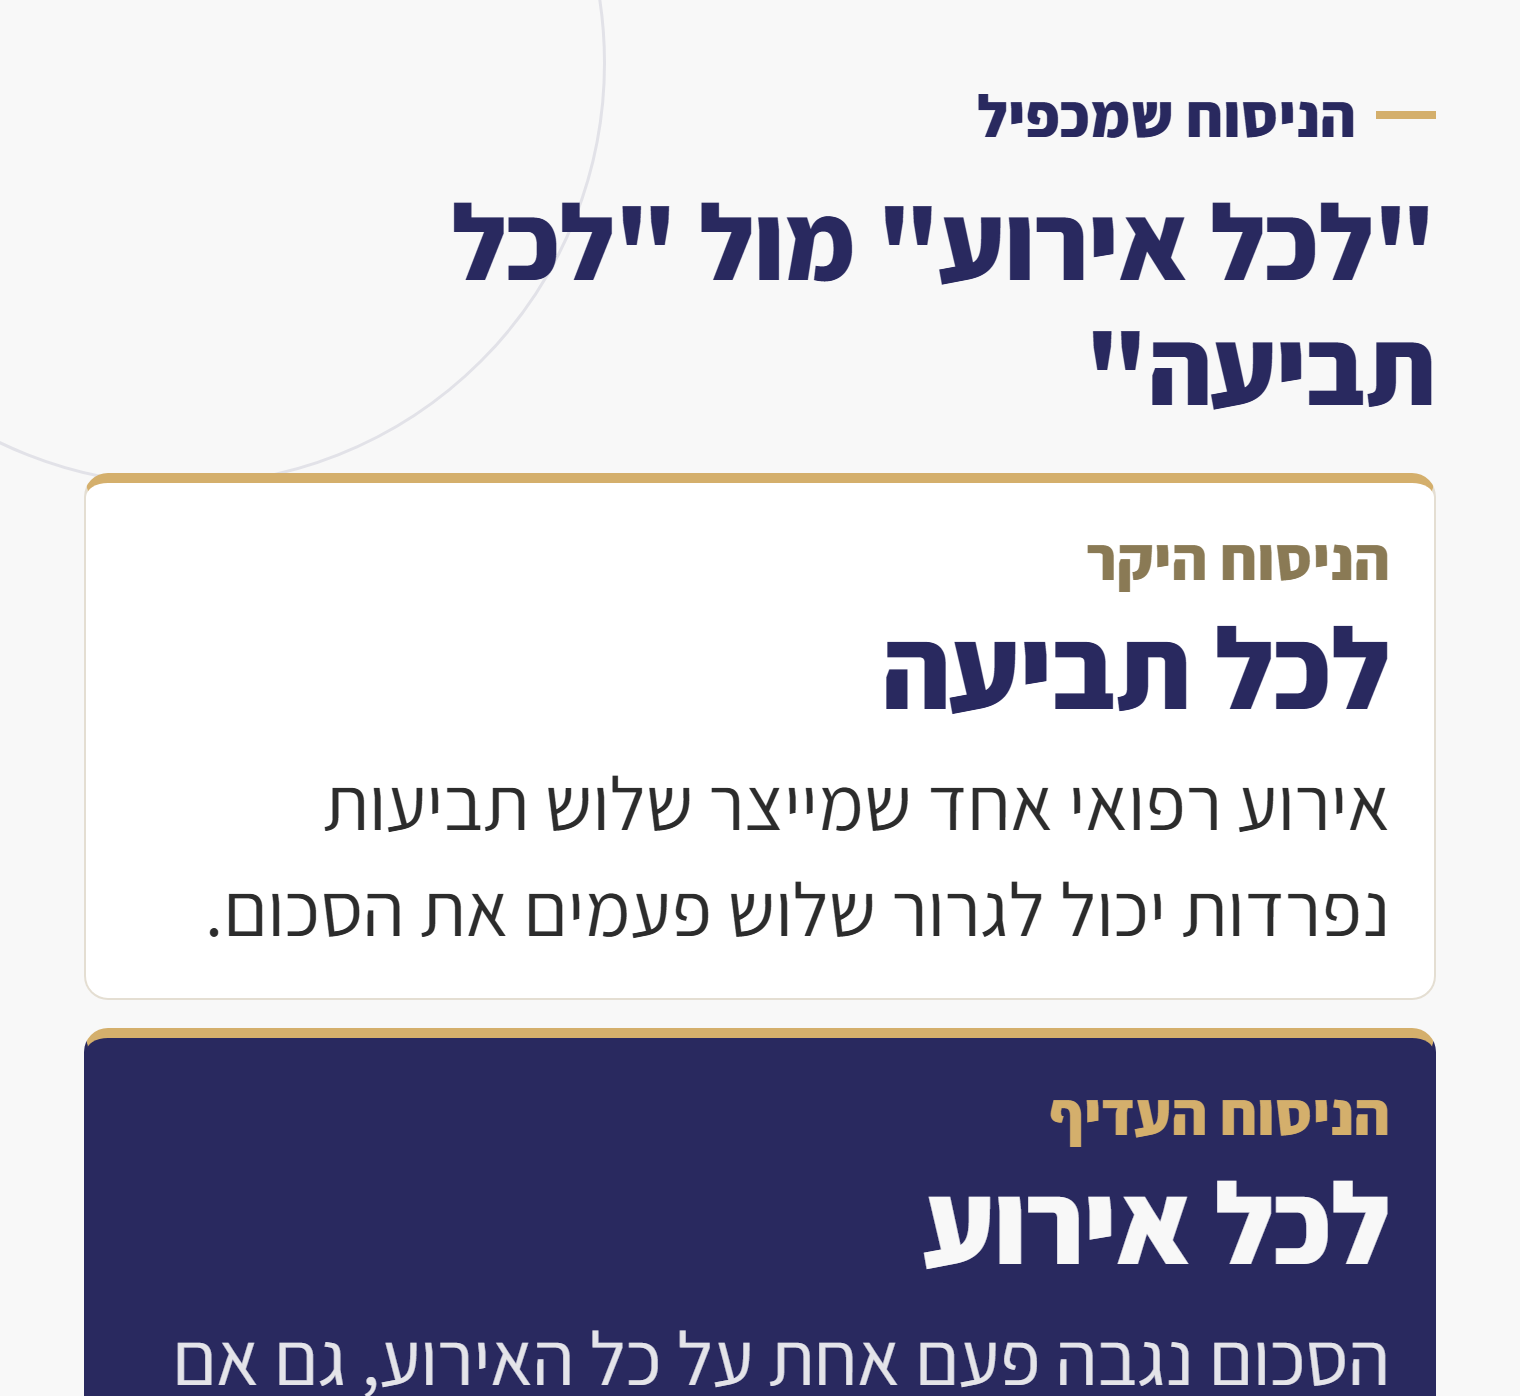
זה ההבדל שהכי הרבה מבוטחים מפספסים. השתתפות עצמית "לכל אירוע ביטוחי" נגבית מחדש בכל אירוע נפרד – שתי בעיות רפואיות שונות באותו טיול הן שני אירועים ושתי השתתפויות. לעומת זאת, ניסוח של השתתפות עצמית אחת "לכל תקופת הביטוח" מוגבל לפעם אחת בלבד לאורך כל הנסיעה.
בנוסף, בפוליסה משפחתית ההשתתפות העצמית חלה לרוב על כל מבוטח בנפרד ולא על הפוליסה כולה. משפחה שבה שלושה בני בית נזקקו לרופא באותו טיול עשויה לספוג שלוש השתתפויות עצמיות. חפשו בדף פרטי הביטוח את המילים המדויקות: "לכל אירוע", "לכל מבוטח", "לכל תקופת ביטוח".
הרחבת ביטול השתתפות עצמית – מתי היא משתלמת
חלק מהחברות מציעות הרחבה בתשלום שמבטלת את ההשתתפות העצמית על הכיסוי הרפואי. היא משתלמת בעיקר בשלושה מצבים: נסיעה ארוכה שבה הסיכוי למספר אירועים גדול יותר, נסיעה משפחתית עם ילדים קטנים שבה ההשתתפות מוכפלת במספר המבוטחים, ונסיעה ליעד יקר שבו גם ביקור רופא פשוט נגמר בחשבון תלת-ספרתי. בטיול קצר של זוג מבוגרים ליעד קרוב, לעומת זאת, התוספת הזו לרוב אינה מחזירה את עצמה.
חמישה דברים לבדוק בדף פרטי הביטוח לפני שמשלמים
- גובה ההשתתפות העצמית בכל פרק בנפרד – רפואי, שיניים, תרופות, כבודה, ביטול. לא מספיק מספר אחד.
- הניסוח: "לכל אירוע" או "לכל תקופת הביטוח" – זה מה שקובע כמה פעמים תשלמו.
- האם היא לכל מבוטח או לפוליסה – חשוב במיוחד בפוליסה משפחתית.
- על מה היא לא חלה – אשפוז ואיחור כבודה פטורים בחלק מהפוליסות, אבל לא בכולן.
- המטבע והשער – ההשתתפות מוגדרת לרוב בדולרים, וההמרה נעשית לפי מועד ההוצאה ולא לפי מועד הרכישה.
איך ההשתתפות העצמית משנה את ההשוואה בין החברות
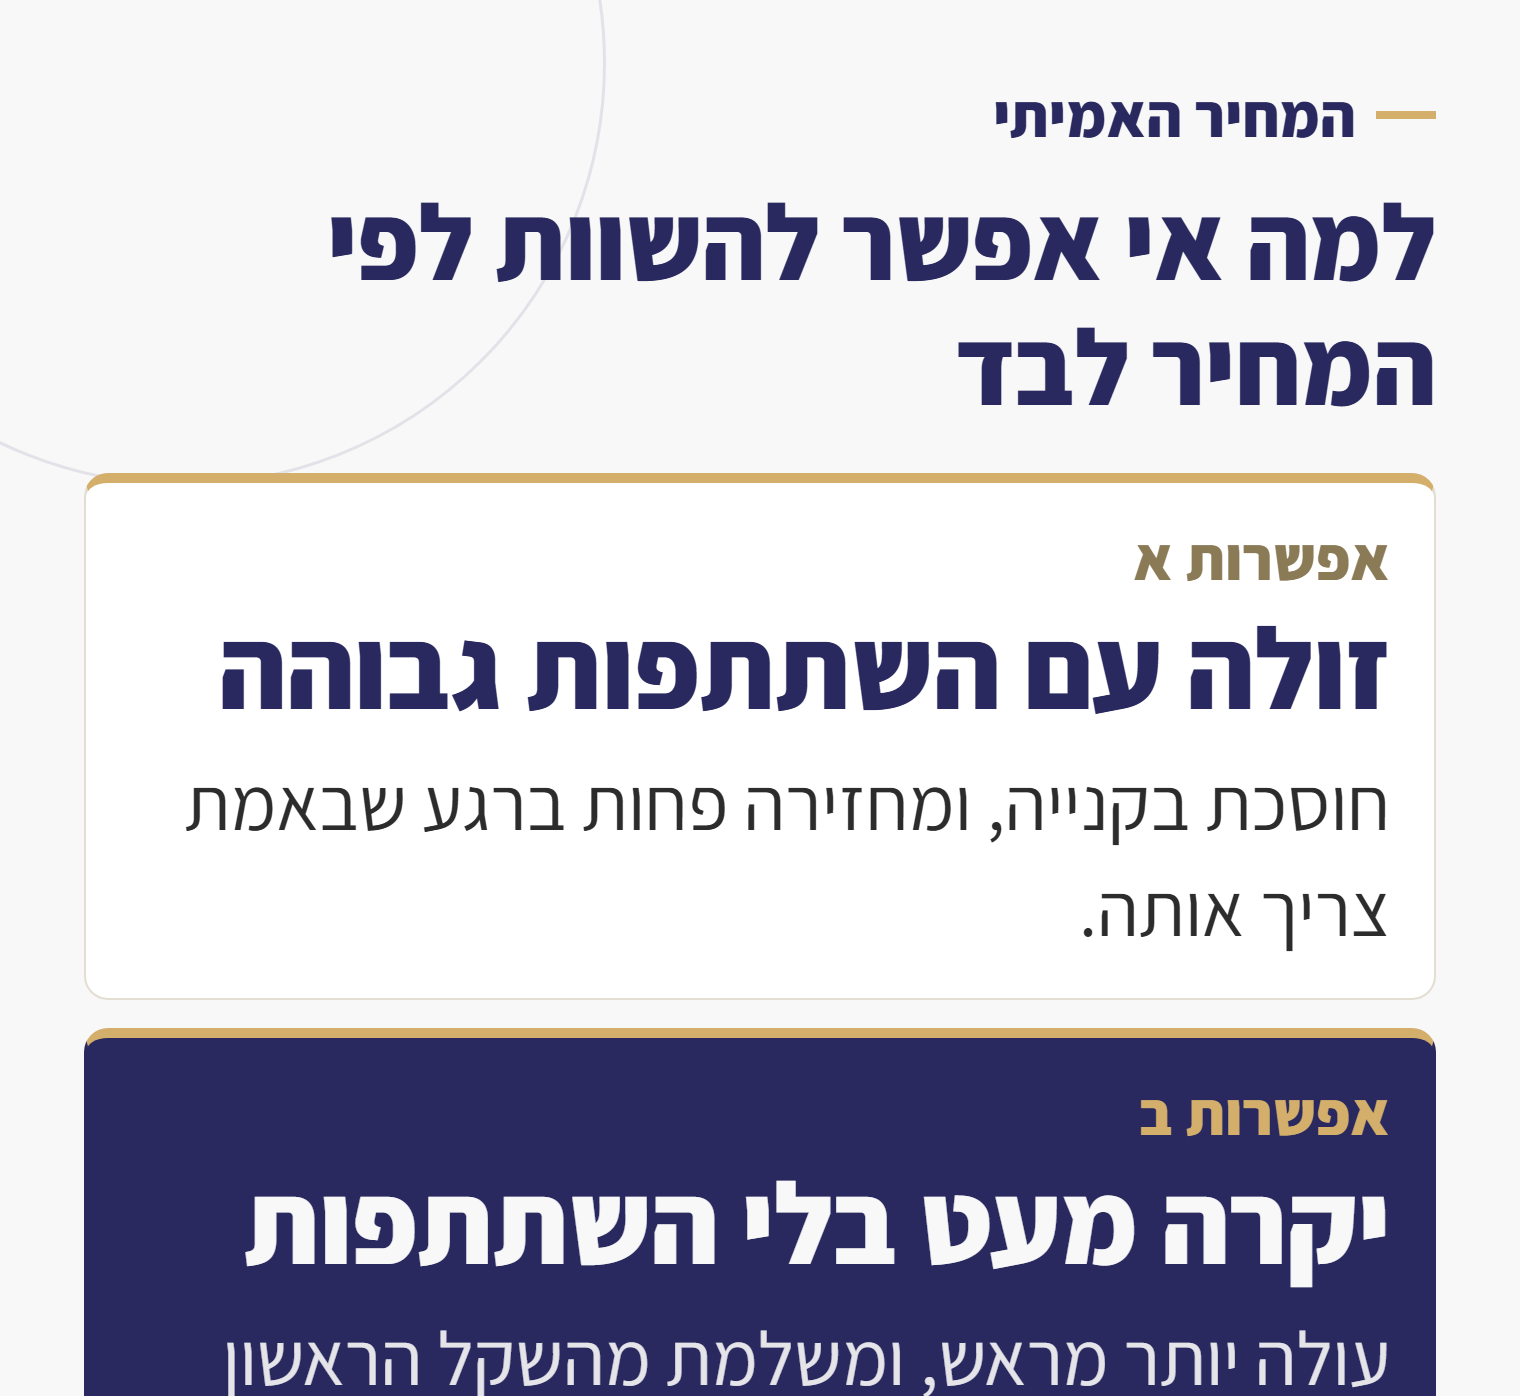
כשמשווים הצעות, ההשתתפות העצמית היא למעשה חלק מהמחיר – פשוט מחיר שמשולם רק אם קורה משהו. הדרך הנכונה להשוות היא לקחת את התרחיש הריאלי שלכם (ביקור רופא אחד, למשל, או מזוודה שאבדה) ולחשב כמה תקבלו בפועל מכל חברה אחרי ניכוי ההשתתפות, במקום להסתכל רק על מה שתשלמו מראש.
הפער בין החברות בנקודה הזו אמיתי: יש חברות שמציגות היעדר השתתפות עצמית בכיסוי הרפואי כיתרון שיווקי מרכזי, ואחרות שמציעות מחיר נמוך יותר בתמורה להשתתפות. אפשר לעבור על התנאים בעמוד ביטוח נסיעות של כלל ובעמודי יתר החברות באתר, ולהצליב תמיד מול התנאים המחייבים באתר החברה עצמה. ביעדים יקרים במיוחד, כמו רוב מדינות אירופה, ההפרש הזה מורגש מיד.
ולבסוף – ההשתתפות העצמית משפיעה גם על אופן ההגשה. כשמדובר בסכומים קטנים, שווה לבדוק מראש איך מגישים ומה נדרש.
שאלות ותשובות
האם יש השתתפות עצמית על אשפוז בחו"ל?
ברוב הפוליסות בישראל ההשתתפות העצמית אינה חלה על אשפוז, והוא מכוסה מהשקל הראשון, מתוך הבנה שזה בדיוק המקרה שהביטוח נועד לו. עם זאת, הפטור הזה אינו חוק אלא תנאי פוליסה, ולכן הוא חייב להופיע בכתב בדף פרטי הביטוח שלכם. אם הוא לא מופיע שם – הוא לא קיים.
האם משלמים את ההשתתפות העצמית בחו"ל או מקזזים אותה מההחזר?
בשני האופנים, תלוי במסלול. בפוליסה שעובדת בשיטת החזר אתם משלמים את מלוא ההוצאה בחו"ל ומקבלים החזר בישראל בניכוי ההשתתפות העצמית. במסלולים שבהם חברת הביטוח משלמת ישירות לספק הרפואי, ההשתתפות נגבית מכם בנפרד או מקוזזת מהתשלום.
האם ההשתתפות העצמית חלה על כל נוסע בנפרד?
לרוב כן. בפוליסה משפחתית או קבוצתית ההשתתפות העצמית מוגדרת בדרך כלל לכל מבוטח ולכל אירוע, ולא פעם אחת לפוליסה כולה. זו אחת הסיבות המרכזיות שמשפחות עם ילדים שוקלות הרחבת ביטול השתתפות עצמית.
האם כדאי לרכוש ביטול השתתפות עצמית לרכב שכור?
אם אתם שוכרים רכב בחו"ל, כמעט תמיד כן. ההשתתפות העצמית שחברת ההשכרה גובה בגין נזק גבוהה בהרבה מעלות ההרחבה היומית בפוליסת הנסיעות, והיא נתפסת כפיקדון בכרטיס האשראי. בדקו לפני הרכישה את טווח הגילאים המכוסה, ואל תניחו שההרחבה חלה על קטנוע או אופנוע – ברוב החברות היא לא.
האם ההשתתפות העצמית מוגדרת בשקלים או בדולרים?
ברוב פוליסות הנסיעות הישראליות היא מוגדרת בדולרים, וההמרה לשקלים נעשית לפי שער החליפין במועד ההוצאה או במועד התשלום, כפי שמוגדר בפוליסה. המשמעות היא שהסכום השקלי שתשלמו בפועל עשוי להיות שונה במקצת מזה שהערכתם ביום הרכישה.
שורה תחתונה
השתתפות עצמית אינה "אותיות קטנות" – היא מרכיב מחיר לכל דבר, שפשוט נדחה לרגע התביעה. לפני שקונים, קראו את דף פרטי הביטוח ואתרו את הסכום בכל פרק בנפרד, את הניסוח ("לכל אירוע" / "לכל מבוטח") ואת רשימת המקרים שהיא לא חלה עליהם. שלוש הבדיקות האלה לוקחות חמש דקות ומשנות את התוצאה הכספית יותר מכל הפרש מחיר סביר.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.
השוואה בלי למסור פרטים אישיים
ההשתתפות העצמית משנה את המחיר האמיתי של הפוליסה
המנוע מציג את המחיר של שש החברות זו לצד זו, כולל ההרחבה שמבטלת את ההשתתפות העצמית ברכב שכור.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. הרכישה מתבצעת ישירות באתר חברת הביטוח.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.