שאלות לפני הטיסה · מצב רפואי קיים
ביטוח נסיעות עם מצב רפואי קיים 2026: מה כל חברה שואלת ומה מכוסה
מה נחשב מצב רפואי קיים, כמה כל אחת משש החברות משלמת ולכמה ימים, ומה קורה עם תרופות קבועות בחו״ל. מתוך חוברות התנאים, עם מספר הסעיף.
מי שלוקח תרופה קבועה, או היה במעקב של רופא בחצי השנה שלפני הטיסה, לא מכוסה על המחלה הזאת בביטוח נסיעות רגיל. צריך להצהיר עליה ולקנות הרחבה למצב רפואי קיים. גם ההרחבה משלמת רק על החמרה פתאומית בחו״ל, ולא על הטיפול השוטף. בשש החברות התקרה שלה היא בין $250,000 ל-$500,000.
עודכן ב-05.10.2026 · נכתב על ידי רועי פרחי, סוכן ביטוח מורשה, רישיון L-00121813. כל מה שכתוב כאן על הכיסוי נלקח מחוברות תנאי הפוליסה של שש החברות, עם מספר הסעיף, והמחירים חושבו היום במנוע ההשוואה של האתר.
יש לכם מחלה קבועה ואתם לא בטוחים מה לסמן בשאלון? שלחו לי את המחלה, התרופות, הגיל והתאריכים. אבדוק מול החברות מי מכסה אתכם ובכמה, לפני שאתם משלמים. מחיר של הרחבה למצב רפואי נקבע לפי התשובות שלכם, ולכן אנחנו לא מפרסמים אותו מראש.
כמה זה יעלה לכם בפועל?
מחיר סופי בשש החברות לפי התעריפונים הרשמיים, בלי למסור פרטים אישיים.
להשוואת מחיריםמה נחשב מצב רפואי קיים בביטוח נסיעות?
בדקו שני דברים: אם הייתם בטיפול בגלל מחלה, ואם רופא עקב אחרי המחלה הזאת. אם אחד מהם קרה ביום היציאה או בששת החודשים שלפניו, זה מצב רפואי קיים. בחוברות התנאים זה נקרא "מצב רפואי קודם", ושני השמות מתארים אותו דבר.
"השגחה" בחוברות היא מעקב של רופא, גם בלי תרופה. אצל הראל (סעיף 1.14) ובמנורה ההגדרה כוללת במפורש "טיפול תרופתי". כלומר כדור יומי ללחץ דם, לכולסטרול או לבלוטת התריס נכנס להגדרה, גם כשאתם מרגישים מצוין.
במגדל החלון קצר יותר. לפי סעיף 1.21 בחוברת שלה, מצב רפואי קודם הוא מחלה שהייתם בטיפול או במעקב בגללה בשלושת החודשים שלפני היציאה. בחמש החברות האחרות החלון הוא שישה חודשים.
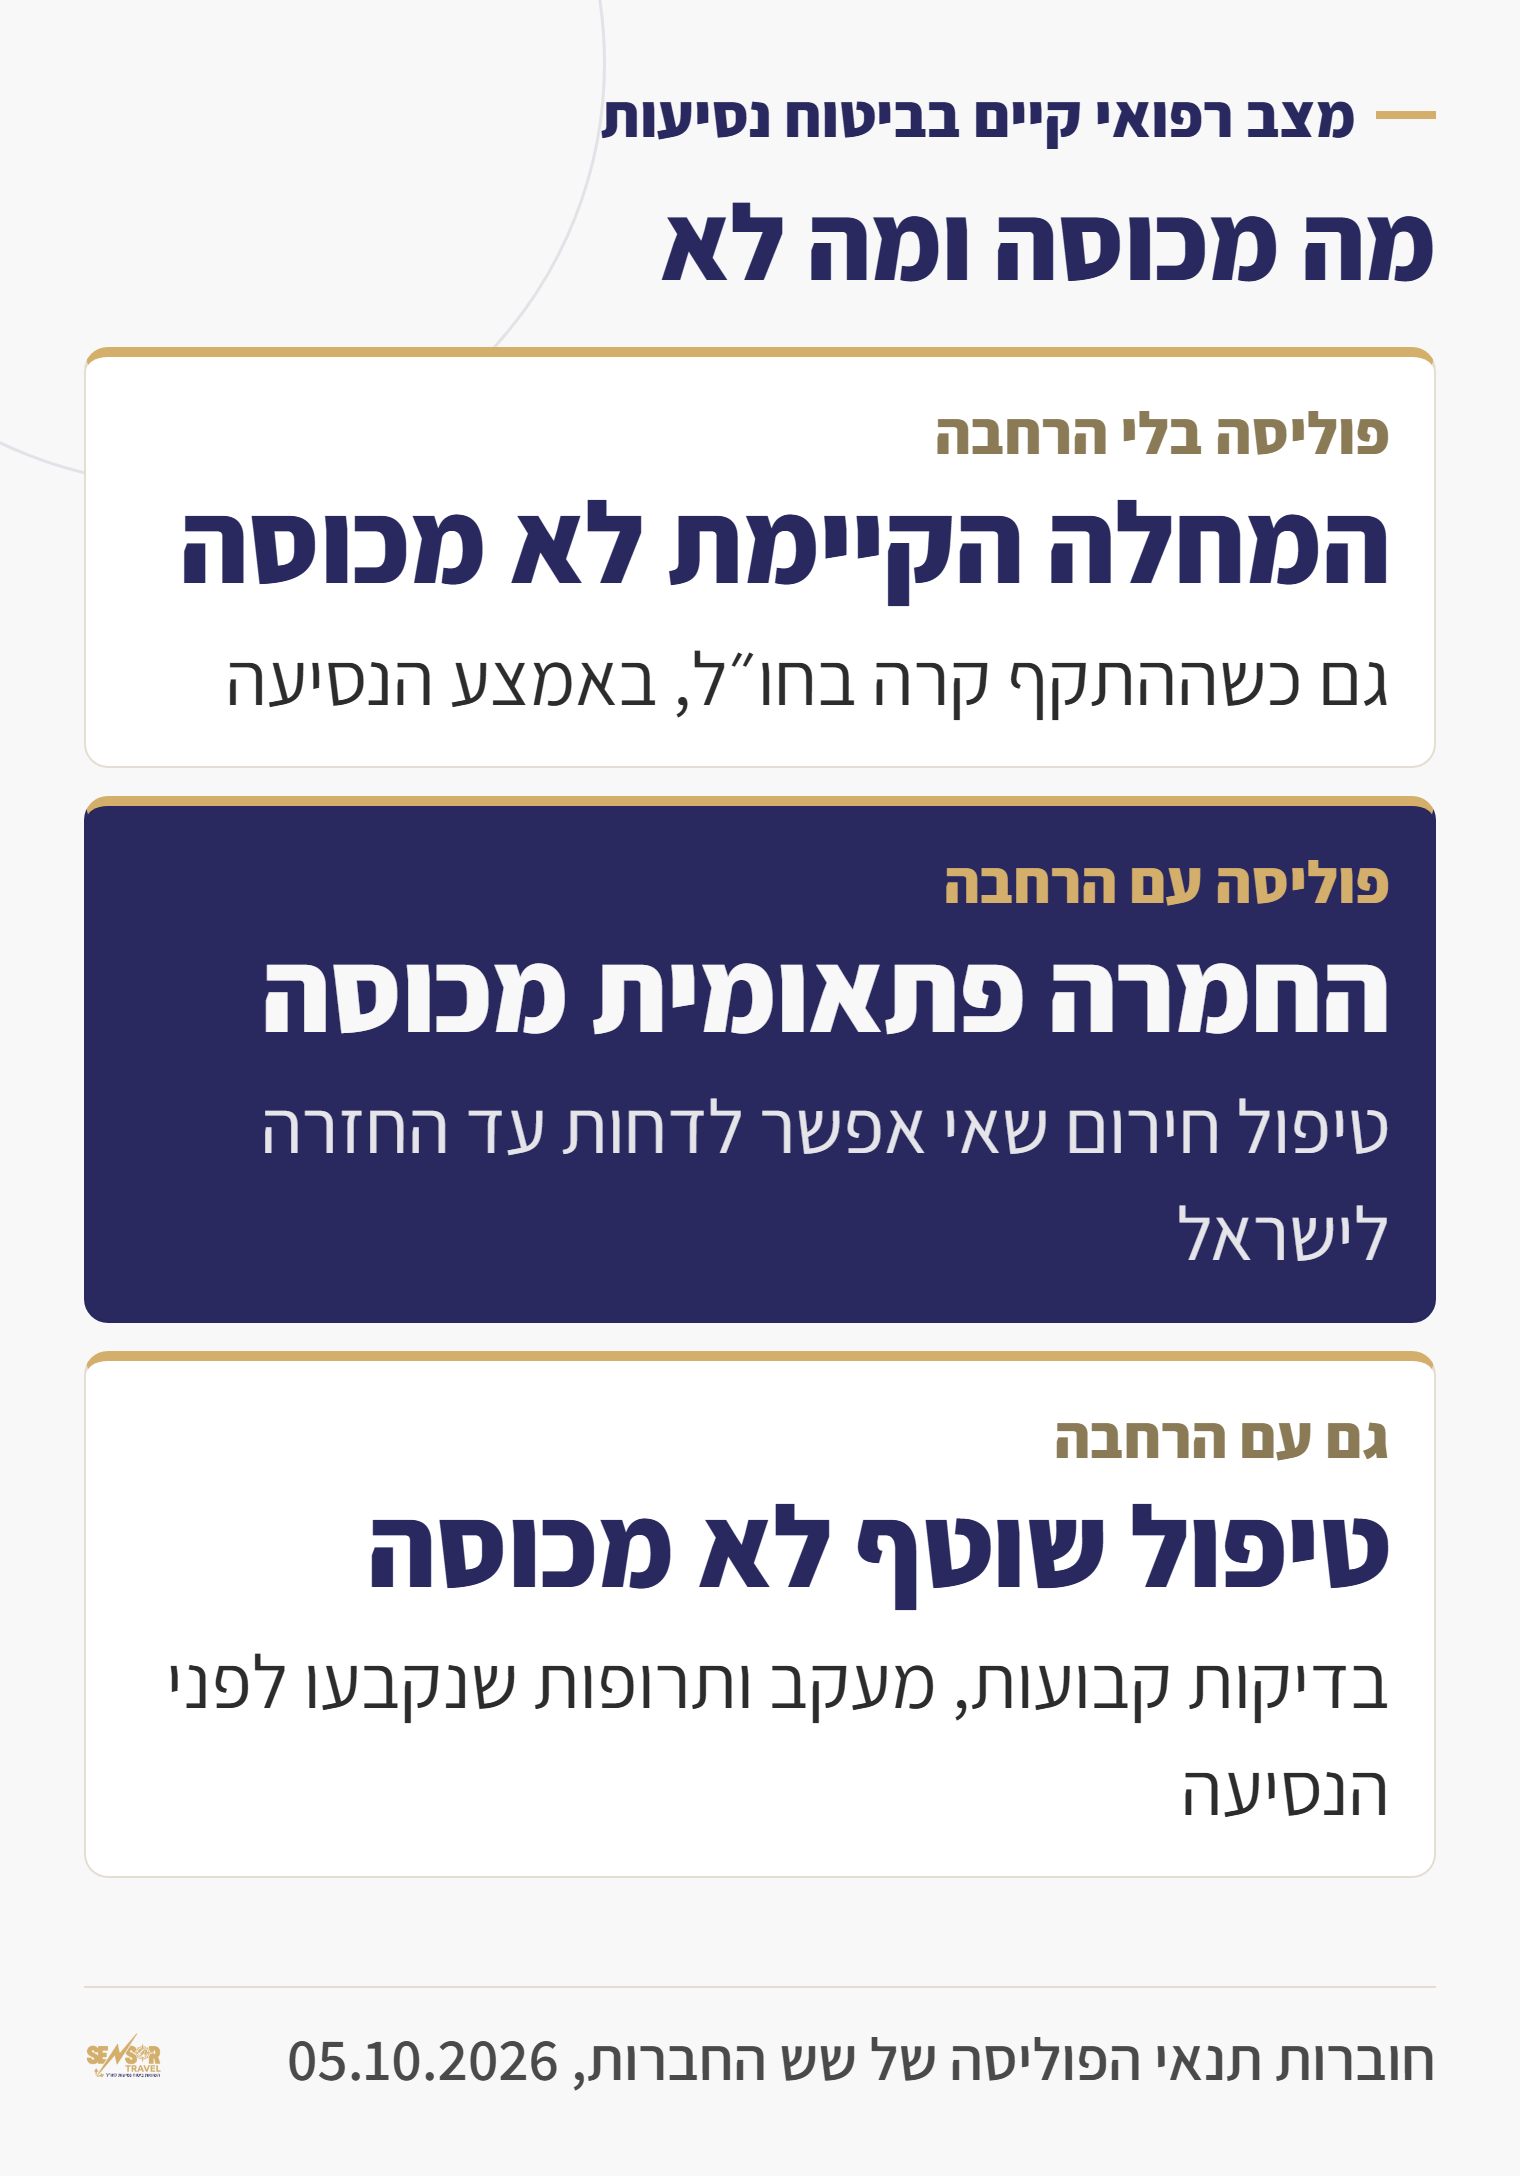
מה ההרחבה למצב רפואי קיים מכסה, ומה לא?
ההרחבה מכסה החמרה פתאומית ולא צפויה של המחלה בזמן הנסיעה. התנאי הוא שהיה צריך טיפול חירום בחו״ל, ושאי אפשר היה לדחות אותו עד החזרה לישראל. בשש החברות התנאי הזה כמעט זהה.
דוגמה: בן 64 עם יתר לחץ דם מתאשפז ברומא בגלל עלייה חדה בלחץ הדם. זה בדיוק המקרה שההרחבה נועדה לו. בלי ההרחבה, האשפוז הזה לא מכוסה, כי הוא נובע ממחלה שהייתה לו לפני הנסיעה.
מה לא מכוסה גם עם ההרחבה:
- טיפול שוטף. בדיקות קבועות ותרופות שנקבעו לכם לפני הנסיעה. כך כתוב במגדל (סעיף 8.3.3.2) ובפספורטכארד (סעיף 10.5.2).
- טיפול שאפשר לחכות איתו. אם הרופא בחו״ל אומר שהטיפול יכול לחכות לישראל, הוא לא מכוסה בחו״ל.
- השתלת איברים. לא מכוסה בהרחבה של הראל (סעיף 16.3.1) ושל מנורה.
- ניתוח לב או השתלת קוצב. במנורה ובמגדל זה מכוסה רק כשהוא נעשה כטיפול חירום מיד אחרי אירוע לב בחו״ל. מה כתוב על זה אצל כל אחת משש החברות, פירטנו במדריך לביטוח נסיעות לחולי לב.
- נסיעה כדי לקבל טיפול. מי שטס במיוחד לטיפול רפואי בחו״ל לא מכוסה על המחלה הזאת.
מה כל אחת משש החברות מכסה?
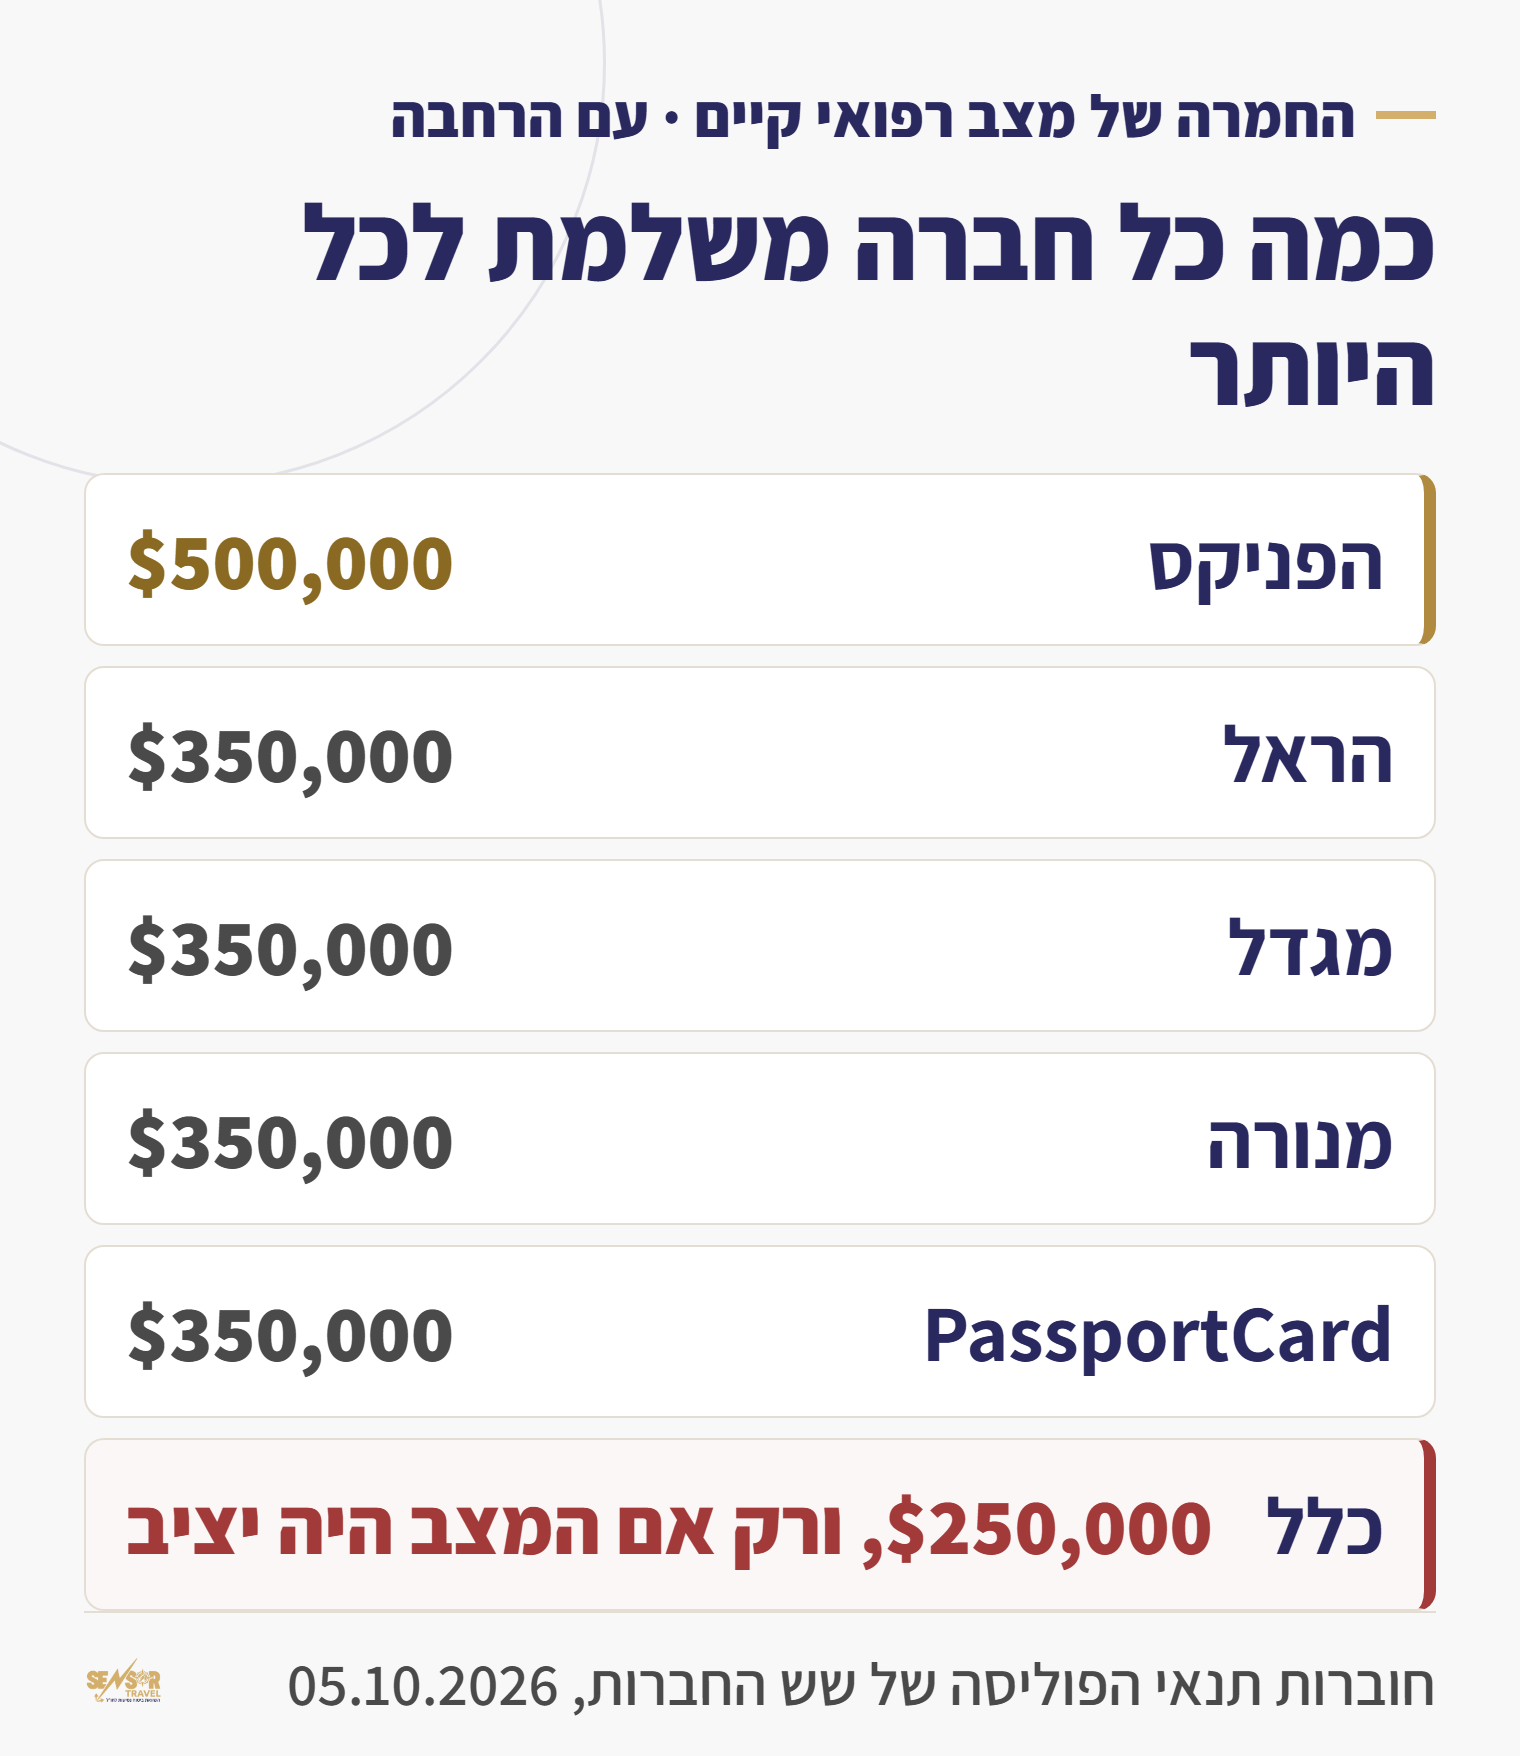
שימו לב לשני מספרים: התקרה, וכמה ימים ההרחבה מכסה בגיל שלכם. התקרה היא הסכום המרבי שהחברה תשלם על החמרה אחת. מספר הימים חשוב לא פחות, כי אצל חלק מהחברות ההרחבה נגמרת לפני שהנסיעה נגמרת.
| חברה | תקרה | ימים בגיל 61 עד 70 | מה עוד כדאי לדעת | מקור |
|---|---|---|---|---|
| הפניקס | $500,000 | 120 | התקרה הגבוהה מהשש. 180 יום עד גיל 60, 60 יום מגיל 76 עד 80 | פרק 19, סעיף 1.10.1 |
| הראל | $350,000 | 30 | 45 יום עד גיל 60, 15 יום מגיל 71 עד 80 | פרק 16, סעיף 16.1.3 |
| מגדל | $350,000 | 30 | חלון של שלושה חודשים לפני היציאה, לא שישה | סעיפים 8.3, 1.21 |
| מנורה | $350,000 | 30 | תקופה ארוכה יותר רק באישור בכתב מהחברה | פרק ח׳, סעיף 1.30 |
| PassportCard | $350,000 | 90 | השתתפות עצמית 0 בתשלום בכרטיס. מממנת תרופה קבועה שאבדה, עד $500 | פרק 10, סעיף 1.7.1 |
| כלל | $250,000 | ההרחבה לא קובעת תקופה משלה | רק אם המצב היה יציב בחצי השנה שלפני היציאה | הרחבה 2233 |
בהפניקס, בפספורטכארד ובמנורה יש גם הרחבה שנייה, "מצב רפואי קודם מיוחד". היא חלה על מחלה שהחברה כתבה בשמה בדף פרטי הביטוח אחרי השאלון. התקרה בה נמוכה יותר: $350,000 בהפניקס (פרק 20), ו-$100,000 בפספורטכארד (פרק 19) ובמנורה (פרק ח׳1). אם קיבלתם פוליסה עם שם של מחלה בדף הפרטים, בדקו לאיזו הרחבה היא שייכת.
פספורטכארד היא גם מסלול שירות אחר. הכרטיס משלם לרופא ולבית החולים במקום, כך שלא מוציאים כסף מהכיס ומחכים להחזר. והיא במקום ראשון במדד השירות של רשות שוק ההון ארבע שנים ברציפות (2021 עד 2024).
כלל: למה חצי השנה שלפני הטיסה חשובה במיוחד?
אם היה לכם אשפוז או החמרה במחלה בחצי השנה האחרונה, אל תסתמכו על ההרחבה של כלל לפני שבדקתם. לפי הנוסח של הרחבה 2233, היא חלה רק על מי שבששת החודשים שלפני היציאה היה בטיפול תרופתי או במעקב שוטף בלבד. ובנוסף, רק אם בתקופה הזאת המצב היה יציב ולא הייתה החמרה באותה מחלה.
אצל חמש החברות האחרות אין תנאי כזה. שם התנאי הוא שההחמרה בחו״ל תהיה פתאומית ולא צפויה. מי שהמחלה שלו לא יציבה עכשיו, או שעבר ניתוח בחצי השנה האחרונה, צריך לבדוק את זה מול החברה לפני שהוא קונה.
כמה עולה ביטוח נסיעות עם מצב רפואי קיים?
המחיר בנוי משני חלקים: הבסיס, וההרחבה. את הבסיס אפשר לחשב מראש. לעשרה ימים ביוון, בן 60 משלם על כיסוי הבסיס בין $19.50 (60 ₪) במנורה ל-$30 (92 ₪) בפספורטכארד.
| חברה | מחיר | בשקלים |
|---|---|---|
| מנורה | $19.50 | 60 ₪ |
| כלל | $21.18 | 65 ₪ |
| מגדל | $21.96 | 67 ₪ |
| הפניקס | $22.00 | 67 ₪ |
| הראל | $25.00 | 76 ₪ |
| PassportCard | $30.00 | 92 ₪ |
המחירים חושבו ממנוע ההשוואה של sensortravel מתוך התעריפונים הרשמיים של החברות, נכון ל-05.10.2026. הטבלה היא דוגמה לפרופיל הנוסע שצוין בה ואינה הצעת מחיר: המחיר המחייב הוא זה שחברת הביטוח מציגה במעמד הרכישה. הסכומים הם עבור כיסוי בסיס בלבד, ללא הרחבות. ההמרה לשקלים לפי שער בנק ישראל, 3.059 ₪ לדולר, 2026-10-05, ומשתנה עם השער.
הטבלה לא כוללת את ההרחבה למצב רפואי קיים. את המחיר שלה כל חברה קובעת לפי הגיל והתשובות בשאלון, ולכן אין לו מספר אחד שאפשר לפרסם. יוצא דופן אחד: בפספורטכארד, מגיל 71 הכיסוי להחמרה כלול כבר במחיר הבסיס, לפי התעריפון שלה. פירטנו את זה במדריך לביטוח נסיעות מעל גיל 70.
מחיר הבסיס, בשש החברות
השוו לפני שמוסיפים הרחבה
מכניסים את הגיל והתאריכים, ורואים את מחיר הבסיס בכל חברה. על ההרחבה למצב רפואי נדבר איתכם בטלפון.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
מה קורה אם לא מצהירים על מחלה?
ענו על כל שאלה בהצהרת הבריאות, גם על מחלה שנראית לכם קטנה. מי שלא הצהיר עלול לגלות את זה רק בזמן התביעה, בבית חולים בחו״ל. במנורה זה כתוב במפורש: אין כיסוי למחלה ששאלו עליה ולא קיבלו תשובה מלאה וכנה. אותו דבר אם המצב השתנה מהותית לפני הנסיעה ולא עדכנתם את החברה.
הצהרה מלאה היא גם מה שמאפשר לחברה למכור לכם את ההרחבה הנכונה. איך עונים על השאלון בלי לטעות, כתבנו במדריך להצהרת בריאות בביטוח נסיעות.
תרופות קבועות בחו״ל: מה הביטוח מכסה?
קחו איתכם תרופות לכל הנסיעה ועוד כמה ימים, בתיק היד, עם המרשם. התרופה הקבועה עצמה היא טיפול שוטף, וביטוח הנסיעות לא משלם על תרופות קבועות בחו״ל באף אחת משש החברות. גם לא כשקניתם הרחבה.
מה קורה אם התרופות אבדו? בפספורטכארד יש לזה סעיף מפורש בהרחבה (סעיף 10.3). היא מממנת תרופות וציוד רפואי שאתם צריכים באופן קבוע, כולל ביקור רופא לקבלת מרשם, עד $500. זה חל אם התרופות אבדו או נגנבו בחו״ל, או אם היו במזוודה שהגיעה באיחור של יותר משש שעות. מי שחולה בסוכרת ימצא את הפירוט המלא במאמר על ביטוח נסיעות עם סוכרת ואינסולין.
מה לעשות לפני שקונים ביטוח נסיעות עם מצב רפואי קיים?
- רשמו כל מחלה וכל תרופה מחצי השנה האחרונה, כולל מעקב בלי תרופה.
- ענו על הצהרת הבריאות במלואה, ושמרו עותק.
- קנו את ההרחבה, ובדקו שהיא כתובה בדף פרטי הביטוח.
- בדקו כמה ימים ההרחבה מכסה בגיל שלכם, ושהנסיעה לא ארוכה מזה.
- אם החמרתם בחודשים האחרונים, ספרו לסוכן לפני הקנייה.
דרך מנוע ההשוואה רואים את מחיר הבסיס בשש החברות לפי הגיל והתאריכים שלכם. ההבדל הגדול הוא אחרי הקנייה. מי שקונה ישירות מקבל מוקד טלפוני כללי. מי שקונה דרכנו מקבל סוכן מורשה שמברר מראש מה מכוסה, ומטפל בתביעה בשבילכם אם משהו קורה. לנוסעים מעל 60 יש גם מדריך מלא על ביטוח נסיעות למבוגרים.
שאלות נפוצות
מה נחשב מצב רפואי קיים בביטוח נסיעות?
מחלה שבגללה הייתם בטיפול, כולל כדור קבוע, או במעקב של רופא, ביום היציאה או בששת החודשים שלפניו. במגדל החלון הוא שלושה חודשים.
האם ביטוח נסיעות מכסה מחלה קיימת?
לא בפוליסה הרגילה. צריך להצהיר על המחלה ולקנות הרחבה. ההרחבה מכסה החמרה פתאומית שדרשה טיפול חירום בחו״ל, ולא את הטיפול השוטף.
יש לי סוכרת ואני טס לארצות הברית, הביטוח מכסה אינסולין?
האינסולין שאתם לוקחים ממילא הוא טיפול שוטף, וביטוח נסיעות לא משלם עליו. עם הרחבה למצב רפואי קיים, החמרה פתאומית של הסוכרת בחו״ל מכוסה. בפספורטכארד יש גם מימון של עד $500 לתרופות שאבדו, נגנבו או נתקעו במזוודה שהתעכבה יותר משש שעות.
כמה עולה הרחבה למצב רפואי קיים?
אין מחיר אחד. כל חברה קובעת אותו לפי הגיל והתשובות בשאלון. בפספורטכארד, מגיל 71 הכיסוי להחמרה כלול במחיר הבסיס.
איזו חברה נותנת את התקרה הכי גבוהה למצב רפואי קיים?
הפניקס, עד $500,000. בהראל, במגדל, במנורה ובפספורטכארד התקרה היא $350,000, ואצל כלל $250,000. בדקו גם כמה ימים ההרחבה מכסה בגיל שלכם, כי זה משתנה בין החברות.
מה קורה אם לא הצהרתי על מחלה?
אם המחלה הזאת תגרום לאירוע בחו״ל, ייתכן שלא יהיה כיסוי. במנורה כתוב במפורש שאין כיסוי למחלה ששאלו עליה ולא קיבלו תשובה מלאה וכנה.
שש חברות, מחיר אחד שלכם, וסוכן שעומד לצדכם
לפני הטיסה, השוו מחירים
רואים את מחיר הבסיס בשש החברות לפי הגיל והתאריכים שלכם. יש מחלה קבועה? אנחנו בודקים איתכם מי מכסה אותה ובכמה.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
התקרות, התקופות והסעיפים לקוחים מחוברות תנאי הפוליסה של שש החברות כפי שהן מפורסמות באתרי החברות (הראל דצמבר 2024, הפניקס יולי 2024, מגדל 07.2021, פספורטכארד נובמבר 2025, כלל ומנורה במהדורה המפורסמת), והמחירים חושבו במנוע ההשוואה של Sensor Travel ב-05.10.2026 לפי התעריפונים הרשמיים. מה שמחייב הוא הנוסח שמצורף לפוליסה שלכם ומה שכתוב בדף פרטי הביטוח. המידע כאן אינו המלצה לרכישת פוליסה מסוימת.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.