שאלות לפני הטיסה · מצב רפואי קיים
לחץ דם וכולסטרול בכדורים: צריך הרחבה בביטוח נסיעות? 2026
כדור יומי ללחץ דם או לכולסטרול נחשב מצב רפואי קיים לפי החוברות. מתי זה מחייב הרחבה, מה משתנה כשלוקחים את שניהם, ומה כתוב אצל כל אחת משש החברות.
לוקחים כדור ללחץ דם או לכולסטרול? בחוברות של שש החברות זה נחשב מצב רפואי קיים, כי כדור יומי הוא טיפול. אבל אם צריך לקנות בגללו הרחבה, קובע שאלון הבריאות של החברה שבה קונים. בפספורטכארד, למשל, עד גיל 70 מחלה אחת מהרשימה לא מחייבת הרחבה, ושתיים כן. בכל מקרה כותבים את התרופה בשאלון.
עודכן ב-23.10.2026 · נכתב על ידי רועי פרחי, סוכן ביטוח מורשה, רישיון L-00121813. מה שכתוב כאן על הכיסוי נלקח מחוברות תנאי הפוליסה ומהתעריפונים של שש החברות, עם מספר הסעיף. המחירים חושבו היום במנוע ההשוואה של האתר.
לוקחים כדורים ללחץ דם, לכולסטרול או לשניהם? שלחו לי את שמות התרופות, הגיל ותאריכי הנסיעה. אבדוק באיזו חברה תצטרכו הרחבה ובאיזו לא, לפני שאתם משלמים.
כמה זה יעלה לכם בפועל?
מחיר סופי בשש החברות לפי התעריפונים הרשמיים, בלי למסור פרטים אישיים.
להשוואת מחיריםהאם לחץ דם בכדורים נחשב מצב רפואי קיים?
כן. בשש החברות מצב רפואי קיים הוא מחלה שבגללה הייתם בטיפול או בהשגחה, כלומר במעקב של רופא, ביום היציאה או בחודשים שלפניו. כדור שלוקחים כל בוקר הוא טיפול.
בהראל (סעיף 1.14, מהדורת דצמבר 2024) ובמנורה (פרק ח׳, סעיף 1.1, אוקטובר 2025) כתוב במפורש "לרבות טיפול תרופתי". בהפניקס (סעיף 1.15), בפספורטכארד (סעיף 1.14), בכלל (סעיף 1.15) ובמגדל (סעיף 1.21) ההגדרה מדברת על טיפול או השגחה, בלי לפרט.
החלון הוא שישה חודשים לפני היציאה, ובמגדל שלושה. למי שלוקח כדור כל יום זה לא משנה. אתם בטיפול ביום היציאה עצמו, ולכן אתם בתוך ההגדרה בכל שש החברות. גם בלי כדור, מעקב קבוע של רופא אחרי לחץ הדם או הכולסטרול נחשב השגחה.
מי שעבר ניתוח או אשפוז בחצי השנה האחרונה, יקרא גם את המדריך לביטוח נסיעות אחרי ניתוח.
צריך לקנות הרחבה למצב רפואי קיים בגלל לחץ דם?
זה תלוי בחברה ובשאלון הבריאות שממלאים בקנייה, ולא בהגדרה. בתעריפונים, כלומר במחירונים שהחברות מפרסמות לסוכנים, של הפניקס (אוקטובר 2025) ושל כלל כתוב שהצורך בהרחבה נקבע לפי התשובות לשאלון הרפואי.
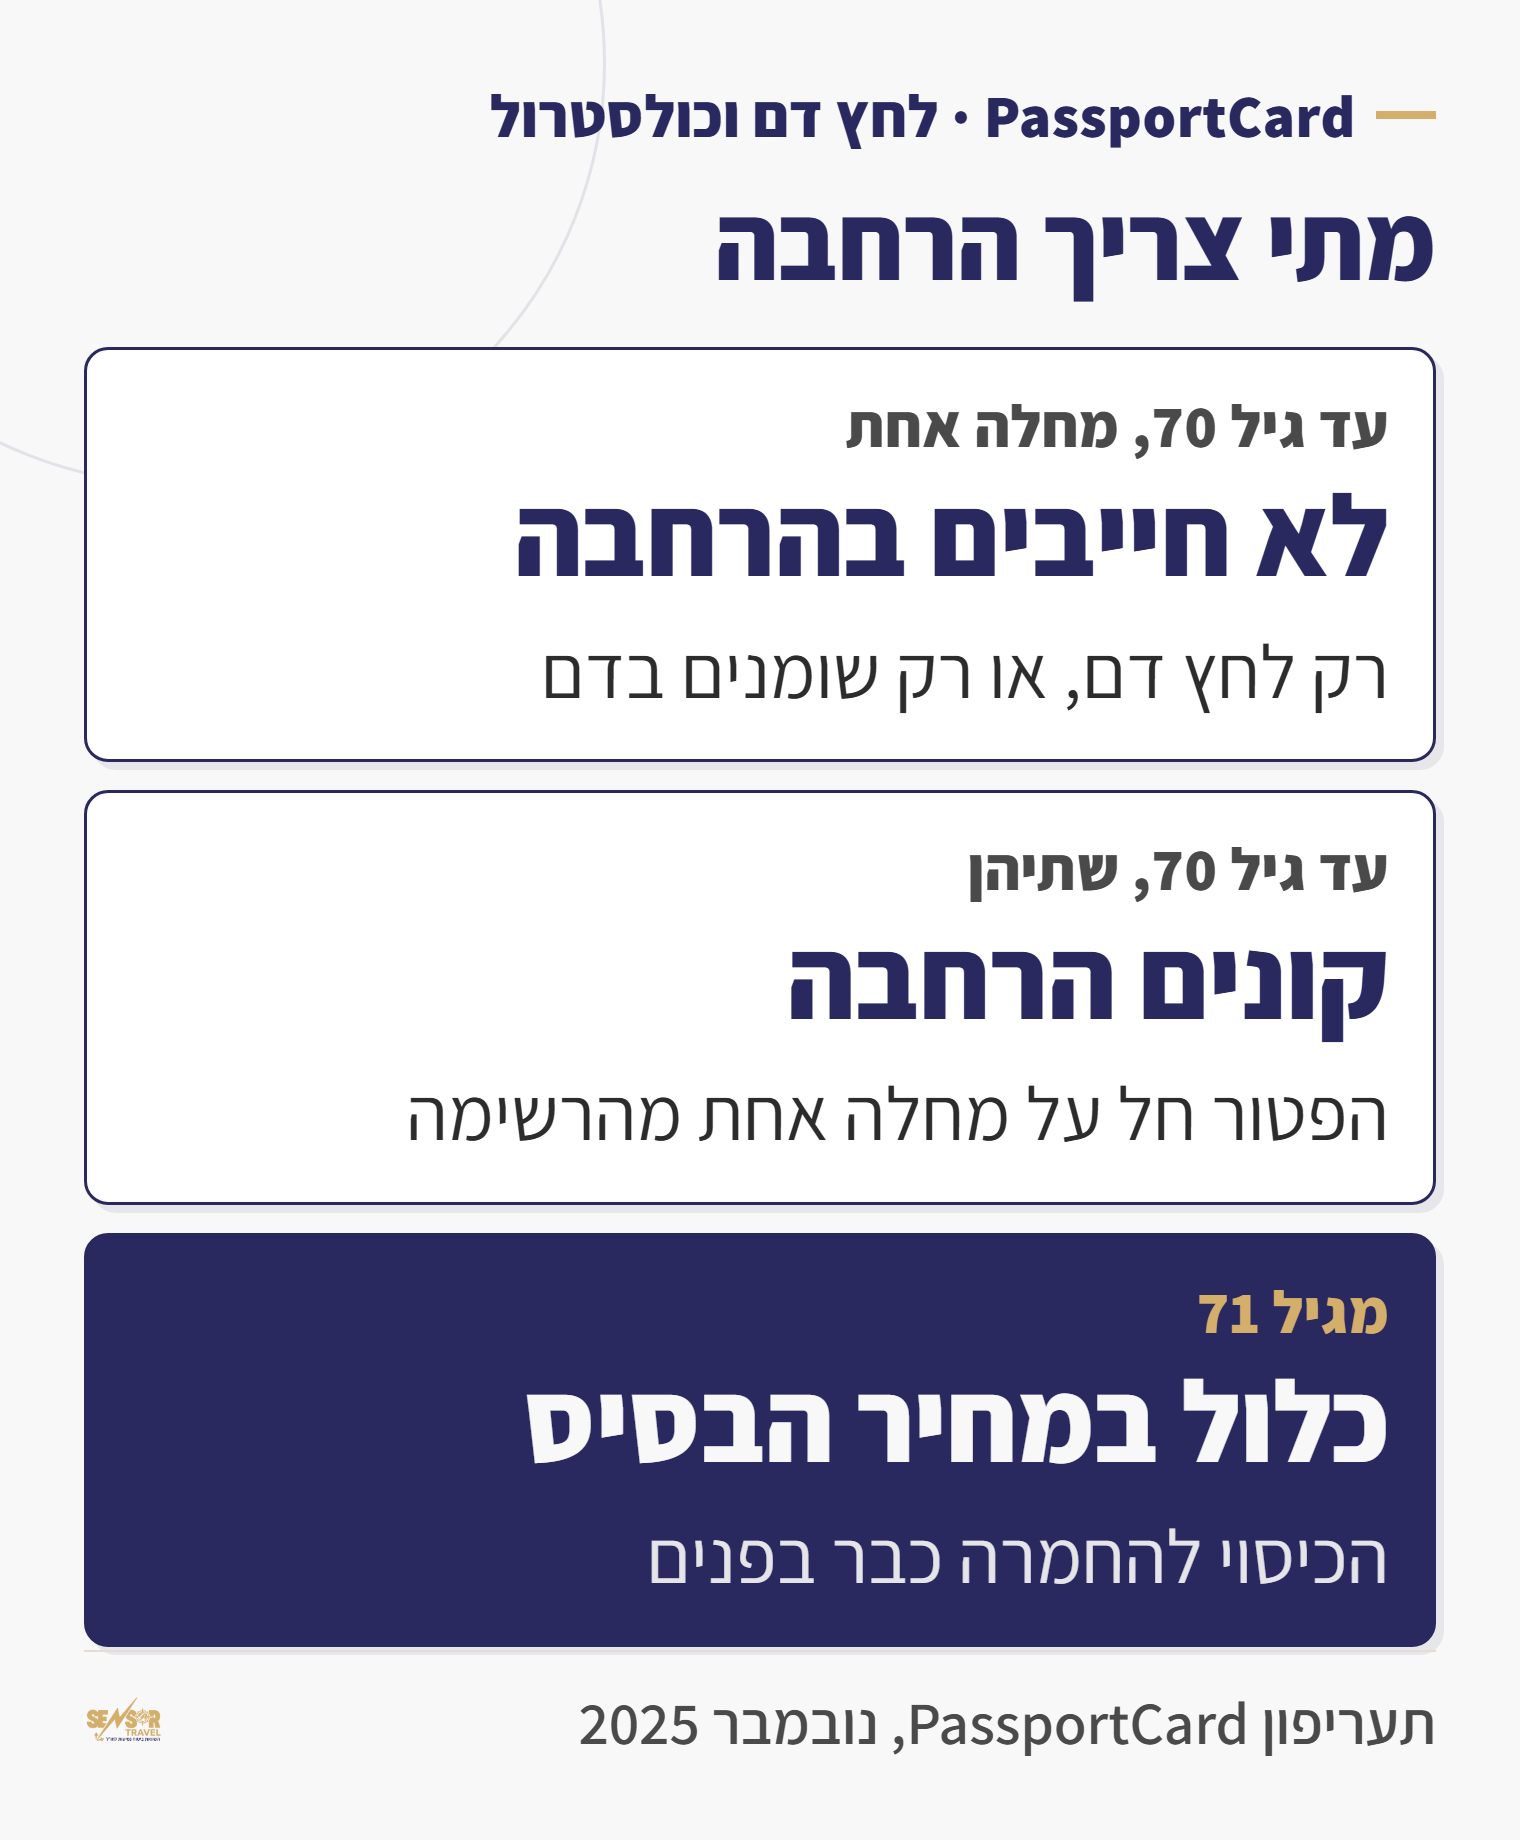
פספורטכארד מפרסמת בתעריפון שלה רשימה. עד גיל 70, מי שמאובחן רק באחת המחלות שברשימה לא חייב לקנות הרחבה. ברשימה יש יתר לחץ דם ושומנים בדם, לצד תת פעילות של בלוטת התריס, צרבות ומיגרנות (תעריפון נובמבר 2025).
בפועל, רק לחץ דם או רק כולסטרול: בלי הרחבה. לחץ דם וגם כולסטרול: אלה שתי מחלות מהרשימה, והפטור כבר לא חל. מגיל 71 השאלה נעלמת אצלה, כי הכיסוי להחמרה כלול במחיר הבסיס. מה עוד משתנה ביום ההולדת ה-71, כתבנו במדריך לביטוח נסיעות מעל גיל 70.
בהראל, במגדל ובמנורה התשובה נקבעת בשאלון של החברה בזמן הקנייה. במנוע השוואת ביטוח הנסיעות שלנו יש שאלה על תרופות קבועות. מסמנים לחץ דם, כולסטרול או שניהם, ורואים באיזו חברה נוספה הרחבה למחיר.
מה קורה אם הלחץ קפץ בחו״ל ואין לכם הרחבה?
אם השאלון דרש הרחבה ולא קניתם אותה, הפוליסה הרגילה לא משלמת על אירוע שקשור ללחץ הדם. בהראל אירוע מכוסה הוא אירוע שאינו תוצאה של מצב רפואי קודם (סעיף 1.13). בהפניקס הנוסח דומה (סעיף 1.12).
דוגמה: בת 66 עם יתר לחץ דם מתאשפזת באתונה אחרי עלייה חדה בלחץ. בתביעה ישאלו קודם אם האשפוז קשור למחלה, ואם הייתה לה ההרחבה שהשאלון דרש. את הקשר בודקת החברה, לפי המסמכים הרפואיים.
מי שלא כתב את התרופה בשאלון מסתכן בדחייה של כל תביעה שקשורה ללחץ הדם. בהרחבה של מנורה כתוב במפורש שאין כיסוי למצב ששאלו עליו ולא קיבלו תשובה מלאה וכנה (פרק ח׳, סעיף 5.4).
מה ההרחבה מכסה, ועד כמה?
ההרחבה מכסה החמרה, כלומר הידרדרות פתאומית ולא צפויה של המחלה, שדרשה טיפול חירום בחו״ל. היא לא משלמת על הטיפול השוטף. כך זה מנוסח בהראל (סעיף 16.1.2), בהפניקס (סעיף 1.15.1) ובמנורה (פרק ח׳, סעיף 1.2).
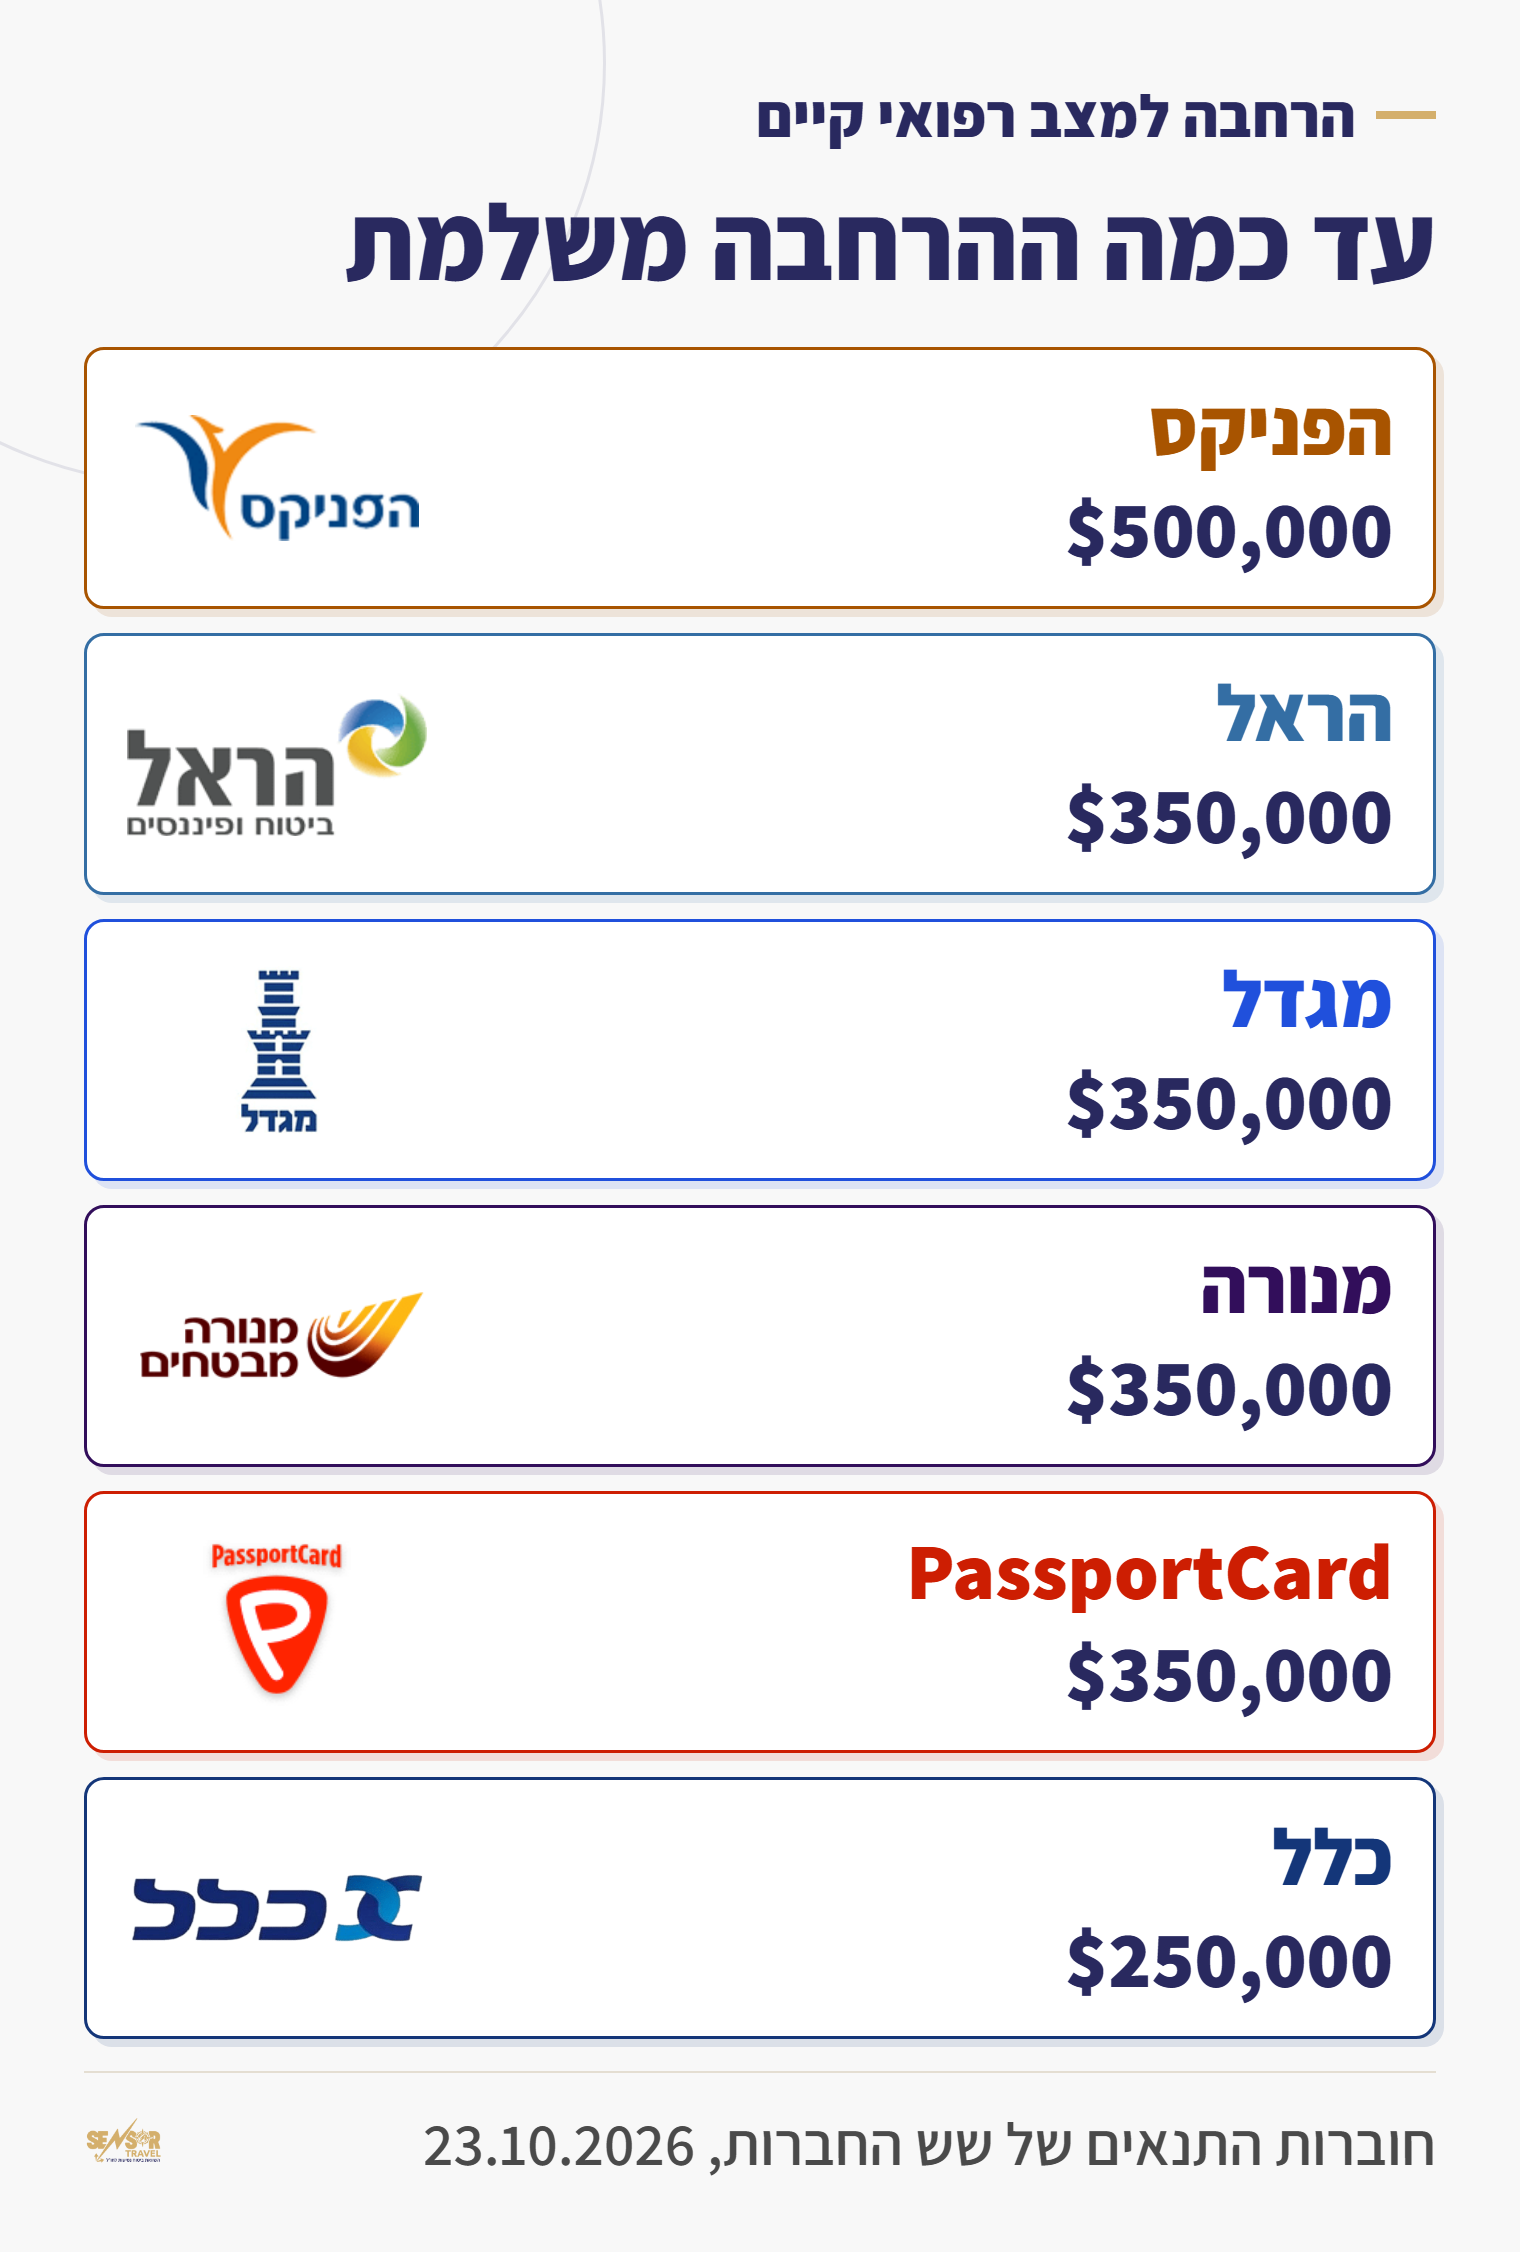
התקרה שונה בין החברות. בהפניקס $500,000 (כ-1.55 מיליון ₪, פרק 19). בהראל, במגדל, במנורה ובפספורטכארד $350,000 (כ-1.09 מיליון ₪). בכלל $250,000 (כ-777 אלף ₪).
כלל: ההרחבה שנכתבה למי שלוקח כדורים
בכלל יש הרחבה רגילה למצב בריאותי קיים. היא חלה על מי שבששת החודשים שלפני היציאה היה רק בטיפול תרופתי או במעקב שוטף. ובנוסף, רק אם המצב היה יציב ולא הייתה החמרה באותה מחלה (עמוד 28 בחוברת, ספטמבר 2024).
לחץ דם מאוזן בכדור קבוע מתאים לתיאור הזה. מי שהיה מאושפז בגלל הלחץ בחצי השנה האחרונה, או שהמצב החמיר, יבדוק איתנו לפני הקנייה. לכלל יש הרחבה נפרדת גם למצב לא יציב, שהיא נותנת רק אחרי בדיקה של המקרה (עמוד 38).
ועוד סעיף שימושי בהרחבה של כלל: אם השהייה בחו״ל התארכה בנסיבות שמפורטות בפוליסה, היא מממנת תרופות מרשם קבועות לתקופה הנוספת, כולל ביקור רופא למרשם, עד $3,000 (כ-9,300 ₪).
הכדורים עצמם: מי משלם אם נגמרו או אבדו?
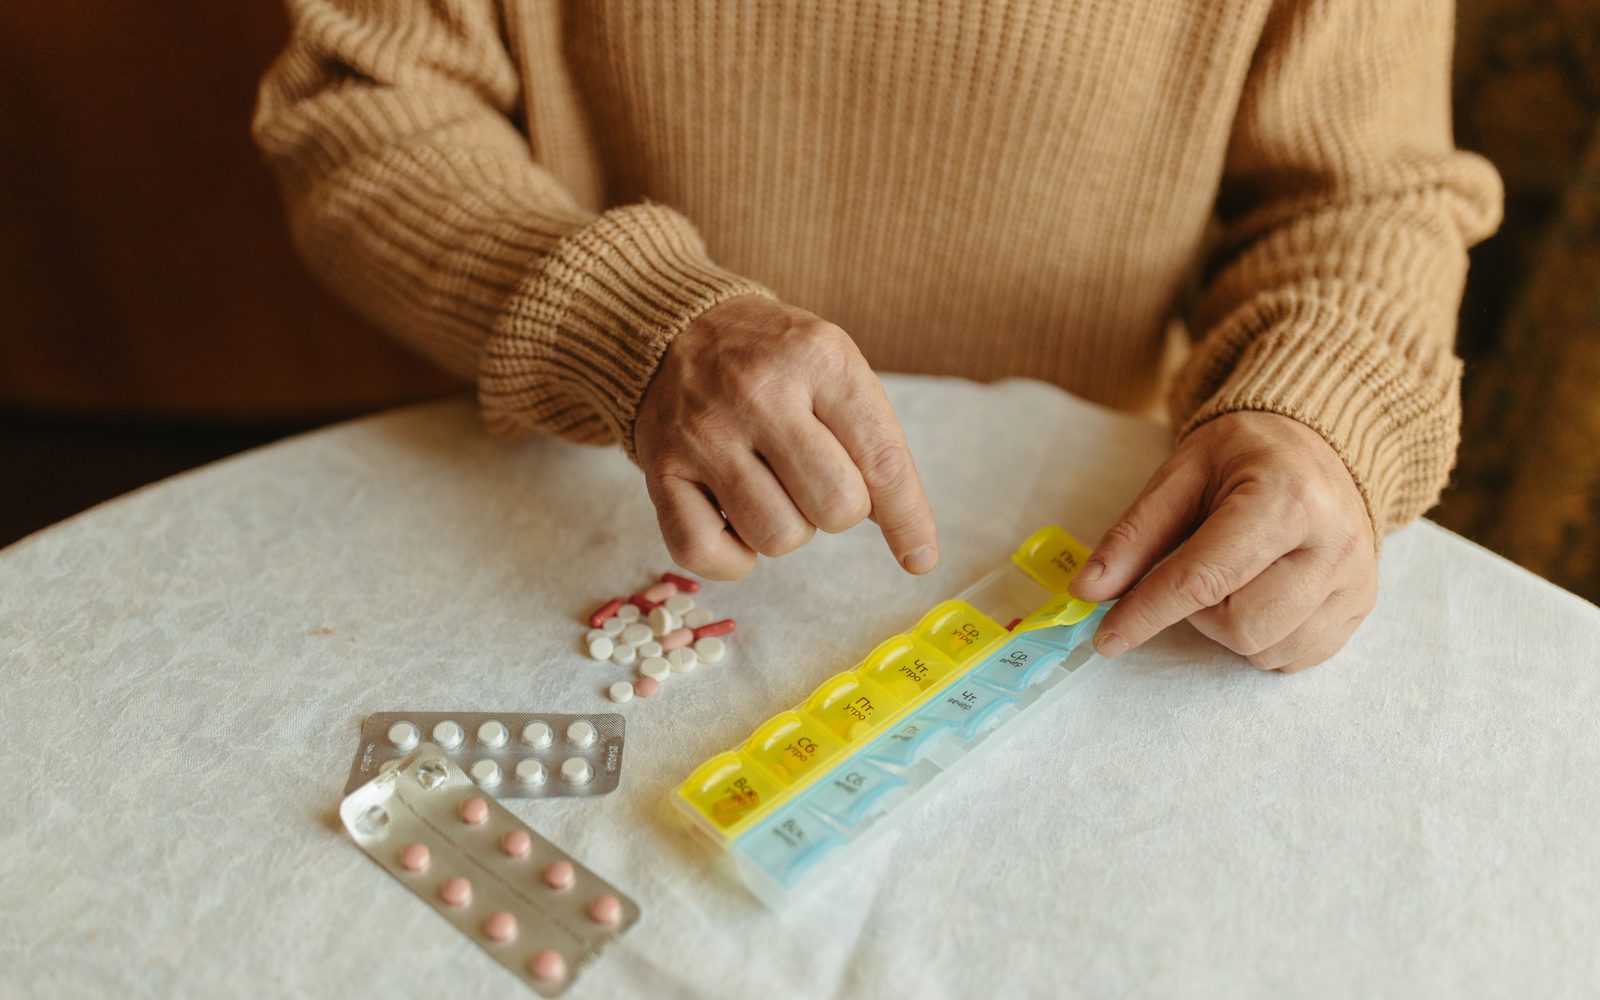
קחו כדורים לכל הנסיעה ועוד כמה ימים, בתיק היד. תרופה שלוקחים באופן קבוע לא מכוסה בחו״ל. כך כתוב בהראל (סעיף 3.2), בהפניקס (סעיף 3.2), במגדל (סעיף 3.2) ובפספורטכארד (סעיף 2.1).
החריג הוא פספורטכארד עם ההרחבה למצב קיים. היא מממנת תרופות קבועות וביקור רופא למרשם, עד $500 (כ-1,550 ₪). זה חל אם התרופות אבדו או נגנבו, או היו במזוודה שהתעכבה יותר משש שעות (סעיף 10.3). עוד על תרופות קבועות בחו״ל כתבנו במדריך לביטוח נסיעות עם מצב רפואי קיים.
כמה עולה ביטוח נסיעות עם לחץ דם או כולסטרול?
המחיר בנוי מבסיס, ומהרחבה אם השאלון דורש אותה. את הבסיס אפשר לחשב מראש. לזוג בני 66 ו-64, עשרה ימים באיטליה, הבסיס עולה בין $75.66 (235 ₪) בכלל ל-$98.73 (307 ₪) במגדל.
| חברה | מחיר | בשקלים |
|---|---|---|
| כלל | $75.66 | 235 ₪ |
| מנורה | $78.00 | 242 ₪ |
| הראל | $86.00 | 267 ₪ |
| הפניקס | $88.00 | 273 ₪ |
| PassportCard | $98.00 | 304 ₪ |
| מגדל | $98.73 | 307 ₪ |
המחירים חושבו ממנוע ההשוואה של sensortravel מתוך התעריפונים הרשמיים של החברות, נכון ל-23.10.2026. הטבלה היא דוגמה לפרופיל הנוסע שצוין בה ואינה הצעת מחיר: המחיר המחייב הוא זה שחברת הביטוח מציגה במעמד הרכישה. הסכומים הם עבור כיסוי בסיס בלבד, ללא הרחבות. ההמרה לשקלים לפי שער בנק ישראל, 3.107 ₪ לדולר, 2026-10-22, ומשתנה עם השער.
הטבלה כוללת כיסוי בסיס בלבד, בלי הרחבה למצב רפואי קיים ובלי ביטול נסיעה. את התוספת, אם יש, כל חברה קובעת לפי הגיל והתשובות בשאלון. בפספורטכארד, כשרק אחד מבני הזוג לוקח כדור למחלה אחת מהרשימה, אין תוספת.
פספורטכארד היא מסלול שירות אחר. הכרטיס משלם לרופא ולבית החולים במקום, כך שלא מוציאים כסף מהכיס ומחכים להחזר. והיא במקום הראשון בביטוח נסיעות במדד השירות של רשות שוק ההון לשנת 2025, עם ציון 95.
מחיר הבסיס, בשש החברות
סמנו את התרופות וראו את המחיר
מכניסים גיל ותאריכים, מסמנים לחץ דם או כולסטרול, ורואים באיזו חברה נוספה הרחבה ובאיזו לא.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
כמה ימים ההרחבה מכסה בגיל שלכם?
אם קונים הרחבה, בדקו כמה ימים היא מכסה. בהראל, בגיל 61 עד 70 היא מכסה 30 יום מיום היציאה, ובגיל 71 עד 80 רק 15 יום (סעיף 16.1.3). בהפניקס, בגיל 61 עד 75 היא מכסה 120 יום (סעיף 1.10.1). הטבלה לשש החברות נמצאת במדריך כמה ימים מכסה ביטוח נסיעות עם מצב רפואי קיים.
מה עושים לפני שקונים?
- רשמו את שמות התרופות, המינון, ומתי התחלתם לקחת אותן.
- ענו על שאלון הבריאות כפי שהוא כתוב, גם כשהלחץ מאוזן.
- בדקו אם נוספה הרחבה, ואם כן, שהיא כתובה בדף פרטי הביטוח.
- החליפו תרופה או מינון בחצי השנה האחרונה? ספרו לסוכן לפני הקנייה.
- קחו כדורים לכל הנסיעה, ומכתב רופא באנגלית עם שמות התרופות.
איך עונים על השאלון בלי לטעות, כתבנו במדריך להצהרת בריאות בביטוח נסיעות. מי שלוקח גם תרופות לסוכרת, ימצא את הפירוט במאמר על ביטוח נסיעות עם סוכרת ואינסולין.
למה לבדוק את זה דרך סוכן?
עם לחץ דם וכולסטרול, ההבדל בין החברות הוא בפרטים: כמה מחלות, איזה גיל, ומה עונים בשאלון. אני בודק אותם מול כל חברה לפני שאתם משלמים, ואם תהיה תביעה, אני מטפל בה מולה.
המחירים במנוע מחושבים לפי התעריפונים הרשמיים, כמו בטבלה למעלה. ההבדל הוא אחרי הקנייה: מי שקונה ישירות מקבל מוקד טלפוני כללי, ומי שקונה דרכנו מקבל סוכן שמכיר את הסעיפים. דפי החברות באתר: הראל, הפניקס, מגדל, מנורה, כלל ו-PassportCard.
יש לכם שאלה על התרופות שלכם? התקשרו לרועי פרחי, 052-223-8615.
שאלות ותשובות על ביטוח נסיעות עם לחץ דם וכולסטרול
לחץ דם בכדורים נחשב מצב רפואי קיים בביטוח נסיעות?
כן. בשש החברות מחלה שבגללה הייתם בטיפול ביום היציאה או בחודשים שלפניו היא מצב רפואי קיים, וכדור יומי הוא טיפול. בהראל ובמנורה כתוב במפורש "טיפול תרופתי".
צריך לקנות הרחבה בגלל כדור ללחץ דם?
זה תלוי בחברה ובשאלון. בפספורטכארד, עד גיל 70, מי שמאובחן רק ביתר לחץ דם או רק בשומנים בדם לא חייב בהרחבה. בהפניקס ובכלל הצורך נקבע לפי התשובות לשאלון הרפואי.
אני לוקח כדורים גם ללחץ דם וגם לכולסטרול. זה משנה?
בפספורטכארד כן. הפטור שלה חל רק על מחלה אחת מהרשימה, ולכן עם שתיהן צריך הרחבה עד גיל 70. מגיל 71 הכיסוי להחמרה כלול אצלה במחיר.
צריך לספר בשאלון על לחץ דם מאוזן?
כן. ענו על השאלון כפי שהוא כתוב. מי שלא מצהיר מסתכן בדחייה של תביעה שקשורה ללחץ הדם, גם כשהלחץ מאוזן.
הביטוח משלם על הכדורים אם נגמרו בחו״ל?
לא. תרופה שלוקחים באופן קבוע לא מכוסה בהראל, בהפניקס, במגדל ובפספורטכארד. בפספורטכארד, עם ההרחבה למצב קיים, יש מימון של עד $500 לתרופות שאבדו, נגנבו או נתקעו במזוודה שהתעכבה יותר משש שעות.
שש חברות, מחיר אחד שלכם, וסוכן שעומד לצדכם
לפני הטיסה, השוו מחירים
רואים את המחיר בשש החברות לפי הגיל, התאריכים והתרופות שלכם. לא בטוחים מה לסמן? אנחנו בודקים איתכם מי דורש הרחבה ומי לא.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
הסעיפים לקוחים מחוברות תנאי הפוליסה של שש החברות כפי שהן מפורסמות באתרי החברות (הראל דצמבר 2024, הפניקס יולי 2024, מגדל 07.2021, מנורה אוקטובר 2025, PassportCard נובמבר 2025, כלל ספטמבר 2024), ומהתעריפונים של PassportCard (נובמבר 2025), הפניקס (אוקטובר 2025) וכלל, ונקראו ב-23.10.2026. המחירים חושבו במנוע ההשוואה של Sensor Travel ב-23.10.2026 לפי התעריפונים הרשמיים. מה שמחייב הוא הנוסח שמצורף לפוליסה שלכם, השאלון שמילאתם ומה שכתוב בדף פרטי הביטוח. המידע כאן אינו ייעוץ רפואי ואינו המלצה לרכישת פוליסה מסוימת. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.