שאלות לפני הטיסה · מצב רפואי קיים
כמה ימים מכסה ביטוח נסיעות עם מצב רפואי קיים? התקופה לפי גיל 2026
ההרחבה למצב רפואי קיים נגמרת לפעמים לפני שהנסיעה נגמרת. כמה ימים נותנת כל אחת משש החברות בכל גיל, מתוך חוברות התנאים, עם מספר הסעיף.
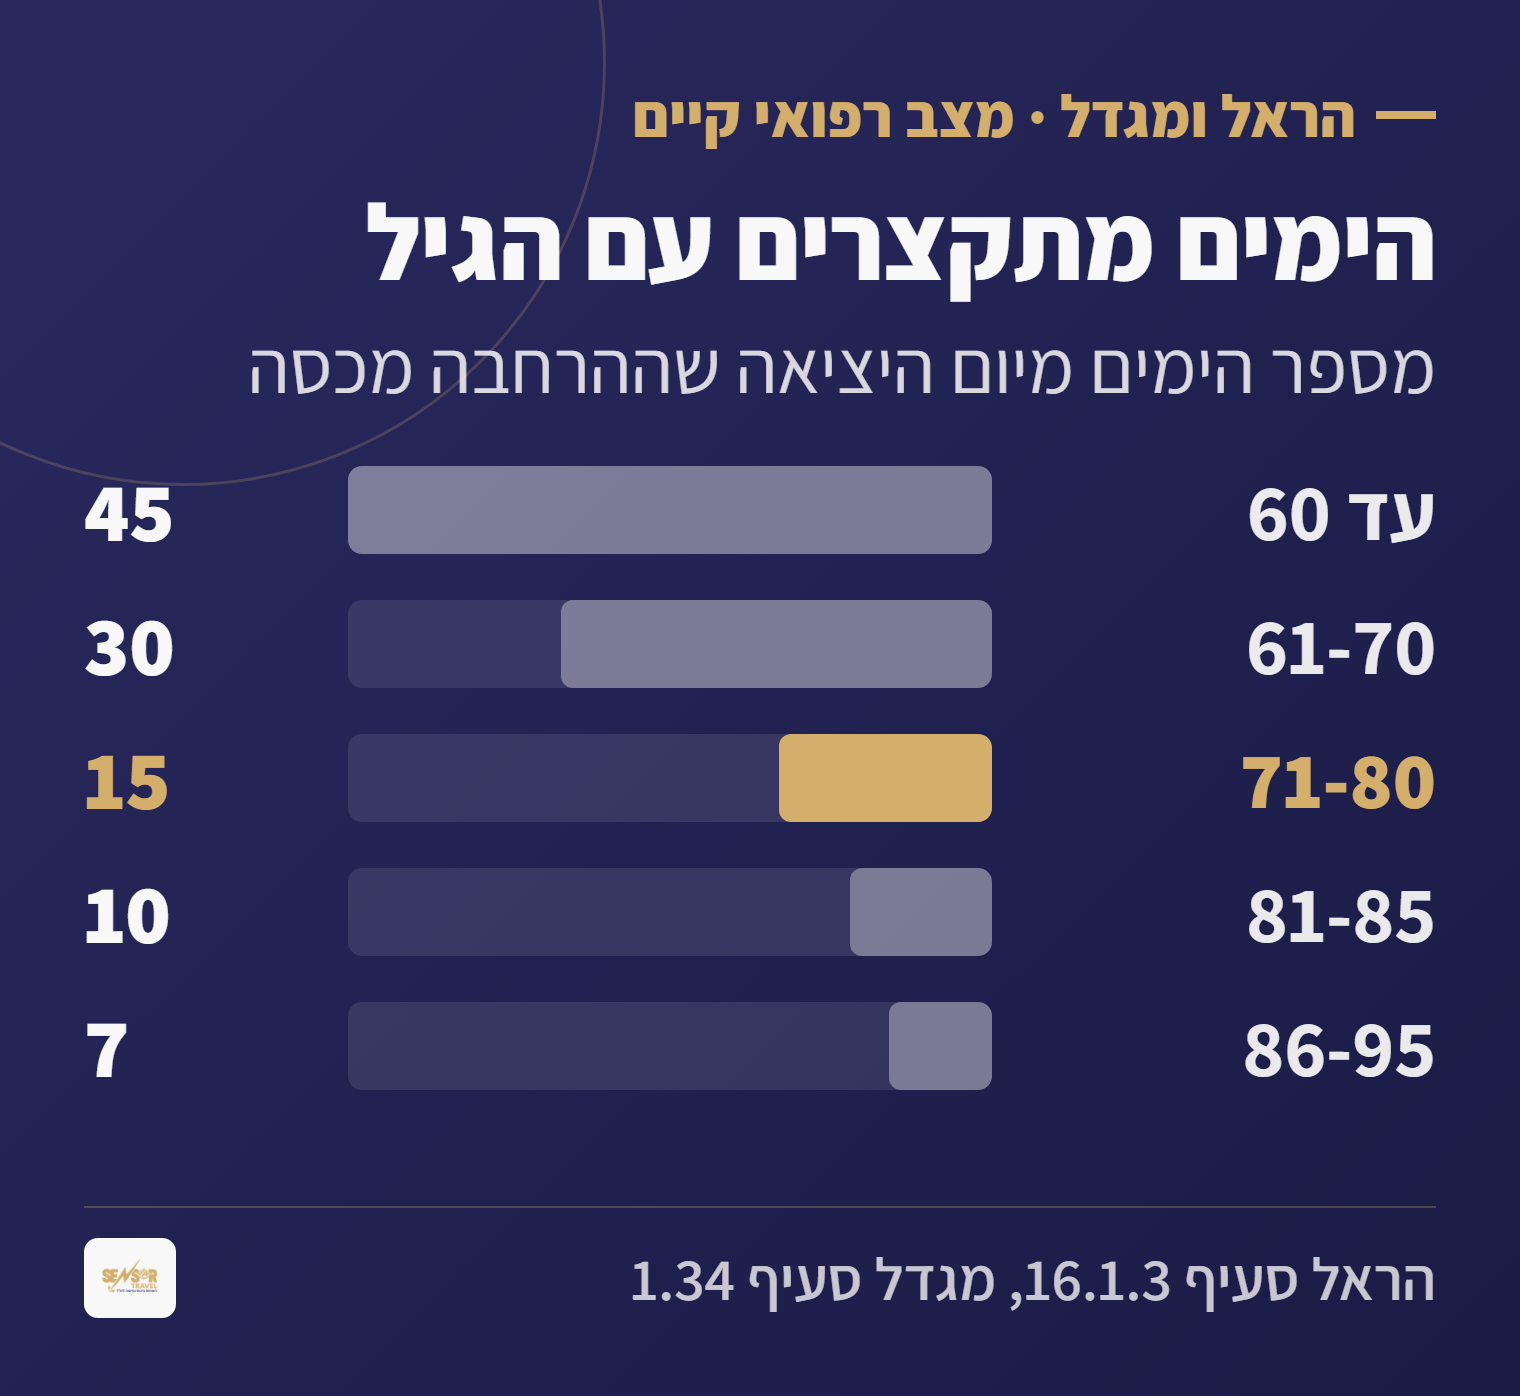
ההרחבה למצב רפואי קיים לא תמיד מכסה את כל הנסיעה. בהראל, במגדל ובמנורה היא מכסה 45 יום עד גיל 60, 30 יום עד גיל 70 ו-15 יום עד גיל 80, גם אם קניתם פוליסה לחודשיים. בהפניקס, בפספורטכארד ובכלל התקופה ארוכה בהרבה. לפני שקובעים תאריך חזרה, בודקים את המספר לגיל שלכם.
עודכן ב-19.10.2026 · נכתב על ידי רועי פרחי, סוכן ביטוח מורשה, רישיון L-00121813. כל המספרים כאן נלקחו מחוברות תנאי הפוליסה של שש החברות ומהתעריפונים שלהן, עם מספר הסעיף, והמחירים חושבו היום במנוע ההשוואה של האתר.
הנסיעה שלכם ארוכה מהמספר שבטבלה? שלחו לי את הגיל, המחלה, התרופות והתאריכים. אבדוק מול החברות מי מכסה את כל התקופה, ואם צריך, אבקש את האישור בכתב לפני שאתם משלמים.
כמה זה יעלה לכם בפועל?
מחיר סופי בשש החברות לפי התעריפונים הרשמיים, בלי למסור פרטים אישיים.
להשוואת מחיריםמה זה "תקופה מרבית" בהרחבה למצב רפואי קיים?
זה מספר הימים, מיום היציאה מהארץ, שבהם ההרחבה משלמת על החמרה של המחלה שהצהרתם עליה. אחרי היום האחרון ההרחבה נגמרת, והפוליסה ממשיכה בלעדיה. מחלה חדשה או תאונה עדיין מכוסות, אבל החמרה של המחלה הקיימת כבר לא.
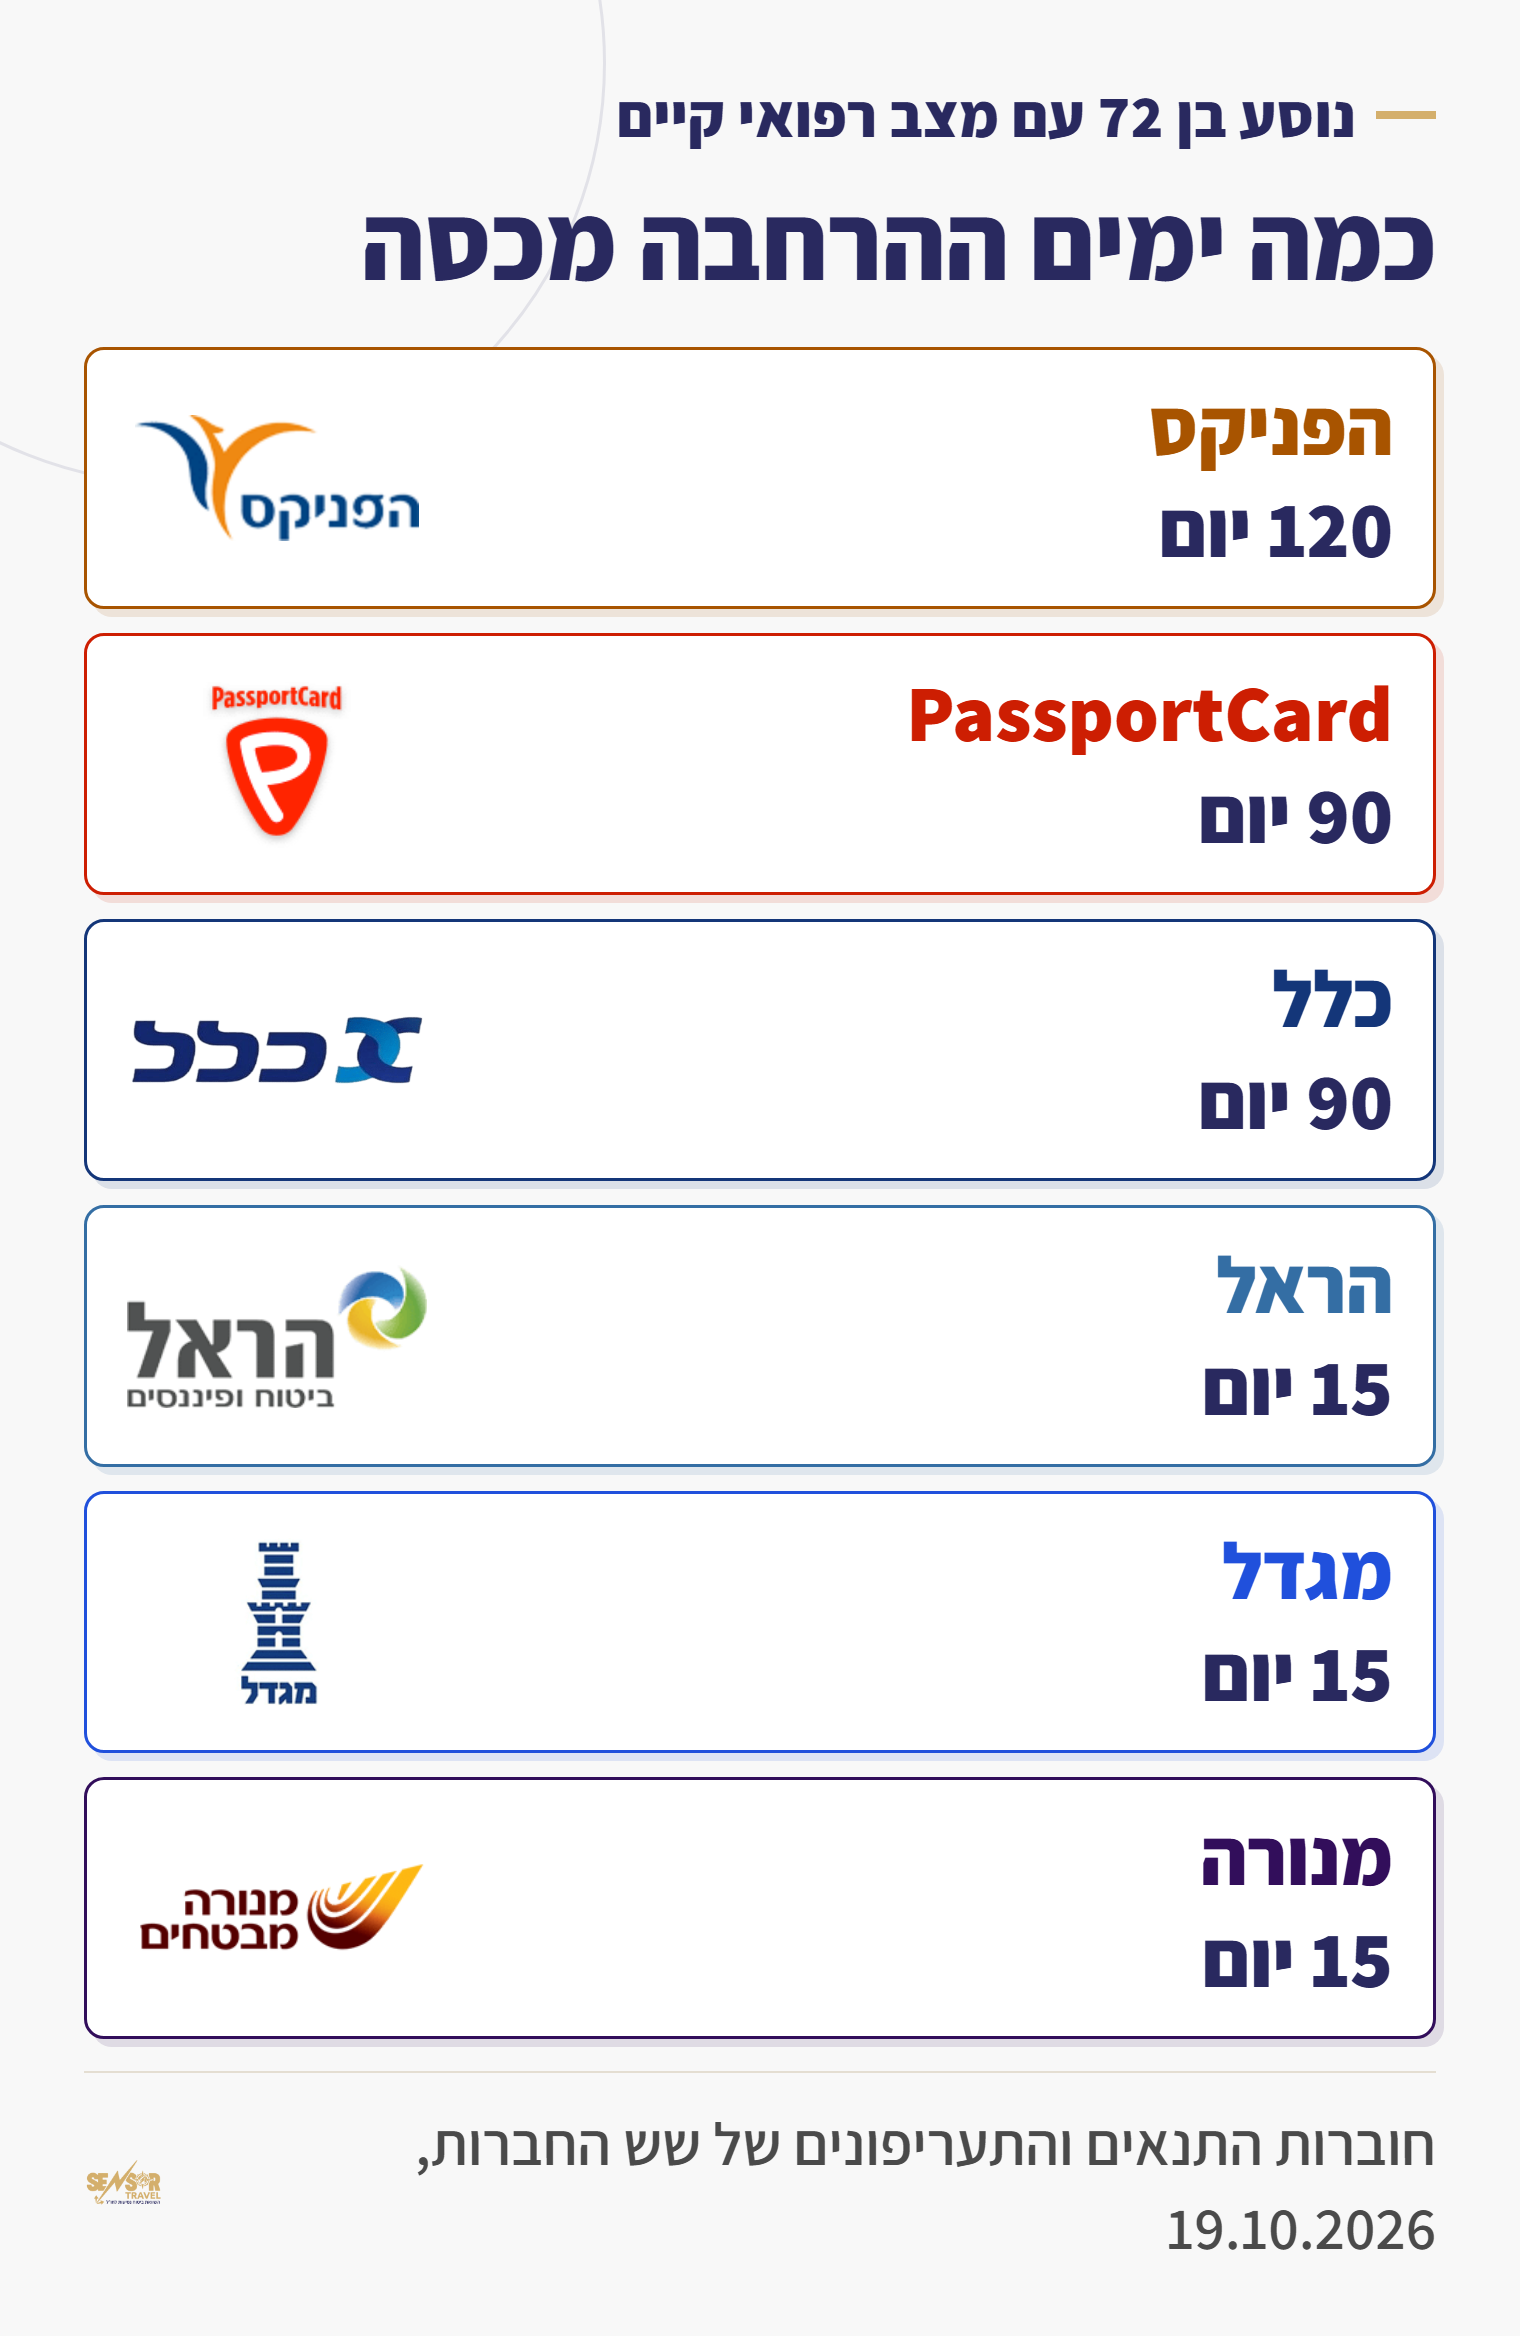
דוגמה: בן 72 עם לחץ דם, שלושה שבועות באיטליה, פוליסה בהראל עם הרחבה. ביום ה-18 הוא מאושפז בגלל עלייה חדה בלחץ הדם. בגיל 72 ההרחבה בהראל מכסה 15 יום בלבד, ולכן האשפוז הזה לא מכוסה, אף שהפוליסה עצמה בתוקף.
מה נחשב מצב רפואי קיים, ומה ההרחבה מכסה בכלל, פירטנו במדריך לביטוח נסיעות עם מצב רפואי קיים. כאן מדברים רק על מספר הימים.
כמה ימים מכסה כל חברה, לפי גיל?
חפשו את השורה של החברה ואת העמודה של הגיל שלכם ביום היציאה. המספר הוא מספר הימים מיום היציאה שבהם החמרה של המחלה הקיימת מכוסה.
| חברה | עד 60 | 61-70 | 71-75 | 76-80 | 81-85 | 86 ומעלה |
|---|---|---|---|---|---|---|
| הפניקס | 180 | 120 | 120 | 60 | 30 | 30 (עד 90) |
| PassportCard | 180 * | 90 | 90 | 30 | 30 ** | 15 |
| כלל | 180 עד 365 *** | 120 | 90 | 60 | 30 | 30 |
| הראל | 45 | 30 | 15 | 15 | 10 | 7 (עד 95) |
| מגדל | 45 | 30 | 15 | 15 | 10 | 7 (עד 95) |
| מנורה | 45 | 30 | 15 | 15 **** | 7 | 7 |
המקור: הפניקס סעיף 1.10.1 (יולי 2024); PassportCard סעיפים 1.7.1 ו-10.4 (נובמבר 2025); כלל, ההרחבות לא קובעות תקופה משלהן, והמספרים הם התקופה המרבית של הפוליסה בתעריפון (יולי 2024); הראל סעיף 16.1.3 (דצמבר 2024); מגדל סעיף 1.34 (07.2021); מנורה סעיף 1.30 (אוקטובר 2025). * עד גיל 18: 90 יום. ** מגיל 85: 15 יום, והגיל מעוגל ליום ההולדת הקרוב. *** 365 יום עד גיל 50, 180 יום בגיל 51 עד 60. **** בחוברת: 15 יום "מגיל 71 עד גיל 80" ו-7 ימים "מגיל 80", ולכן בגיל 80 בדיוק כדאי לקבל את התקופה בכתב. תקופה ארוכה יותר אפשרית בהפניקס, בהראל ובמנורה רק אם החברה אישרה אותה והיא כתובה בדף פרטי הביטוח.
שלוש חברות נותנות תקופה קצרה, ושלוש נותנות תקופה ארוכה. בהראל, במגדל ובמנורה המספרים כמעט זהים: 45, 30, 15 ואז 10 או 7. בהפניקס התקופה להרחבה זהה לתקופה של הפוליסה כולה, 120 יום עד גיל 75. בפספורטכארד ההרחבה מוגבלת לתקופה המרבית של הפוליסה (סעיף 10.4), כלומר 90 יום בגיל 61 עד 75.
כלל יוצאת דופן. ההרחבות שלה לא קובעות תקופה משלהן, ולכן חלה התקופה של הפוליסה, לפי התעריפון. אבל לכלל יש תנאי אחר: ההרחבה הרגילה חלה רק אם המצב היה יציב בחצי השנה שלפני היציאה, בלי החמרה באותה מחלה. מי שהמצב שלו לא היה יציב יכול לבקש הרחבה נפרדת, שהחברה נותנת רק אחרי שבדקה את המקרה.
מה כתוב אצל כל חברה?
הראל (סעיף 16.1.3, דצמבר 2024). 45 יום עד גיל 60, 30 יום בגיל 61 עד 70, 15 יום בגיל 71 עד 80, 10 ימים בגיל 81 עד 85 ו-7 ימים בגיל 86 עד 95, "אלא אם אושר אחרת". התקופה של הפוליסה עצמה ארוכה יותר: 120 יום בגיל 61 עד 75 (סעיף 1.12).
מגדל (סעיף 1.34, מהדורת 07.2021). אותם מספרים בדיוק: 45, 30, 15, 10 ו-7. יש כאן פרט שכדאי להכיר: לפי הנוסח, מי שקונה את ההרחבה מקבל את התקופה המקוצרת הזאת לכל הכיסוי הרפואי הראשי של הפוליסה. בתעריפון העדכני של מגדל יש נסיעות ארוכות יותר, ולכן מי שנוסע יותר מהמספר בטבלה צריך לקבל מהחברה את התקופה בכתב.
מנורה (סעיף 1.30, אוקטובר 2025). 45 יום עד גיל 60, 30 יום בגיל 61 עד 70, 15 יום בגיל 71 עד 80, ו-7 ימים מגיל 80. בחוברת זו התקופה של הפוליסה כולה, וההרחבה לא קובעת תקופה אחרת. ארוכה יותר רק "באישור מפורש בכתב" מהחברה.
הפניקס (סעיף 1.10.1, יולי 2024). 180 יום עד גיל 60, 120 יום בגיל 61 עד 75, 60 יום בגיל 76 עד 80 ו-30 יום בגיל 81 עד 90. מחלה שהחברה כתבה בשמה בדף הפוליסה נכנסת להרחבה אחרת, "מצב רפואי קודם מיוחד", ושם התקופה קצרה: 30 יום עד גיל 80 ו-15 יום אחריו (סעיף 1.10.2).
PassportCard (סעיפים 1.7.1 ו-10.4, נובמבר 2025). 180 יום בגיל 19 עד 60, 90 יום בגיל 61 עד 75, 30 יום בגיל 76 עד 84 ו-15 יום מגיל 85. הגיל נקבע לפי יום ההולדת הקרוב ביותר ליום תחילת הביטוח (סעיף 1.29), כך שמי שבן 84 ושבעה חודשים נחשב בן 85.
כלל (חוברת ספטמבר 2024, ותעריפון יולי 2024). ההרחבות של כלל למצב קיים לא קובעות תקופה משלהן, ולכן חלה התקופה המרבית של הפוליסה: 365 יום עד גיל 50, 180 יום בגיל 51 עד 60, 120 יום בגיל 61 עד 70, 90 יום בגיל 71 עד 75, 60 יום בגיל 76 עד 80, ו-30 יום מגיל 81.
כמה עולה ביטוח נסיעות לבן 72 לשלושה שבועות?
לבן 72 שנוסע לאיטליה ל-21 יום, כיסוי הבסיס עולה בין $133.31 (412 ₪) בכלל ל-$137.55 (425 ₪) בהראל, בהפניקס ובמנורה. בפספורטכארד המחיר הוא $357 (1,103 ₪), ויש לזה סיבה שמופיעה בתעריפון שלה: מגיל 71 הכיסוי להחמרה של מצב קיים כלול כבר במחיר.
| חברה | מחיר | בשקלים |
|---|---|---|
| כלל | $133.31 | 412 ₪ |
| הראל | $137.55 | 425 ₪ |
| הפניקס | $137.55 | 425 ₪ |
| מנורה | $137.55 | 425 ₪ |
| מגדל | $160.65 | 496 ₪ |
| PassportCard | $357.00 | 1103 ₪ |
המחירים חושבו ממנוע ההשוואה של sensortravel מתוך התעריפונים הרשמיים של החברות, נכון ל-19.10.2026. הטבלה היא דוגמה לפרופיל הנוסע שצוין בה ואינה הצעת מחיר: המחיר המחייב הוא זה שחברת הביטוח מציגה במעמד הרכישה. הסכומים הם עבור כיסוי בסיס בלבד, ללא הרחבות. ההמרה לשקלים לפי שער בנק ישראל, 3.089 ₪ לדולר, 2026-10-16, ומשתנה עם השער.
הטבלה כוללת כיסוי בסיס בלבד. ההרחבה למצב רפואי קיים לא נמצאת בה, כי כל חברה קובעת את המחיר שלה לפי הגיל והתשובות בשאלון. שימו לב גם לימים: בגיל 72, 21 יום באיטליה ארוכים מ-15 הימים שההרחבה נותנת בהראל, במגדל ובמנורה.
פספורטכארד היא גם מסלול שירות אחר. הכרטיס משלם לרופא ולבית החולים במקום, כך שלא מוציאים כסף מהכיס ומחכים להחזר, והיא במקום הראשון בביטוח נסיעות במדד השירות של רשות שוק ההון לשנת 2025, עם ציון 95. מה כל חברה מאפשרת בגיל הזה, כולל מחירים לארה"ב, פירטנו במדריך לביטוח נסיעות מעל גיל 70.
מחיר הבסיס, בשש החברות
השוו לפני שמוסיפים הרחבה
מכניסים גיל ותאריכים, ורואים את מחיר הבסיס בכל חברה. על ההרחבה ועל מספר הימים נדבר איתכם בטלפון.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
מה קורה אם מאריכים את השהות בחו"ל?
ההרחבה לא מתארכת יחד עם הפוליסה מעבר לתקופה שלה. בהראל זה כתוב במפורש: גם אם הפוליסה הוארכה, ההרחבה למצב רפואי קודם נגמרת בתום התקופה של סעיף 16.1.3. בפספורטכארד סעיף 10.4 קובע אותו דבר מול סעיף 1.7.1.
הצד הטוב: בהראל ובמנורה הארכה שמבקשים לפני שהפוליסה נגמרת נעשית בלי בדיקה חדשה של המצב הרפואי. איך מאריכים מחו"ל ומה כל חברה דורשת, כתבנו במדריך להארכת ביטוח נסיעות בחו"ל.
מה עושים כשהנסיעה ארוכה מהתקופה?
עוצרים לפני הרכישה, לא אחרי. ארבעה צעדים:
- סופרים את הימים מיום היציאה מהארץ, לא מיום הרכישה.
- בודקים את הגיל ביום היציאה. בפספורטכארד הגיל מעוגל ליום ההולדת הקרוב.
- אם הנסיעה ארוכה מהמספר בטבלה, מבקשים מהחברה תקופה ארוכה יותר, ומוודאים שהיא כתובה בדף פרטי הביטוח. בהפניקס, בהראל ובמנורה החוברת מאפשרת את זה.
- אם החברה לא מאשרת, משווים מול החברות שהתקופה אצלן ארוכה יותר לגיל שלכם.
וחשוב לא פחות: לענות על כל שאלה בשאלון הבריאות. איך עושים את זה בלי לטעות, כתבנו במדריך להצהרת בריאות בביטוח נסיעות. מי שנוטל אינסולין ימצא את הפרטים שלו במדריך לביטוח נסיעות לסוכרתיים.
בגיל 75, 80 ו-85: מה משתנה בימים?
כל יום הולדת עגול מקצר את ההרחבה אצל חלק מהחברות. בגיל 76 הפניקס יורדת מ-120 ל-60 יום ופספורטכארד מ-90 ל-30. בגיל 81 הראל ומגדל יורדות מ-15 ל-10 ימים, ובגיל 86 ל-7.
מחירים ותקופות לכל מדרגה פירטנו בנפרד: ביטוח נסיעות מעל גיל 75, מעל גיל 80 ומעל גיל 85. את כל הגילים יחד תמצאו במדריך לביטוח נסיעות למבוגרים.
למה לבדוק את זה דרך סוכן?
המספר בטבלה הוא נקודת ההתחלה. בהראל, במנורה ובהפניקס אפשר לקבל תקופה ארוכה יותר באישור, ומי שמבקש את האישור צריך לדעת מה לשאול. אני בודק את זה מול החברות בשבילכם לפני שאתם משלמים, ואם תהיה תביעה, אני מטפל בה מולן.
המחירים במנוע מחושבים לפי התעריפונים הרשמיים של החברות, כמו בטבלה למעלה. ההבדל הוא סוכן שמכיר את הסעיפים ועומד לצדכם בתביעה, במקום מוקד טלפוני כללי. דפי החברות באתר: הראל, הפניקס, מגדל, מנורה, כלל וPassportCard.
שאלות ותשובות על התקופה המרבית
כמה ימים מכסה ההרחבה למצב רפואי קיים?
זה תלוי בחברה ובגיל. בהראל, במגדל ובמנורה 45 יום עד גיל 60, 30 יום עד גיל 70 ו-15 יום עד גיל 80. בהפניקס 180 יום עד גיל 60 ו-120 יום עד גיל 75. בפספורטכארד 180 יום עד גיל 60 ו-90 יום עד גיל 75. בכלל חלה התקופה של הפוליסה.
מאיזה יום סופרים את הימים?
מיום היציאה מהארץ. בהראל ובמגדל זה כתוב במילים "מיום היציאה לחו"ל". מי שקנה את הפוליסה חודש לפני הטיסה לא מאבד ימים בגלל זה.
מה קורה אם ההחמרה קרתה אחרי שהתקופה נגמרה?
ההרחבה לא תשלם על ההחמרה של המחלה הקיימת. הפוליסה עצמה ממשיכה, ולכן מחלה חדשה או תאונה שלא קשורות למחלה הקיימת עדיין מכוסות.
אם מאריכים את הפוליסה בחו"ל, גם ההרחבה מתארכת?
לא מעבר לתקופה שלה. בהראל ההרחבה נגמרת בתום התקופה של סעיף 16.1.3 גם אם הפוליסה הוארכה, ובפספורטכארד סעיף 10.4 קובע אותו דבר.
איזו חברה נותנת הכי הרבה ימים למצב רפואי קיים?
עד גיל 60, הפניקס ופספורטכארד נותנות 180 יום, וכלל עד 365 יום עד גיל 50. בגיל 61 עד 75, הפניקס נותנת 120 יום, פספורטכארד 90, וכלל 120 עד גיל 70 ו-90 עד גיל 75. בכלל ההרחבה הרגילה דורשת גם שהמצב היה יציב בחצי השנה שלפני היציאה.
שש חברות, מחיר אחד שלכם, וסוכן שעומד לצדכם
לפני הטיסה, השוו מחירים
רואים את מחיר הבסיס בשש החברות לפי הגיל והתאריכים שלכם. יש מחלה קבועה? אנחנו בודקים איתכם מי מכסה את כל ימי הנסיעה.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
התקופות והסעיפים לקוחים מחוברות תנאי הפוליסה של שש החברות כפי שהן מפורסמות באתרי החברות (הראל דצמבר 2024, הפניקס יולי 2024, מגדל 07.2021, מנורה אוקטובר 2025, PassportCard נובמבר 2025, כלל ספטמבר 2024) ומהתעריפון של כלל (יולי 2024). המחירים חושבו במנוע ההשוואה של Sensor Travel ב-19.10.2026 לפי התעריפונים הרשמיים. מה שמחייב הוא הנוסח שמצורף לפוליסה שלכם ומה שכתוב בדף פרטי הביטוח. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה. המידע כאן אינו המלצה לרכישת פוליסה מסוימת.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.