ביטול נסיעה
ביטוח ביטול נסיעה מכל סיבה 2026: מי מוכרת, כמה עולה ומה מחזירים
הכיסוי נמכר בנפרד, תקף רק אם הוא רשום בדף פרטי הביטוח, וחל על רשימה סגורה של מצבים. הנה מה שמכוסה, וכמה זה עולה בשש החברות.
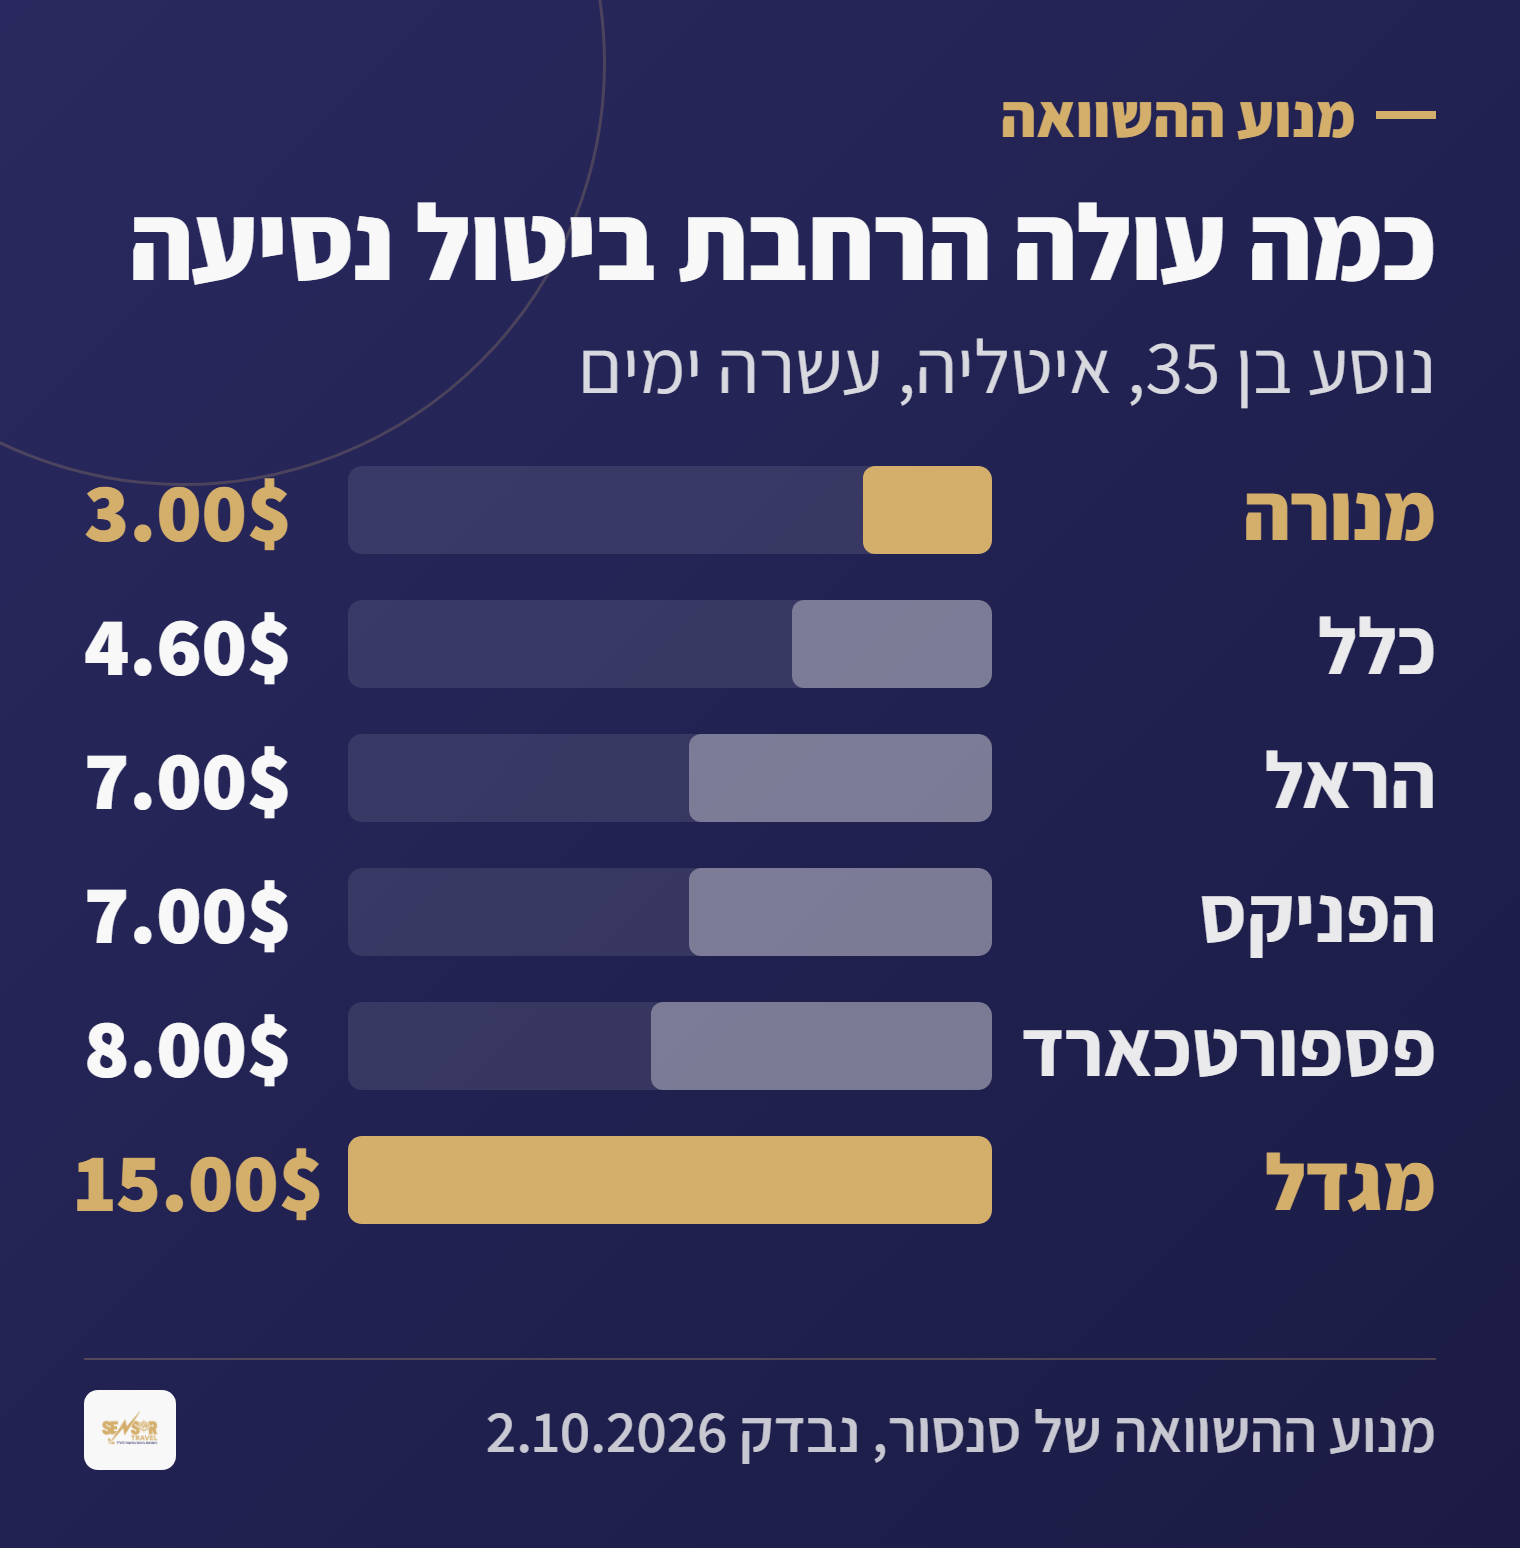
הכיסוי לביטול נסיעה אינו כלול בפוליסת הבסיס. קונים אותו בתוספת תשלום, והוא תקף רק אם הוא רשום בדף פרטי הביטוח שלכם. הוא מחזיר תשלומים ששילמתם מראש, וברשימה סגורה של מצבים בלבד: אירוע רפואי אצלכם או אצל בן משפחה קרוב, פטירה, ואצל חלק מהחברות גם צו 8. במנוע ההשוואה של סנסור ההרחבה עולה בין 3$ ל-15$ לנוסע בן 35 בנסיעה של עשרה ימים.
כמה זה יעלה לכם בפועל?
מחיר סופי בשש החברות לפי התעריפונים הרשמיים, בלי למסור פרטים אישיים.
להשוואת מחיריםמי מוכרת ביטוח ביטול נסיעה מכל סיבה?
מבין שש החברות, רק הפניקס מוכרת היום ביטול מכל סיבה, וגם אצלה זה מוצר נפרד מביטוח הנסיעות, בשם טריפ גרנטי. בפוליסות ביטוח הנסיעות עצמן, בכל השש, ביטול מכוסה רק מרשימה סגורה של סיבות. כך זה נראה בכל חברה:
| חברה | ביטול מכל סיבה | הרחבת ביטול, 10 ימים | תקרת ביטול בסיסית | מתוכה כרטיס טיסה |
|---|---|---|---|---|
| הפניקס | כן, אבל כמוצר נפרד מביטוח הנסיעות: טריפ גרנטי. מחזיר 80% מדמי הביטול, עד 20,000$, אם ביטלתם עד 6 שעות לפני הטיסה | $7.00 (21 ₪) | 6,000$ לביטול ולקיצור יחד | עד 2,000$ |
| הראל | לא מצאנו באתר החברה | $7.00 (21 ₪) | 5,000$, וברמה המורחבת תקרה גבוהה יותר | עד 2,000$ |
| PassportCard | לא. החברה כותבת שאין אצלה ביטוח טיסה מכל סיבה | $8.00 (24 ₪) | 4,000$, וברמה המורחבת 8,000$ | עד 1,500$, וברמה המורחבת עד 3,000$ |
| מגדל | לא מצאנו באתר החברה | $15.00 (46 ₪) | 6,000$ במסלול 1 | עד 2,000$ |
| מנורה | לא מצאנו באתר החברה | $3.00 (9 ₪) | 6,000$ | עד 2,000$ |
| כלל | לא מצאנו באתר החברה | $4.60 (14 ₪) | לא אימתנו היום, בדקו בדף פרטי הביטוח | בדף פרטי הביטוח |
המחירים חושבו ממנוע ההשוואה של sensortravel מתוך התעריפונים הרשמיים של החברות, נכון ל-02.10.2026. הטבלה היא דוגמה לפרופיל הנוסע שצוין בה ואינה הצעת מחיר: המחיר המחייב הוא זה שחברת הביטוח מציגה במעמד הרכישה. הסכומים הם עבור כיסוי בסיס והרחבת ביטול וקיצור נסיעה בלבד, ללא הרחבות אחרות. ההמרה לשקלים לפי שער בנק ישראל, 3.06 ₪ לדולר, 2026-10-02, ומשתנה עם השער.
טריפ גרנטי של הפניקס נקנה בחלון זמן קצר: עד 7 ימים מהזמנת הטיסה ולא יאוחר מ-15 יום לפני הטיסה, או עד 14 ימים מההזמנה כשהטיסה רחוקה יותר מ-3 חודשים. הביטול צריך להיות ביוזמתכם, ולא מחזירים בו דמי ביטול על קיצור או שינוי של הטיסה. את המחיר שלו הפניקס לא מפרסמת באתר שלה, ולכן הוא לא מופיע בטבלה.
כמה עולה ביטול נסיעה לטיול של 1,500$ ושל 4,000$?
אותו מחיר. בתעריפים של שש החברות, כפי שמנוע ההשוואה מחשב אותם, הרחבת הביטול מתומחרת לפי גיל הנוסע ומספר הימים, ולא לפי מחיר הטיול. מה שמשתנה הוא כמה תקבלו בחזרה:
- טיול של 1,500$ לנוסע: נכנס מתחת לתקרה הבסיסית ומתחת לתקרת כרטיס הטיסה בכל החברות שבטבלה.
- טיול של 4,000$ לנוסע: נכנס בתקרה הכוללת, ובפספורטכארד בדיוק בגבול. אבל אם הטיסה עצמה עלתה יותר מ-2,000$, ההחזר על הכרטיס נעצר בתקרה של 2,000$, ובפספורטכארד ב-1,500$. מי שזה המצב שלו צריך את הרמה המורחבת.
בפוליסת הנסיעות מחזירים את ההפסד בפועל, עד התקרה, ובחלק מהחברות בניכוי השתתפות עצמית. בטריפ גרנטי מחזירים 80% מדמי הביטול.
מה מכוסה כשמבטלים נסיעה?
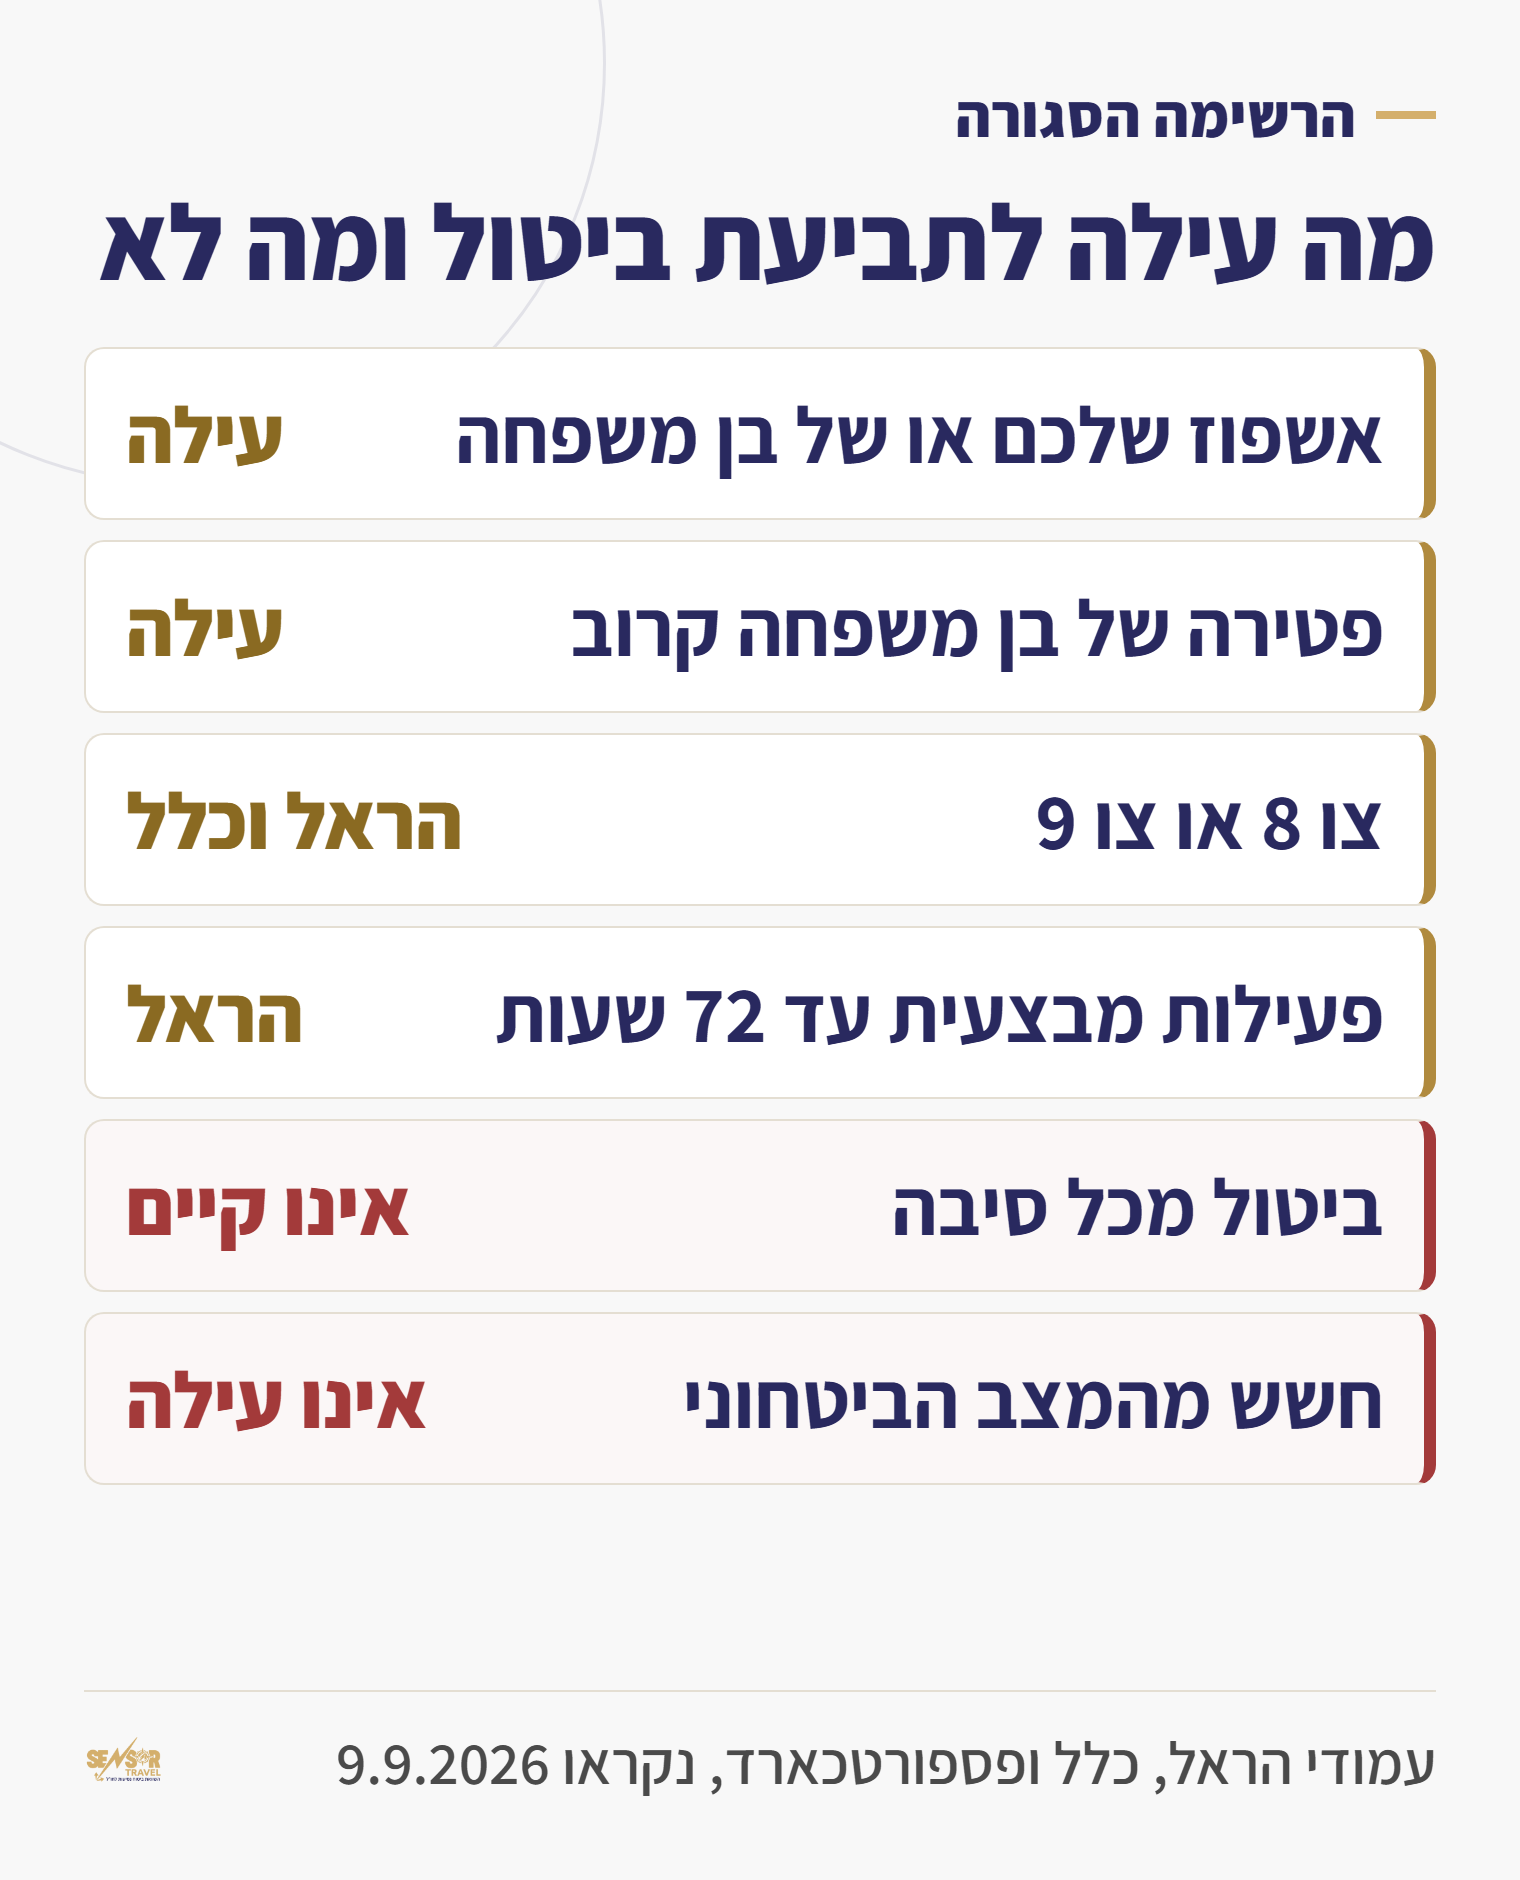
פתחו את דף פרטי הביטוח וחפשו את השורה "ביטול וקיצור נסיעה". אם היא לא שם, אין לכם כיסוי, גם אם קניתם פוליסה יקרה. הראל מנסחת את העילות כך בעמוד התביעות שלה: "במקרה שנסיעתך בוטלה מסיבות שאינן צפויות, כמפורט בתנאי הביטוח, כמו אשפוז בבית חולים, שלך או של בן משפחה קרוב, או גיוס למילואים בצו חירום / מיוחד או השתתפות בפעילות מבצעית".
מה שמוחזר זה כסף ששילמתם ולא תקבלו בחזרה מהספק. הראל מפרטת: "כרטיס טיסה, מלון ורכב שכור". לא מוחזרות הוצאות שטרם שילמתם עליהן, ולא הפסד ימי חופשה.
המילה החשובה היא "סגורה". פספורטכארד כותבת בעמוד הביטול שלה במפורש: "הביטוח של פספורטכארד הינו ביטוח רפואי חירומי, על כן אין בפספורטכארד ביטוח טיסה מכל סיבה". כלל מנסחת את הכיסוי שלה כ"ביטול נסיעה עקב אירוע רפואי פתאומי" של המבוטח או בן משפחה קרוב או קבלת צו 8. הפניקס קוראת להרחבה שלה בשם המלא "כיסוי הוצאות ביטול או קיצור נסיעה מסיבות רפואיות". שלוש חברות, שלושה ניסוחים, אותו עיקרון.
אצל הראל יש שתי רמות. בעמוד השאלות הנפוצות שלה מופיע הביטוי "הרחבה בתוספת תשלום לביטול וקיצור נסיעה (בסיס/מורחב)". הרמה המורחבת עולה יותר ומעלה את תקרת ההחזר. רשימת הסיבות נשארת אותה רשימה, ועל התעריף שלה נדבר בהמשך.
למה ההרחבה הזאת לא נמצאת בפוליסה שקניתם?
כי היא נמכרת בנפרד, ובמסלול רכישה מהיר קל לדלג עליה. פספורטכארד מנסחת את התנאי בשתי שורות: "הכיסוי לביטול ו/או קיצור נסיעה ניתן לרכישה בתוספת תשלום, והינו בתוקף רק אם צוין במפורש בדף פרטי הביטוח".
זה אותו היגיון שחל על שאר ההרחבות. הכבודה, הספורט האתגרי וההשתתפות העצמית נקבעים כולם באותו דף אחד. אם קניתם דרך אפליקציה של קופת חולים או דרך הטבה של כרטיס אשראי, סביר שההרחבה הזאת לא נכללה בכלל.
כמה עולה הרחבת ביטול נסיעה בכל חברה?
הפער בין החברות גדול פי חמישה, על אותו כיסוי בדיוק. הרצנו במנוע ההשוואה של סנסור נוסע אחד בן 35 לאיטליה, נסיעה של עשרה ימים, פוליסת בסיס עם חבות כלפי צד שלישי ואיתור וחילוץ, ואז הוספנו את הרחבת הביטול ברמה הרפואית ומדדנו רק את ההפרש.
| החברה | עלות ההרחבה | הפוליסה בלי ההרחבה | סה"כ |
|---|---|---|---|
| מנורה | 3.00$ (9 ₪) | 19.50$ (59 ₪) | 22.50$ (68 ₪) |
| כלל | 4.60$ (14 ₪) | 21.18$ (64 ₪) | 25.78$ (78 ₪) |
| הראל | 7.00$ (21 ₪) | 25.00$ (75 ₪) | 32.00$ (97 ₪) |
| הפניקס | 7.00$ (21 ₪) | 22.00$ (66 ₪) | 29.00$ (87 ₪) |
| פספורטכארד | 8.00$ (24 ₪) | 30.00$ (91 ₪) | 38.00$ (115 ₪) |
| מגדל | 15.00$ (45 ₪) | 18.18$ (55 ₪) | 33.18$ (100 ₪) |
שימו לב לשורה של מגדל. הפוליסה שלה היא הזולה בטבלה, וההרחבה שלה מייקרת אותה ב-83 אחוזים. אצל מנורה אותה הרחבה מוסיפה 15 אחוזים. מי שמשווה רק את מחיר הבסיס ומוסיף את הביטול אחר כך מגלה סדר אחר לגמרי מזה שראה בהתחלה.
הרמה המורחבת: שתי חברות מוכרות אותה, ובגיל 65 הסדר מתהפך
שתי חברות מפרסמות מדרגת ביטול שנייה וגבוהה יותר: הראל ופספורטכארד. ארבע האחרות אינן מפרסמות תעריף לרמה כזו, ובמנוע ההשוואה הן מסומנות כך במפורש. חשוב לומר מה המדרגה הזאת אינה: היא אינה ביטול מכל סיבה. פספורטכארד כותבת בעצמה שאין אצלה ביטוח טיסה מכל סיבה, והמדרגה המורחבת קונה תקרת החזר גבוהה יותר על אותן סיבות, לא חופש לבטל בלי סיבה. הראל כותבת בתנאי הפוליסה שהרמה המורחבת מגדילה אך ורק את תקרת ההחזר.
התמחור של השתיים בנוי אחרת לגמרי, וזה מה שיוצר את ההיפוך. פספורטכארד גובה על המדרגה המורחבת תעריף אחיד בכל גיל. הראל מתמחרת אותה לפי מדרגות גיל, ולכן היא זולה מאוד בגיל צעיר ומתייקרת מהר.
| החברה והגיל | ביטול רפואי | ביטול מורחב | סך הכל עם המורחב |
|---|---|---|---|
| הראל, בן 35 | 7.00$ (21 ₪) | 10.00$ (30 ₪) | 35.00$ (106 ₪) |
| פספורטכארד, בן 35 | 8.00$ (24 ₪) | 20.00$ (60 ₪) | 50.00$ (151 ₪) |
| הראל, בן 65 | 15.00$ (45 ₪) | 38.00$ (115 ₪) | 76.00$ (229 ₪) |
| פספורטכארד, בן 65 | 8.00$ (24 ₪) | 20.00$ (60 ₪) | 64.50$ (195 ₪) |
בגיל 35 הראל זולה בהרבה: 35 דולר לעומת 50, כלומר 106 שקלים לעומת 151. בגיל 65 זה מתהפך, ופספורטכארד יוצאת זולה יותר, 64.50 דולר לעומת 76, כלומר 195 שקלים לעומת 229. כאן פספורטכארד, שבדרך כלל נמצאת בקבוצת השירות ולא בקבוצת המחיר, יוצאת הזולה מבין השתיים. הסיבה פשוטה: תעריף המדרגה המורחבת שלה אינו עולה עם הגיל, ושל הראל כן.
לזוג הפער נפתח עוד יותר. בני 68 ו-70 לאותה נסיעה משלמים 147 דולר בפספורטכארד, 443 שקלים, לעומת 172 דולר בהראל, 519 שקלים.
שש חברות, מחיר אחד שלכם
בדקו כמה מוסיפה הרחבת הביטול לנסיעה שלכם
במנוע אפשר לסמן את הרחבת הביטול ולראות מיד כמה היא מוסיפה אצל כל אחת משש החברות, על אותם כיסויים בדיוק.
סנסור עשויה לקבל עמלה מחברת הביטוח אם תרכשו דרך ההשוואה.
למה בגיל 68 הסדר מתהפך?
כי כל חברה מתמחרת את הסיכון בגיל אחרת, וההרחבה הזאת רגישה לגיל יותר מהפוליסה עצמה. הרצנו את אותה נסיעה לזוג בני 68 ו-70, ושתי החברות הזולות בגיל 35 עברו לצד השני של הטבלה.
| החברה | בגיל 35 (נוסע אחד) | בגיל 68 ו-70 (זוג) |
|---|---|---|
| מנורה | 3.00$ | 16.00$ |
| הפניקס | 7.00$ | 16.00$ |
| פספורטכארד | 8.00$ | 16.00$ |
| מגדל | 15.00$ | 30.00$ |
| הראל | 7.00$ | 30.00$ |
| כלל | 4.60$ | 45.20$ |
כלל היא הדוגמה הבולטת, והמדרגה שלה מתחילה מוקדם ממה שנדמה. לנוסע יחיד בן 50 ההרחבה עולה שם 8.60$ לעשרה ימים, ובגיל 51 היא כבר 21.60$. פספורטכארד עושה את ההפך: היא גובה 8.00$ לאותה נסיעה בכל גיל, מ-35 ועד 70, ולכן היא נעה מהמקום החמישי לקבוצה הזולה ביותר יחד עם מנורה והפניקס. אצל נוסעים מבוגרים כדאי לבדוק את כלל ואת פספורטכארד זו מול זו ולא להסתמך על מה שהיה נכון בנסיעה הקודמת.
בנסיעה ארוכה ההרחבה מפסיקה להתייקר
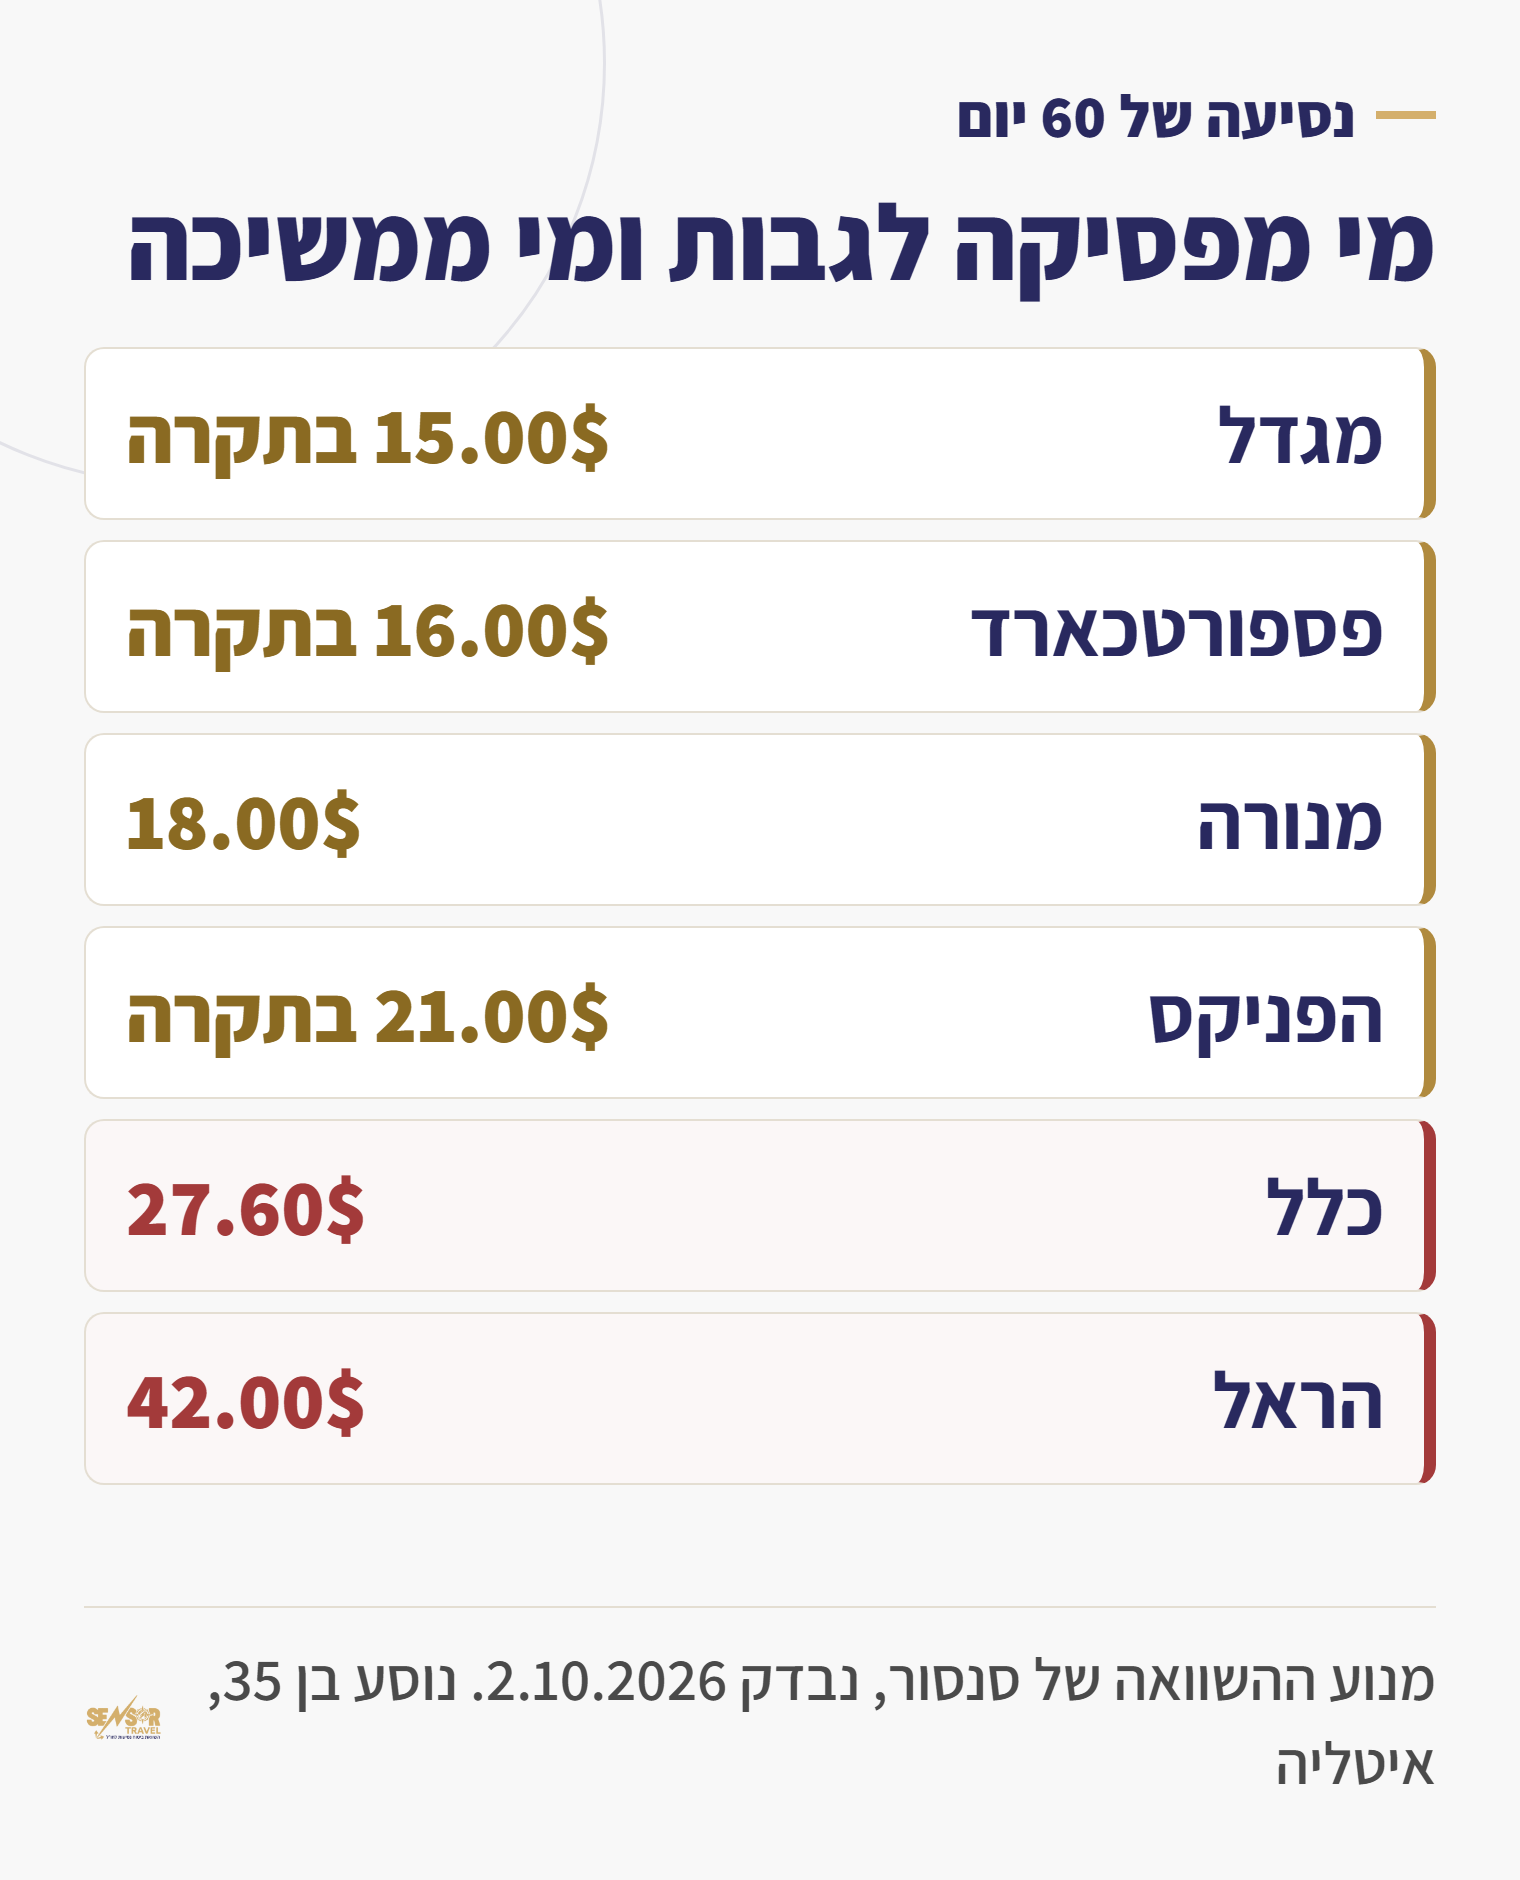
לשלוש חברות יש תקרה לעלות ההרחבה, ולשלוש אין. פספורטכארד עוצרת ב-16$ לנוסע לכל הנסיעה, מגדל עוצרת ב-15$ (הנחת האתר שלה אינה חלה על ההרחבה), והפניקס עוצרת ב-21$ עד גיל 60. הראל, כלל ומנורה ממשיכות לגבות לפי יום בלי תקרה.
| החברה | 10 ימים | 30 ימים | 60 ימים |
|---|---|---|---|
| מגדל | 15.00$ | 15.00$ | 15.00$ |
| פספורטכארד | 8.00$ | 16.00$ | 16.00$ |
| מנורה | 3.00$ | 9.00$ | 18.00$ |
| הפניקס | 7.00$ | 21.00$ | 21.00$ |
| כלל | 4.60$ | 13.80$ | 27.60$ |
| הראל | 7.00$ | 21.00$ | 42.00$ |
מגדל היא היקרה ביותר בנסיעה של עשרה ימים והזולה ביותר בנסיעה של חודשיים, באותו מספר בדיוק. הראל עולה פי שישה מ-10 ימים ל-60 יום. אם אתם יוצאים לטיול ארוך, זה סעיף שכדאי להסתכל עליו לפני שסוגרים, בדיוק כמו בביטוח לתרמילאים.
הסעיף שמפיל תביעות ביטול
אם אתם או בן משפחה קרוב הייתם במיון או באשפוז בחצי השנה שלפני שקניתם את הפוליסה, ביטול בגלל אותו מצב רפואי לא יכוסה. פספורטכארד כותבת את זה במפורש: הכיסוי "אינו חל במצבים בהם הנסיעה בוטלה ו/או קוצרה עקב מצבו הרפואי או פטירתו של המבוטח ו/או בן משפחה קרוב" אם אותו אדם "ביקר במיון או שהה באשפוז עקב אותו מצב רפואי במהלך ששת החודשים שקדמו לרכישת הפוליסה".
זה החריג שהכי הרבה אנשים נופלים בו, כי הוא לא נוגע למי שנוסע. הוא נוגע לאמא שאושפזה בפברואר, ולנסיעה שנקנתה במרץ ובוטלה ביוני. ההיגיון כאן זהה לזה של הצהרת הבריאות: הביטוח מכסה את מה שלא היה ידוע בזמן הרכישה.
מכאן נגזר גם התזמון. ההרחבה מתחילה לפעול מרגע הרכישה, ולכן ככל שקונים אותה קרוב יותר להזמנת הטיסה כך היא מכסה חלון ארוך יותר. לקנות אותה אחרי שכבר יודעים על בעיה זה מאוחר מדי.
ביטול נסיעה בגלל מצב ביטחוני, צו 8 ומילואים
הראל וכלל מכסות ביטול בעקבות צו 8, כל אחת בניסוח שלה. הראל: "אם רכשתם הרחבה בתוספת תשלום לביטול וקיצור נסיעה (בסיס/מורחב) … הפוליסה שלכם מכסה בין היתר גם הפסד תשלומים בעקבות ביטול או קיצור הנסיעה, במקרים בהם הנסיעה בוטלה ו/או קוצרה עקב צו 8 או צו 9". כלל כוללת את קבלת צו 8 ברשימת העילות שלה לצד האירוע הרפואי.
מה שאינו מכוסה זה המצב הביטחוני עצמו. כלל כותבת בשאלות הנפוצות שלה שהכיסוי הוא "למקרה של ביטול נסיעה עקב אירוע רפואי פתאומי" או צו 8. חשש מנסיעה, סגירת שדה תעופה או המלצה לא לטוס אינם עילה לתביעה בפוליסה רגילה. מה כל אחת משש החברות כותבת על מלחמה, טרור וביטול נסיעה בגלל מלחמה ריכזנו בהאם ביטוח נסיעות מכסה מלחמה.
למי שבשירות קבע או סדיר יש סעיף נוסף אצל הראל, לפעילות מבצעית שאינה עולה על 72 שעות, לפי אישור של קצין בדרגת תת אלוף לפחות. הראל מציינת בעמוד שלה שהכיסוי הזה בקיצור נסיעה ולמשרתים בשירות סדיר ניתן כהטבה עד 31.08.26. נכון לבדיקה שלנו ב-9.9.2026 המשפט הזה עדיין מופיע שם, ולכן מי שמסתמך עליו צריך לוודא מול הראל שההטבה הוארכה.
אילו מסמכים צריך להגיש?
אספו את הניירת לפני שאתם מגישים, כי חסר אחד מהם מחזיר את התיק אליכם. זו הרשימה שהראל ופספורטכארד מפרסמות לתביעת ביטול נסיעה:
- אישור רפואי על אי כשירות לטיסה, או המלצת רופא לאיסור נסיעה.
- קבלה על התשלום, לא חשבונית. פספורטכארד כותבת שחשבונית אינה אסמכתא לתשלום.
- פירוט נפרד של עלות הטיסה ועלות שירותי הקרקע, גם אם קניתם חבילה.
- אישור מסוכנות הנסיעות או מחברת התעופה על גובה דמי הביטול או ההחזר שהתקבל.
- בפטירה: תעודת פטירה או דוח פטירה עם סיבת המוות, ומסמך שמעיד על קרבה משפחתית.
- בצו 8 או פעילות מבצעית אצל הראל: את התביעה מגישים במייל בלבד, עם צו 8 עדכני או אישור מפקד.
ולפני הכול, בטלו את ההזמנות מול הספקים. פספורטכארד מבקשת "לפנות לגורם ממנו הוזמנו מרכיבי הנסיעה (חברת תעופה, מלון, סוכנות נסיעות וכיו”b) בהודעה על ביטול ההזמנה", ולקבל מהם קודם כל את מה שמגיע לכם. חברת הביטוח משלימה את ההפרש, היא לא מחליפה את ההחזר שמגיע לכם מחברת התעופה. אם הטיסה בוטלה או התעכבה מצד חברת התעופה, יש לכם עילה נפרדת לגמרי, והסברנו אותה במאמר על עיכוב טיסה.
שאלות ותשובות
ביטוח נסיעות מכסה ביטול מכל סיבה?
לא בפוליסות הרגילות של שש החברות. פספורטכארד כותבת במפורש שאין אצלה ביטוח טיסה מכל סיבה, וכלל והפניקס מנסחות את הכיסוי סביב אירוע רפואי. הרשימה סגורה ומופיעה בתנאי הפוליסה. הראל ופספורטכארד מוכרות מדרגת ביטול מורחבת, אבל היא מעלה רק את תקרת ההחזר על אותן סיבות. מי שרוצה לבטל בלי סיבה צריך מוצר נפרד: מבין שש החברות רק הפניקס מוכרת כזה, בשם טריפ גרנטי, והוא מחזיר 80% מדמי הביטול.
מי מוכרת ביטוח ביטול נסיעה מכל סיבה?
מבין שש החברות, רק הפניקס, במוצר נפרד בשם טריפ גרנטי. הוא מחזיר 80% מדמי הביטול, עד 20,000$, אם ביטלתם ביוזמתכם עד 6 שעות לפני הטיסה, וקונים אותו בתוך כמה ימים מהזמנת הטיסה. בפוליסות ביטוח הנסיעות של שש החברות הביטול מכוסה רק מרשימה סגורה של סיבות.
כמה עולה הרחבת ביטול נסיעה?
לפי מנוע ההשוואה של סנסור ב-2.10.2026, לנוסע בן 35 באיטליה לעשרה ימים ההרחבה עולה 3.00$ (9 ₪) במנורה, 4.60$ (14 ₪) אצל כלל, 7.00$ (21 ₪) בהראל ובהפניקס, 8.00$ (24 ₪) בפספורטכארד ו-15.00$ (46 ₪) במגדל. זה בין 15 ל-83 אחוזים מעל מחיר הפוליסה באותה חברה.
כמה מחזיר ביטוח ביטול נסיעה על טיול של 4,000$?
את ההפסד בפועל עד התקרה. התקרה הבסיסית היא 4,000$ בפספורטכארד, 5,000$ בהראל ו-6,000$ בהפניקס, במגדל ובמנורה. בתוך התקרה יש תקרה נפרדת לכרטיס הטיסה, 2,000$ ברוב החברות ו-1,500$ בפספורטכארד, ולכן טיסה יקרה יותר לא תוחזר במלואה בלי הרמה המורחבת.
הביטוח מכסה ביטול בגלל צו 8?
הראל וכלל מציינות את צו 8 במפורש. הראל מוסיפה גם את צו 9 וגם פעילות מבצעית של עד 72 שעות למי שבשירות קבע או סדיר, לפי אישור של קצין בדרגת תת אלוף לפחות. הכיסוי קיים רק אם רכשתם את הרחבת הביטול, ואצל שאר החברות יש לבדוק את הניסוח בתנאי הפוליסה שלכן.
ביטלתי בגלל מחלה של אמא. זה מכוסה?
רק אם היא לא הייתה במיון ולא אושפזה בגלל אותו מצב רפואי בששת החודשים שקדמו לרכישת הפוליסה. פספורטכארד מוציאה את המקרה הזה מהכיסוי במפורש, וזה החריג שמפיל את רוב תביעות הביטול. בן משפחה קרוב מוגדר בתנאי הפוליסה, ולכן כדאי לוודא שם שהקרבה נכנסת להגדרה.
מה מוחזר בפועל?
תשלומים ששילמתם מראש ואינם מוחזרים לכם מהספק. הראל מונה כרטיס טיסה, מלון ורכב שכור. לפני שמגישים תביעה צריך לפנות לחברת התעופה ולסוכנות ולמצות את ההחזר שמגיע מהן, ורק על היתרה מגישים לחברת הביטוח.
שש חברות, מחיר אחד שלכם
אל תגלו בדיעבד שההרחבה לא נקנתה
במנוע אפשר לסמן את הרחבת הביטול ולראות את המחיר של הראל, הפניקס, מגדל, מנורה, כלל ופספורטכארד על אותם כיסויים, ואחריו יש סוכן שמטפל בתביעה במקומכם.
סנסור עשויה לקבל עמלה מחברת הביטוח אם תרכשו דרך ההשוואה.
עודכן לאחרונה: 2 באוקטובר 2026. המחירים נבדקו במנוע ההשוואה של סנסור ב-9 בספטמבר 2026 ושוב ב-2 באוקטובר 2026, ליעד איטליה, בפוליסת בסיס עם חבות כלפי צד שלישי ואיתור וחילוץ, ובתוספת הרחבת הביטול ברמה הרפואית. מחירי מגדל וכלל כוללים הנחת אתר של 10 אחוזים, שאינה חלה על ההרחבות. תנאי הכיסוי נלקחו מעמודי הראל, כלל, הפניקס ופספורטכארד, שנקראו באותו יום. המחייב הוא תנאי הפוליסה שברשותכם. אין באמור ייעוץ ביטוחי או תחליף לבדיקה אישית.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.