
קופות חולים · השוואת מחירים
ביטוח נסיעות לאומית: מי מבטח אתכם וכמה זה עולה
לאומית משווקת, כלל מבטחת. אלה התקרות מתוך חוברת הפוליסה, התעריף היומי לפי גיל, והמחיר מול שש החברות בשוק הפתוח.
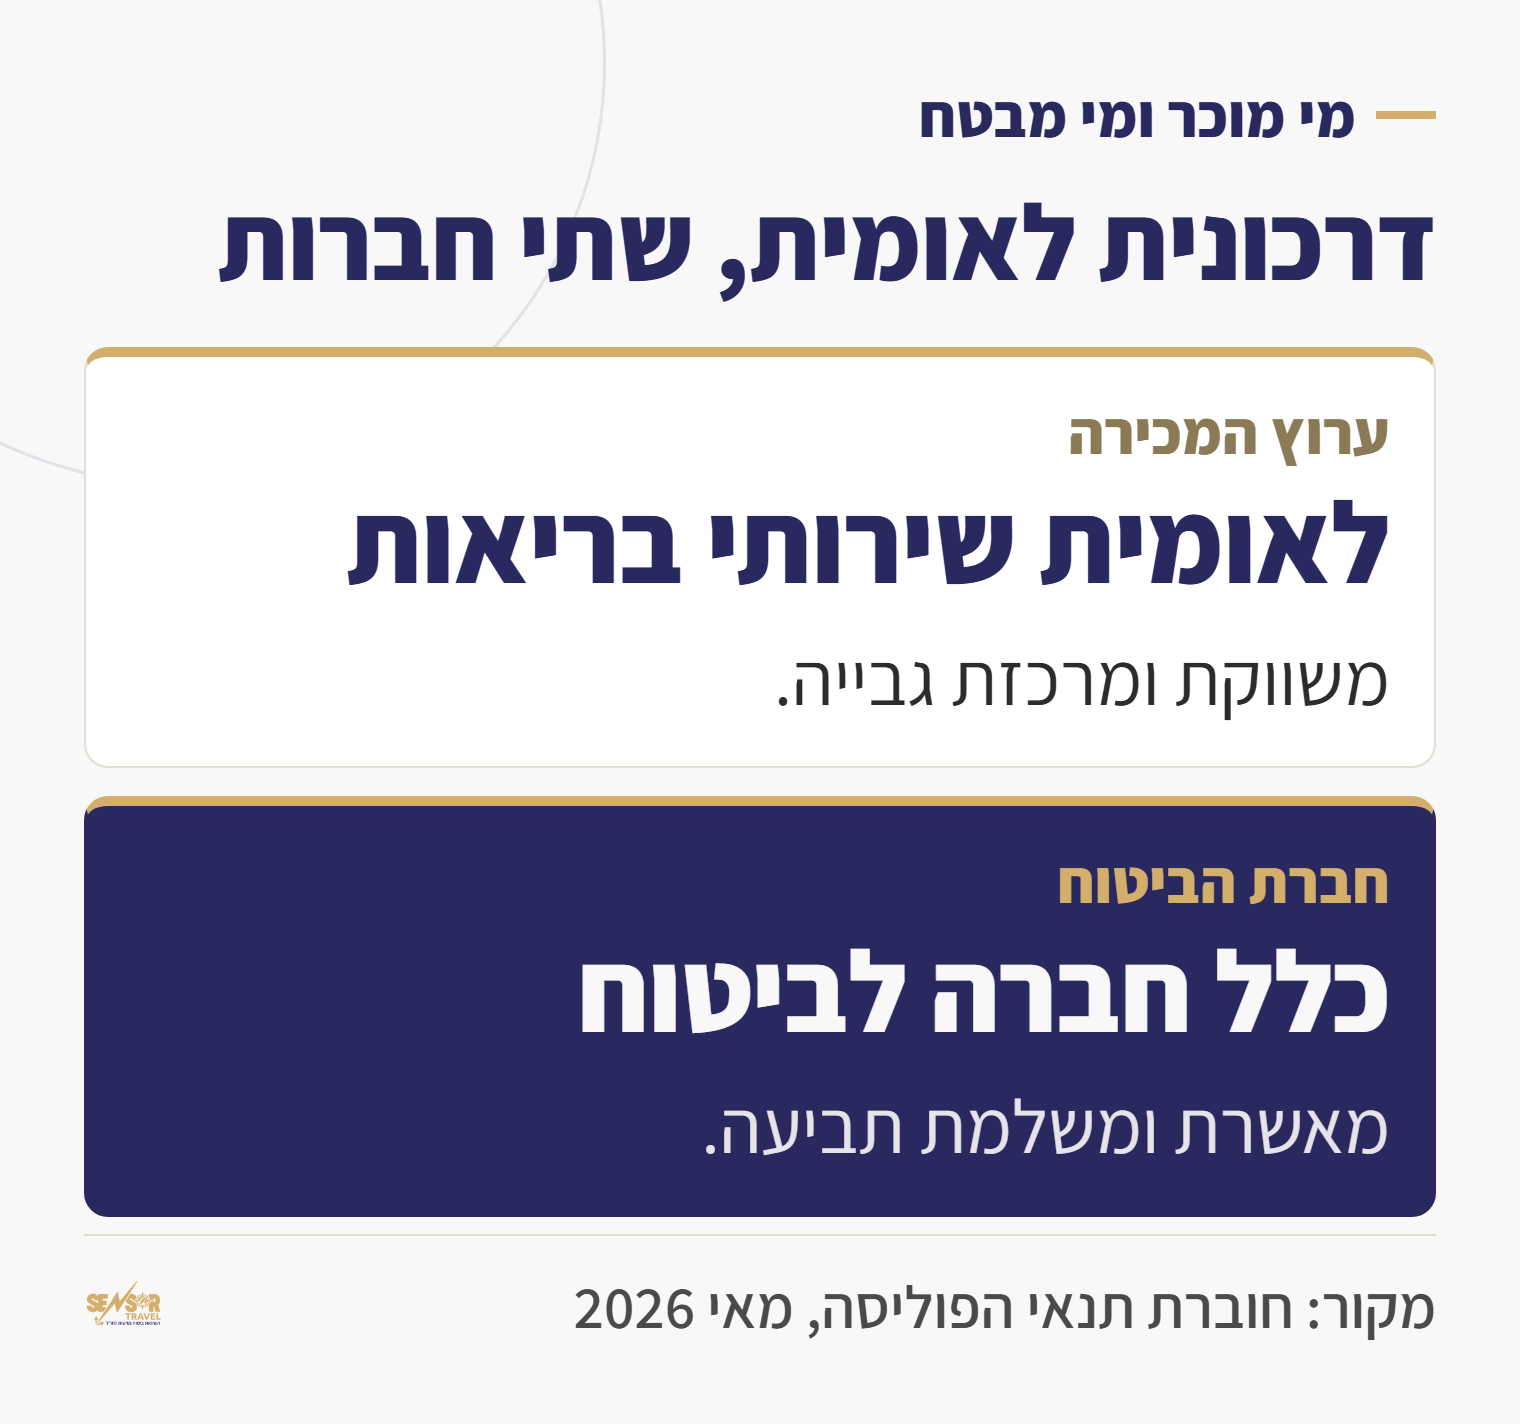
לאומית לא מבטחת אתכם בעצמה. הפוליסה שנמכרת באתר הקופה ובמוקד נקראת "מדיכלל עולמי לאומית", וחברת הביטוח שמאחוריה היא כלל. לאומית משווקת ומרכזת את הגבייה. מי שמחליט על התביעה, מאשר את הכיסוי ומשלם בסוף הוא כלל.
כמה זה יעלה לכם בפועל?
מחיר סופי בשש החברות לפי התעריפונים הרשמיים, בלי למסור פרטים אישיים.
להשוואת מחיריםמי באמת מבטח אתכם בדרכונית לאומית?
כלל חברה לביטוח. זה כתוב על שער חוברת הפוליסה עצמה: "ביטוח נסיעות קבוצתי לחו״ל לחברי לאומית שירותי בריאות באמצעות כלל חברה לביטוח בע״מ". לאומית היא הצינור, כלל היא הכיס.
למה זה משנה לכם. מוקד החירום בחו"ל הוא של כלל, במספר 972-3-9420425, והאפליקציה שדרכה פותחים אירוע היא "הלחצן של כלל". אם אתם מתקשרים ללאומית מבית חולים בחו"ל, מפנים אתכם משם הלאה. את התנאים והשירות של חברת הביטוח ריכזנו בעמוד ביטוח הנסיעות של כלל.
אותה חברה עומדת גם מאחורי הפוליסה של כללית. זה לא אומר שהתנאים זהים. כל קופה חותמת הסדר קבוצתי משלה, והתקרות בהסדר אחד יכולות להיות שונות מהשני. לכן בודקים את החוברת של הקופה שלכם, לא של השכן. אפשר להשוות מול מה שכללית מציעה, מול הפוליסה של מכבי ומול ההסדר של מאוחדת.
לאומית מכירה את התיק הרפואי שלכם, אז למה צריך הצהרת בריאות?
כי לכלל אין גישה לתיק. זו הטעות הכי יקרה שאנחנו רואים במוקד התביעות. אנשים קונים דרך אפליקציית הקופה, מניחים שהקופה כבר יודעת על מחלת הלב או על הסוכרת, ולא מצהירים על כלום.
הנציג בקופה והאפליקציה לא רואים את התיק הרפואי שלכם ואין להם הרשאה לראות אותו. חברת הביטוח יודעת רק מה שהצהרתם בפועל, בדיוק כמו ברכישה ישירה מכל חברה אחרת. הכלל הזה זהה בכללית, במאוחדת ובמכבי. הקופה לא "מעבירה" לחברת הביטוח שום מידע רפואי.
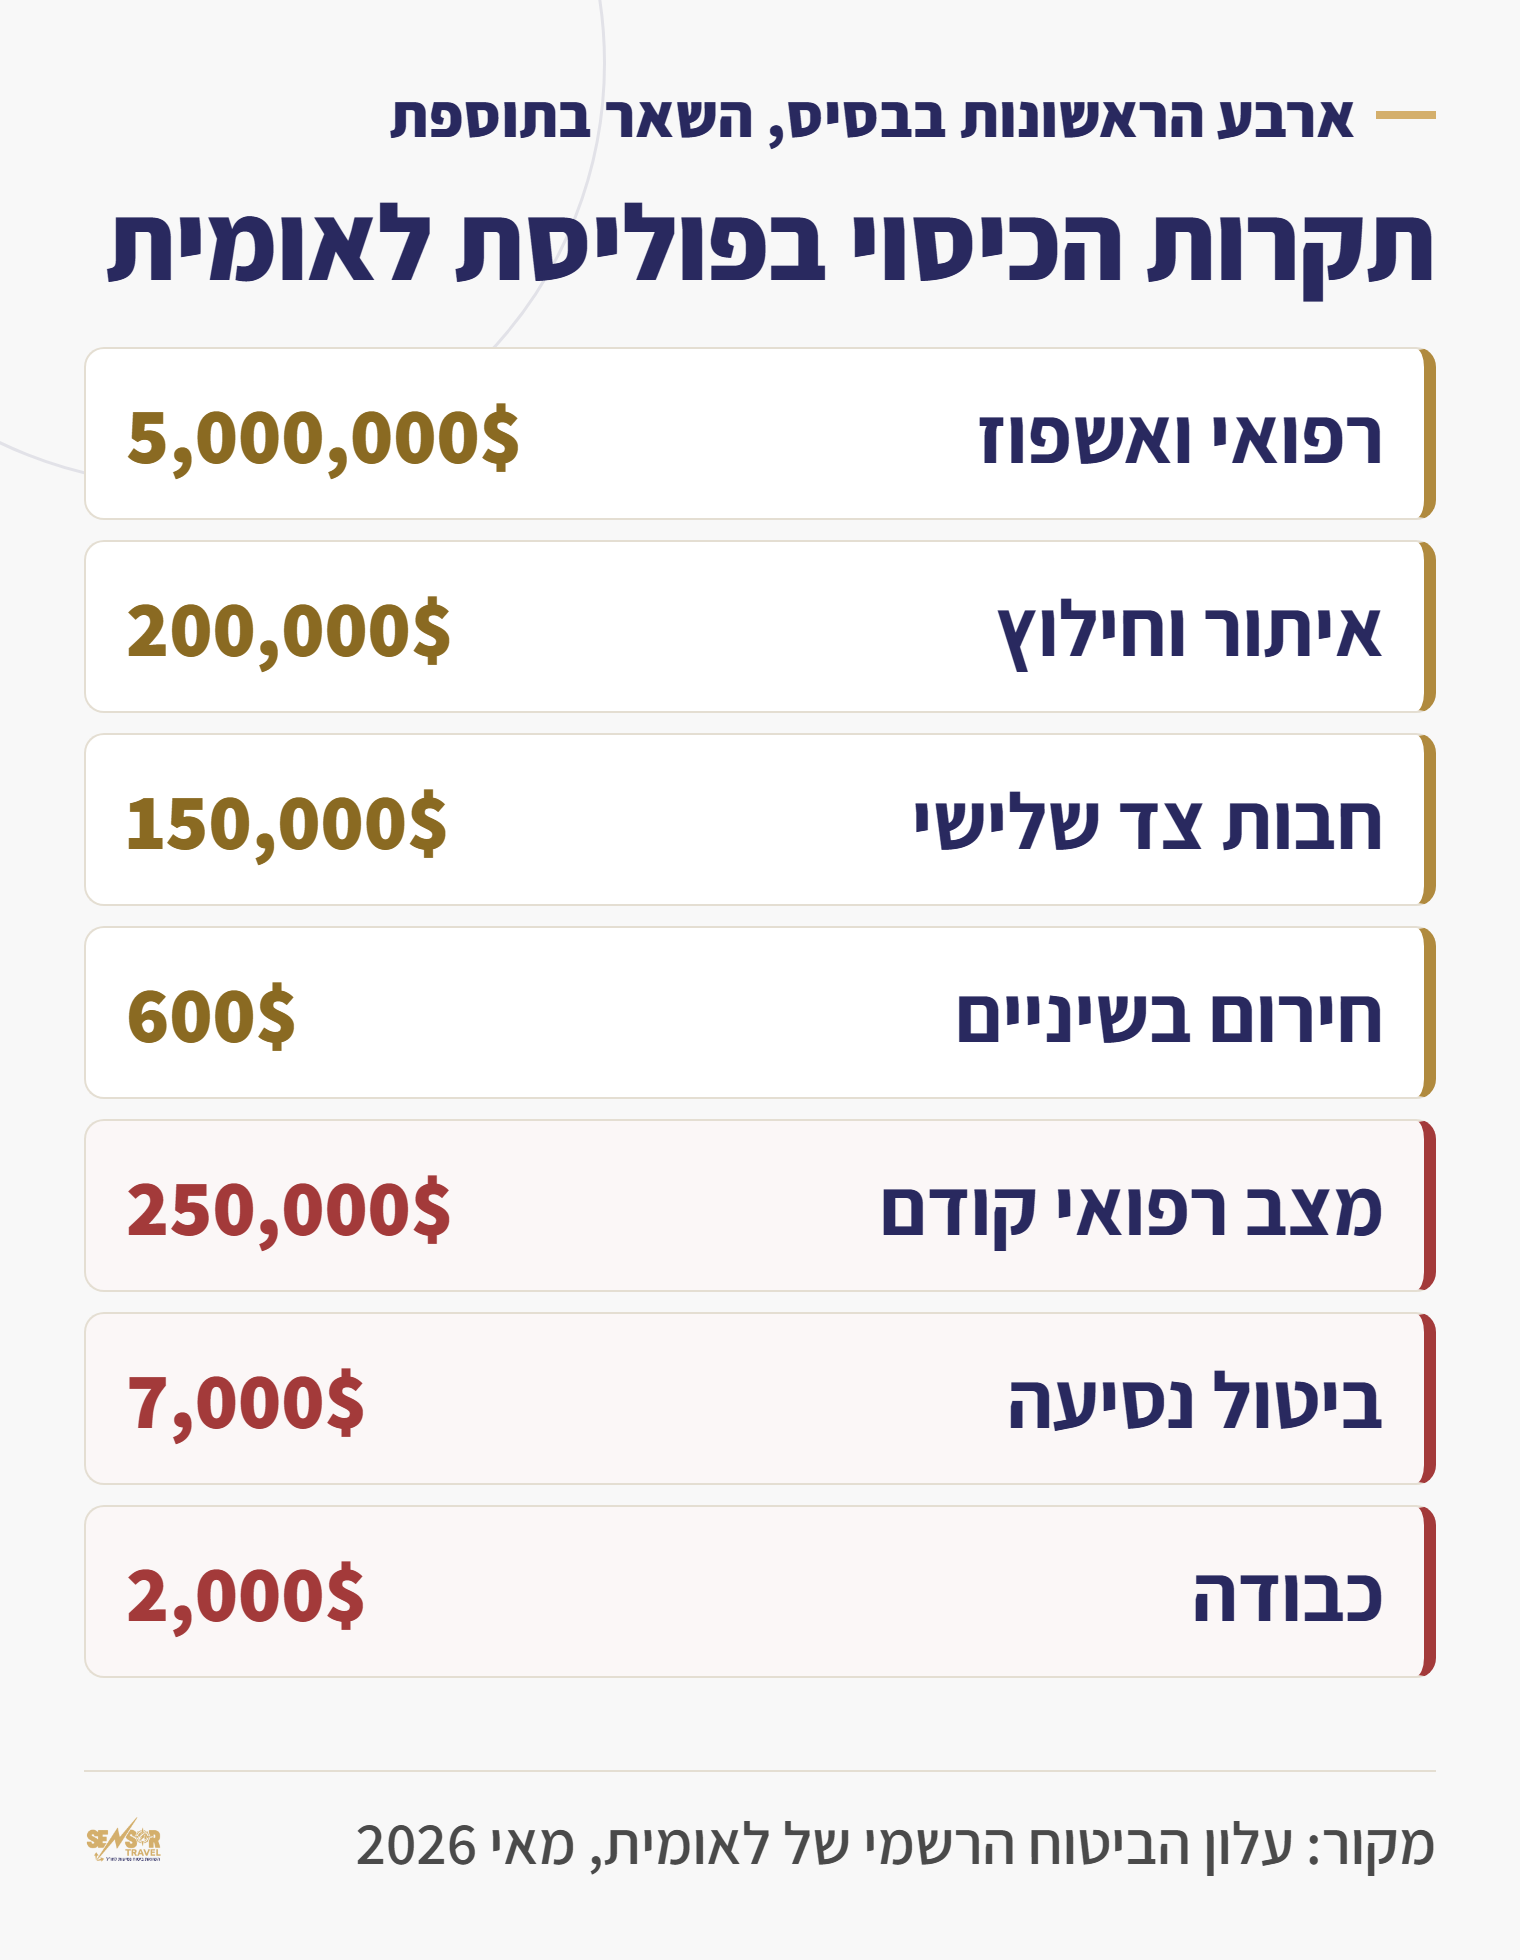
מה עושים בפועל. אם יש מצב רפואי קיים, מצהירים עליו ורוכשים את ההרחבה המתאימה בתשלום. הפוליסה מכסה החמרה פתאומית של מחלה קיימת רק אם הייתם במעקב או בטיפול תרופתי בלבד, ורק אם המצב היה יציב בששת החודשים שלפני הטיסה. התקרה לכיסוי הזה היא 250,000 דולר, והיא נגרעת מהתקרה הרפואית הכללית. הרחבנו על כך במדריך להצהרת בריאות.
מה הפוליסה מכסה, ובכמה?
הכיסוי הרפואי עצמו רחב, 5 מיליון דולר כולל הטסה רפואית. מה שנמצא מתחת לזה נמכר בשכבות, וחלק גדול מהכיסויים שנוסע ממוצע מניח שהם "בפנים" הם הרחבות בתשלום נפרד.
| הכיסוי | התקרה | איך נמכר |
|---|---|---|
| הוצאות רפואיות ואשפוז בחו״ל, כולל הטסה רפואית | עד 5,000,000$ | בפוליסה הבסיסית |
| איתור, חיפוש וחילוץ | עד 200,000$ | בבסיס, ניתן להסרה |
| חבות כלפי צד שלישי | עד 150,000$ | בפוליסה הבסיסית |
| טיפול חירום בשיניים | עד 600$ | בפוליסה הבסיסית |
| מצב רפואי קודם יציב | עד 250,000$ | הרחבה בתשלום |
| מצב בריאותי קיים שאינו יציב | עד 250,000$ | הרחבה בתשלום |
| היריון עד שבוע 30 | עד 200,000$ | הרחבה בתשלום |
| ביטול נסיעה | עד 7,000$ | הרחבה בתשלום |
| קיצור נסיעה | עד 8,000$ | הרחבה בתשלום |
| כבודה, אובדן או גניבה | עד 2,000$ | הרחבה בתשלום |
| מכשיר אלקטרוני | עד 2,000$ | הרחבה בתשלום |
| ביטול השתתפות עצמית ברכב שכור | עד 2,000$ | הרחבה בתשלום |
שימו לב לשתי שורות. איתור וחילוץ נמצא בבסיס וניתן להסרה, כך שאפשר בטעות לוותר עליו ולחסוך פחות מדולר ליום. וההשתתפות העצמית היא 50 דולר לכל אירוע רפואי, אבל היא לא חלה על אשפוז ולא על איחור בהגעת כבודה.
לפני שקונים באפליקציה
אותה נסיעה, שש חברות, מחיר אחד שלכם
המנוע מתמחר את שש החברות לפי הגילים והתאריכים שלכם, כדי שתראו איפה מחיר הקופה באמת עומד מול השוק.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
כמה זה עולה, ואיך זה מול השוק הפתוח?
התעריף של לאומית נקוב בדולרים ליום לנוסע, לפי קבוצת גיל. הכיסוי הרפואי כולל כבר בתוכו צד שלישי ואיתור וחילוץ. לנסיעה לארה"ב יש תעריף נפרד וגבוה בהרבה.
| קבוצת גיל | רפואי, כולל צד ג׳ וחילוץ | אותו כיסוי בארה״ב | תקופת ביטוח מרבית |
|---|---|---|---|
| 0 עד 18 | 1.30$ | 3.40$ | 365 יום |
| 19 עד 30 | 1.90$ | 3.50$ | 365 יום |
| 31 עד 50 | 2.20$ | 3.50$ | 365 יום |
| 51 עד 60 | 2.20$ | 3.50$ | 180 יום |
| 61 עד 65 | 3.20$ | 8.20$ | 120 יום |
| 66 עד 70 | 5.20$ | 11.40$ | 120 יום |
| 71 עד 75 | 6.20$ | 17.20$ | 90 יום |
| 76 עד 80 | 10.20$ | 32.20$ | 60 יום |
| 81 ומעלה | 15.05$ | 32.20$ | 30 יום |
כדי להשוות בכנות בנינו את אותה חבילה בדיוק. לקחנו את התעריף הרפואי של לאומית, הוספנו כבודה ב-0.25 דולר ליום וביטול נסיעה לפי הגיל, וקיבלנו את אותן ארבע ההרחבות שמנוע ההשוואה שלנו מתמחר בכל חברה. אלה התוצאות.
| התרחיש | לאומית | הזול בשוק הפתוח | כלל בשוק הפתוח | היקר בשוק |
|---|---|---|---|---|
| זוג בני 30, שבוע | 36$ | 36$ מנורה | 37$ | 60$ |
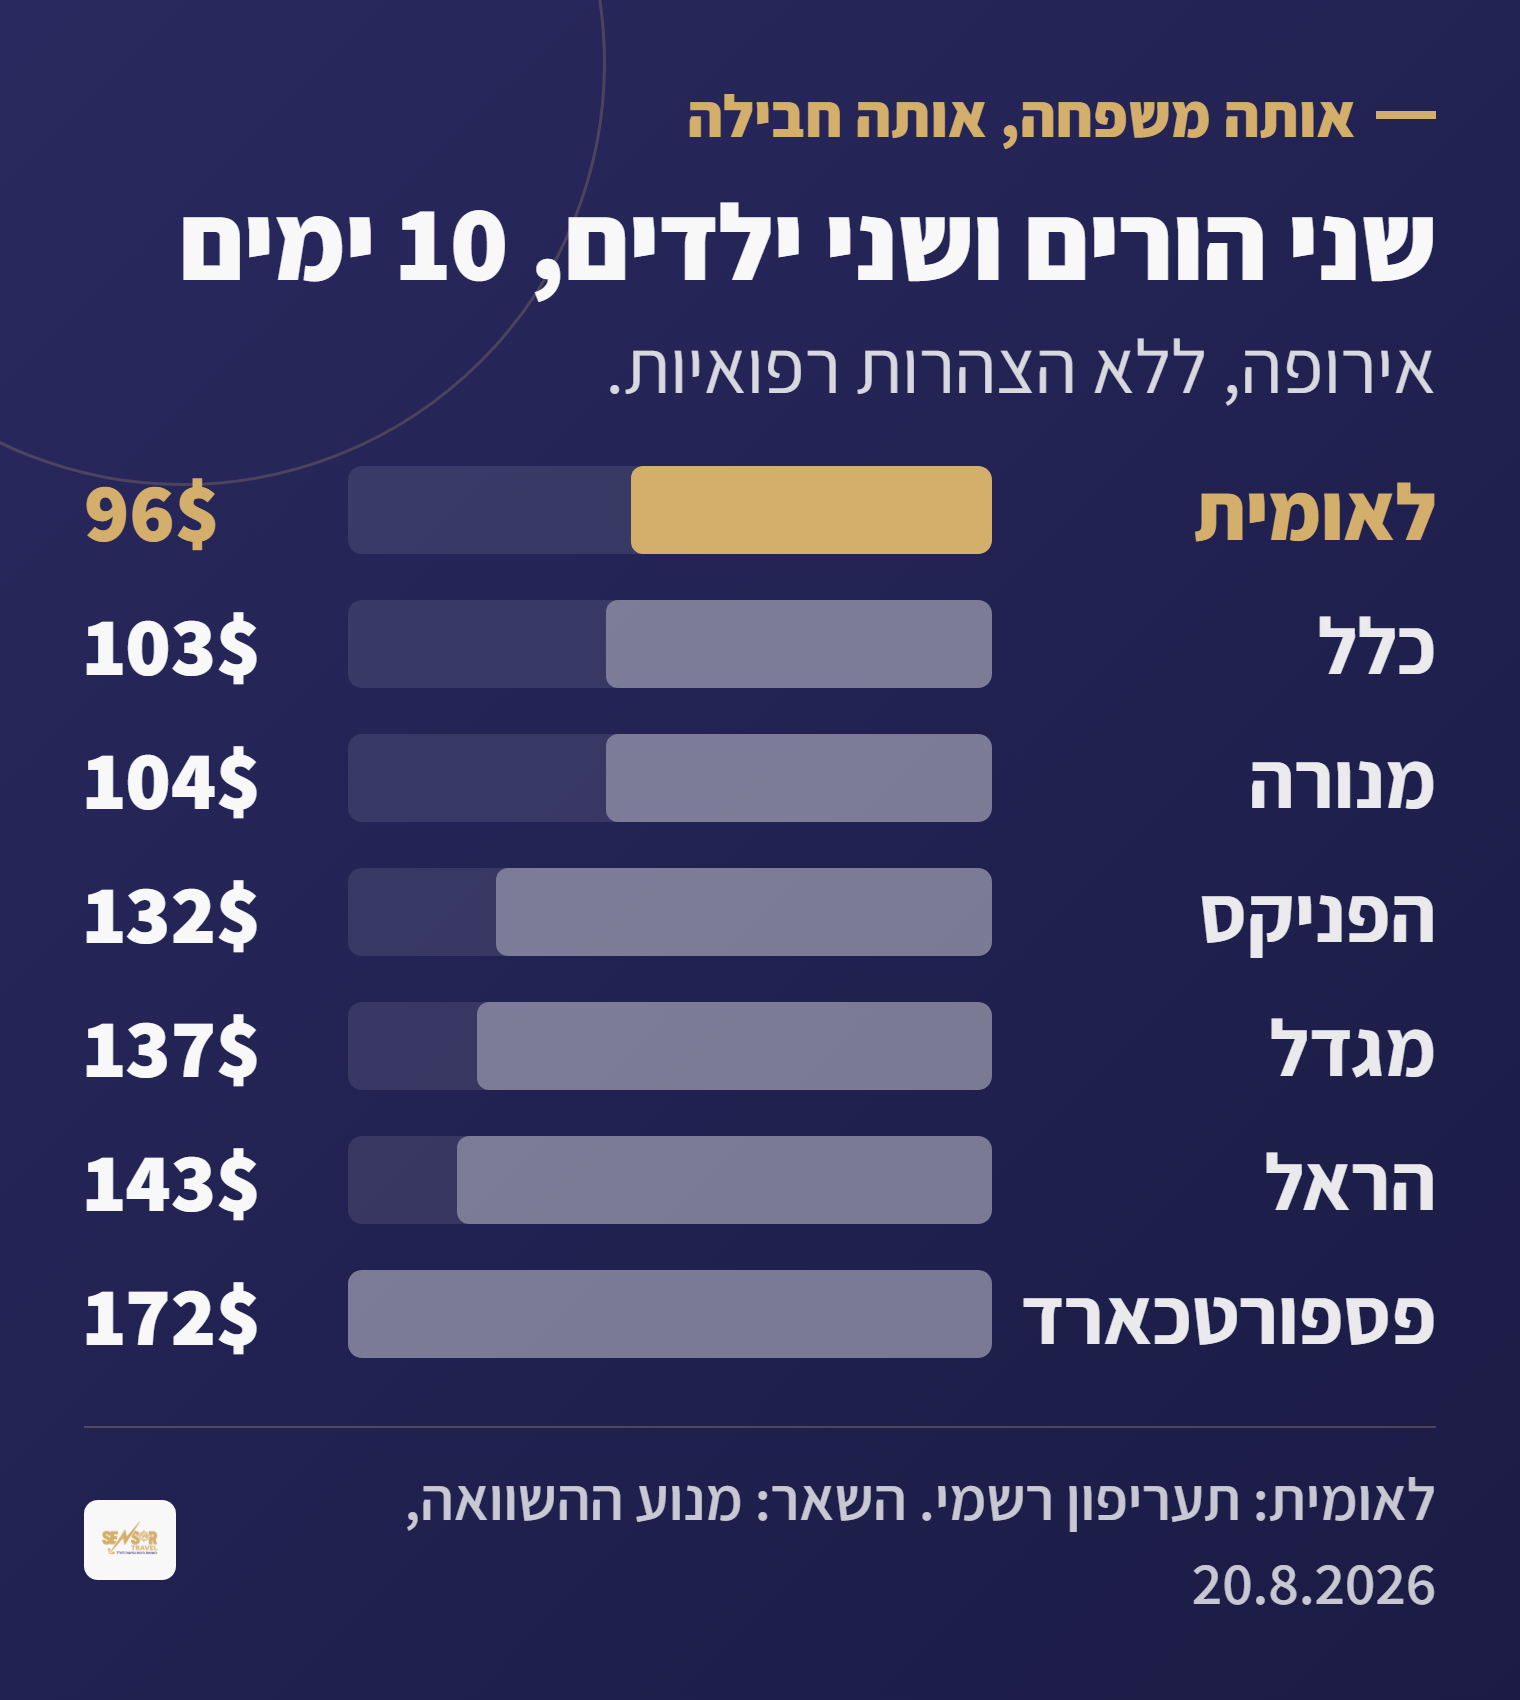
| שני הורים בני 35 ושני ילדים, 10 ימים | 96$ | 103$ כלל | 103$ | 172$ |
| זוג בני 65 ו-67, 10 ימים | 102$ | 101$ מנורה | 121$ | 133$ |
המסקנה פחות מחמיאה למה שרוב האנשים מניחים. מחיר הקופה יושב בתוך טווח השוק, לא מתחת לו. בזוג צעיר ההפרש מול הפוליסה הזולה בשוק הוא שלושים סנט לכל הנסיעה. בזוג המבוגר לאומית יקרה בדולר אחד ממנורה.
יש מקרה אחד שבו ההסדר הקבוצתי באמת עובד לטובתכם: המשפחה. שם לאומית יוצאת ב-96 דולר מול 103 דולר, בערך שבעה אחוזים פחות. ויש ממצא שכדאי לשים לב אליו במיוחד אם אתם מעל 65. כלל מוכרת לכם את אותה פוליסה ב-121 דולר בשוק הפתוח וב-102 דולר דרך לאומית, פער של 19 דולר על אותו כיסוי מאותה חברה.
עד איזה גיל ולכמה זמן אפשר לבטח?
התקופה המרבית יורדת עם הגיל, כפי שמופיע בטבלה למעלה. עד גיל 50 אפשר לבטח נסיעה אחת עד 365 יום כולל הארכות. מגיל 81 התקרה היא 30 יום בלבד. מגיל 90 מצטרפים רק אחרי בדיקה אישית שכלל עושה לפני שהיא מבטחת, ובאישור שלה.
מגבלה נוספת שקל לפספס: הגיל המרבי לרכישת הרחבות ספורט אתגרי, ספורט חורף וספורט תחרותי הוא 75.
מה מקבלים חיילים משוחררים?
שלושה חודשי ביטוח נסיעות חינם על הכיסוי הבסיסי, מבית כלל. התנאי הוא שהנסיעה נעשית עד 18 חודשים מסיום השירות הצבאי או הלאומי. ההטבה אינה מותנית בחברות בשב"ן, כלומר גם מי שאינו בלאומית זהב או כסף זכאי לה.
את ההרחבות אפשר לרכוש בתשלום על גבי הכיסוי החינמי. למימוש מתקשרים לכלל במספר 9094*.
מה לבדוק לפני שאתם קונים באפליקציה?
- הצהירו על כל מצב רפואי קיים ורכשו את ההרחבה. הקופה לא מעבירה מידע רפואי לחברת הביטוח.
- ודאו שאיתור וחילוץ לא הוסר מהפוליסה. הוא בבסיס, אבל ניתן להסרה.
- בדקו שהתקופה שביקשתם לא חורגת מהתקרה לגיל שלכם.
- אם אתם טסים לארה"ב, שימו לב שהתעריף הרפואי כמעט כפול ומעלה.
- הוסיפו ביטול נסיעה אם שילמתם מראש על טיסות ומלונות. התקרה היא 7,000 דולר.
ולבסוף, שווה לעשות את ההשוואה לפני שלוחצים "רכישה" באפליקציה. הטבלה למעלה מראה שהמחיר של הקופה נמצא בתוך טווח השוק ולא מתחתיו, ולפעמים חברה אחרת תיתן לכם כיסוי רחב יותר באותו כסף. ההבדל השני הוא מי עונה לכם כשמשהו קורה. רכישה ישירה באפליקציה של הקופה, כמו רכישה ישירה מכל חברת ביטוח, משאירה אתכם מול מוקד טלפוני כללי. רכישה דרך סוכן משאירה אתכם מול סוכן ביטוח מורשה שמכיר את הפוליסה ומטפל בתביעה בשמכם.
שווה שתי דקות
בדקו את המחיר לפני שאתם לוחצים רכישה
שש חברות, מחיר אחד שלכם, וסוכן ביטוח מורשה שמכיר את הפוליסה ומטפל בתביעה בשמכם.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
שאלות ותשובות
מי חברת הביטוח של ביטוח הנסיעות של לאומית?
כלל חברה לביטוח בע״מ. הפוליסה נקראת מדיכלל עולמי לאומית והיא פוליסה קבוצתית לחברי לאומית שירותי בריאות. לאומית משווקת את הביטוח ומרכזת את הגבייה, וכלל מאשרת את הכיסוי ומשלמת את התביעות.
האם צריך הצהרת בריאות אם לאומית כבר מכירה את התיק הרפואי שלי?
כן. לנציג בקופה ולאפליקציה אין גישה לתיק הרפואי ואין הרשאה לראות אותו. חברת הביטוח יודעת רק מה שהצהרתם בפועל. בלי הצהרה והרחבה מתאימה, החמרה של מצב רפואי קיים עלולה לא להיות מכוסה.
כמה עולה ביטוח נסיעות של לאומית?
התעריף הבסיסי נע בין 1.30 דולר ליום לילד ועד 15.05 דולר ליום מגיל 81, לפני הרחבות ולמעט ארה"ב. זוג בני 30 לשבוע באירופה, עם כבודה וביטול נסיעה, משלם כ-36 דולר לכל הנסיעה.
האם הביטוח של לאומית זול יותר מהשוק?
לא בהכרח. בשלושה תרחישים שבדקנו מחיר הקופה נמצא בתוך טווח השוק הפתוח. במשפחה הוא היה זול בכשבעה אחוזים, ובזוג מעל גיל 65 הוא היה יקר בדולר אחד מהפוליסה הזולה בשוק.
עד כמה זמן אפשר לבטח נסיעה אחת?
עד גיל 50 אפשר לבטח עד 365 יום כולל הארכות. בגילי 51 עד 60 התקרה היא 180 יום, בגילי 61 עד 70 היא 120 יום, ומגיל 81 היא 30 יום בלבד.
המידע כאן הוא הסבר כללי ואינו מחליף את תנאי הפוליסה המלאים, חריגיה וסייגיה. התקרות והתעריפים נכונים למהדורת מאי 2026 של מסמכי לאומית וכלל, ומחירי ההשוואה למנוע ההשוואה של Sensor Travel ב-20 באוגוסט 2026. בכל סתירה גוברים תנאי הפוליסה.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.