שאלות לפני הטיסה · מצב רפואי קיים
ביטוח נסיעות לחולי לב 2026: אחרי צנתור, אירוע לב או קוצב
מה ההרחבה למצב רפואי קיים משלמת כשהלב מחמיר בחו״ל, איפה יש סעיף מיוחד לצנתור ולקוצב, ומה כתוב בחוברות של שש החברות, עם מספר הסעיף.
עברתם אירוע לב, צנתור או השתלת קוצב, או שאתם במעקב קבוע של קרדיולוג? אז בשש החברות הלב שלכם נחשב מצב רפואי קיים. כותבים אותו בשאלון הבריאות וקונים הרחבה, והיא משלמת על החמרה פתאומית בחו״ל. ההבדל בין החברות הוא בפרוצדורות: במנורה ובמגדל יש סעיף נפרד לצנתור, לניתוח לב ולקוצב.
עודכן ב-27.10.2026 · נכתב על ידי רועי פרחי, סוכן ביטוח מורשה, רישיון L-00121813. מה שכתוב כאן על הכיסוי נלקח מחוברות תנאי הפוליסה של שש החברות, עם מספר הסעיף. המחירים חושבו היום במנוע ההשוואה של האתר.
עברתם צנתור, אירוע לב או השתלת קוצב? שלחו לי מה עברתם ומתי, את התרופות, הגיל ותאריכי הנסיעה. אבדוק מול החברות מי מכסה אתכם ובאיזו הרחבה, לפני שאתם משלמים.
כמה זה יעלה לכם בפועל?
מחיר סופי בשש החברות לפי התעריפונים הרשמיים, בלי למסור פרטים אישיים.
להשוואת מחיריםחולה לב נחשב "מצב רפואי קיים" בביטוח נסיעות?
כן, אם הייתם בטיפול או בהשגחה בגלל הלב ביום היציאה או בחודשים שלפניו. השגחה היא מעקב של רופא, גם בלי תרופה. כדור יומי שלוקחים בגלל הלב הוא טיפול.
בהראל (סעיף 16.1.1, מהדורת דצמבר 2024) ובמנורה (פרק ח׳, סעיף 1.1, אוקטובר 2025) כתוב במפורש שגם טיפול בתרופות בלבד נחשב. החלון הוא שישה חודשים בחמש חברות, ובמגדל שלושה חודשים (סעיף 1.21, 07.2021).
התקף לב ראשון בחו״ל, אצל מי שלא היה בטיפול או במעקב בגלל הלב, נבדק כמו כל מחלה פתאומית בפוליסה הרגילה. מי שלוקח כדורים ללחץ דם או לכולסטרול, ימצא את הפירוט במדריך לביטוח נסיעות עם לחץ דם וכולסטרול.
מה ההרחבה משלמת אם הלב מחמיר בחו״ל?
היא משלמת על החמרה פתאומית ולא צפויה של מצב הלב. כך מנוסחת ההחמרה בהראל (סעיף 16.1.2), בהפניקס (סעיף 1.15.1) ובמנורה (פרק ח׳, סעיף 1.2). בהראל, במנורה ובכלל (עמוד 28 בחוברת, ספטמבר 2024) כתוב גם שהטיפול היה טיפול חירום בחו״ל. בהראל ובמנורה, שאי אפשר היה לדחות אותו עד החזרה לישראל.
בפספורטכארד ההרחבה מכסה החמרה של מצב שהצהרתם עליו בשאלון הבריאות (סעיף 10.1). בדיקה או טיפול שתוכננו לפני הנסיעה, למשל ביקורת קבועה אצל הקרדיולוג, לא מכוסים בהרחבה של פספורטכארד (סעיפים 10.5.1 ו-10.5.2) ושל מגדל (סעיף 8.3.3.2).
התקרה של ההרחבה: בהפניקס $500,000 (כ-1.54 מיליון ₪), בהראל, במגדל, במנורה ובפספורטכארד $350,000 (כ-1.08 מיליון ₪), ובכלל $250,000 (כ-770 אלף ₪).
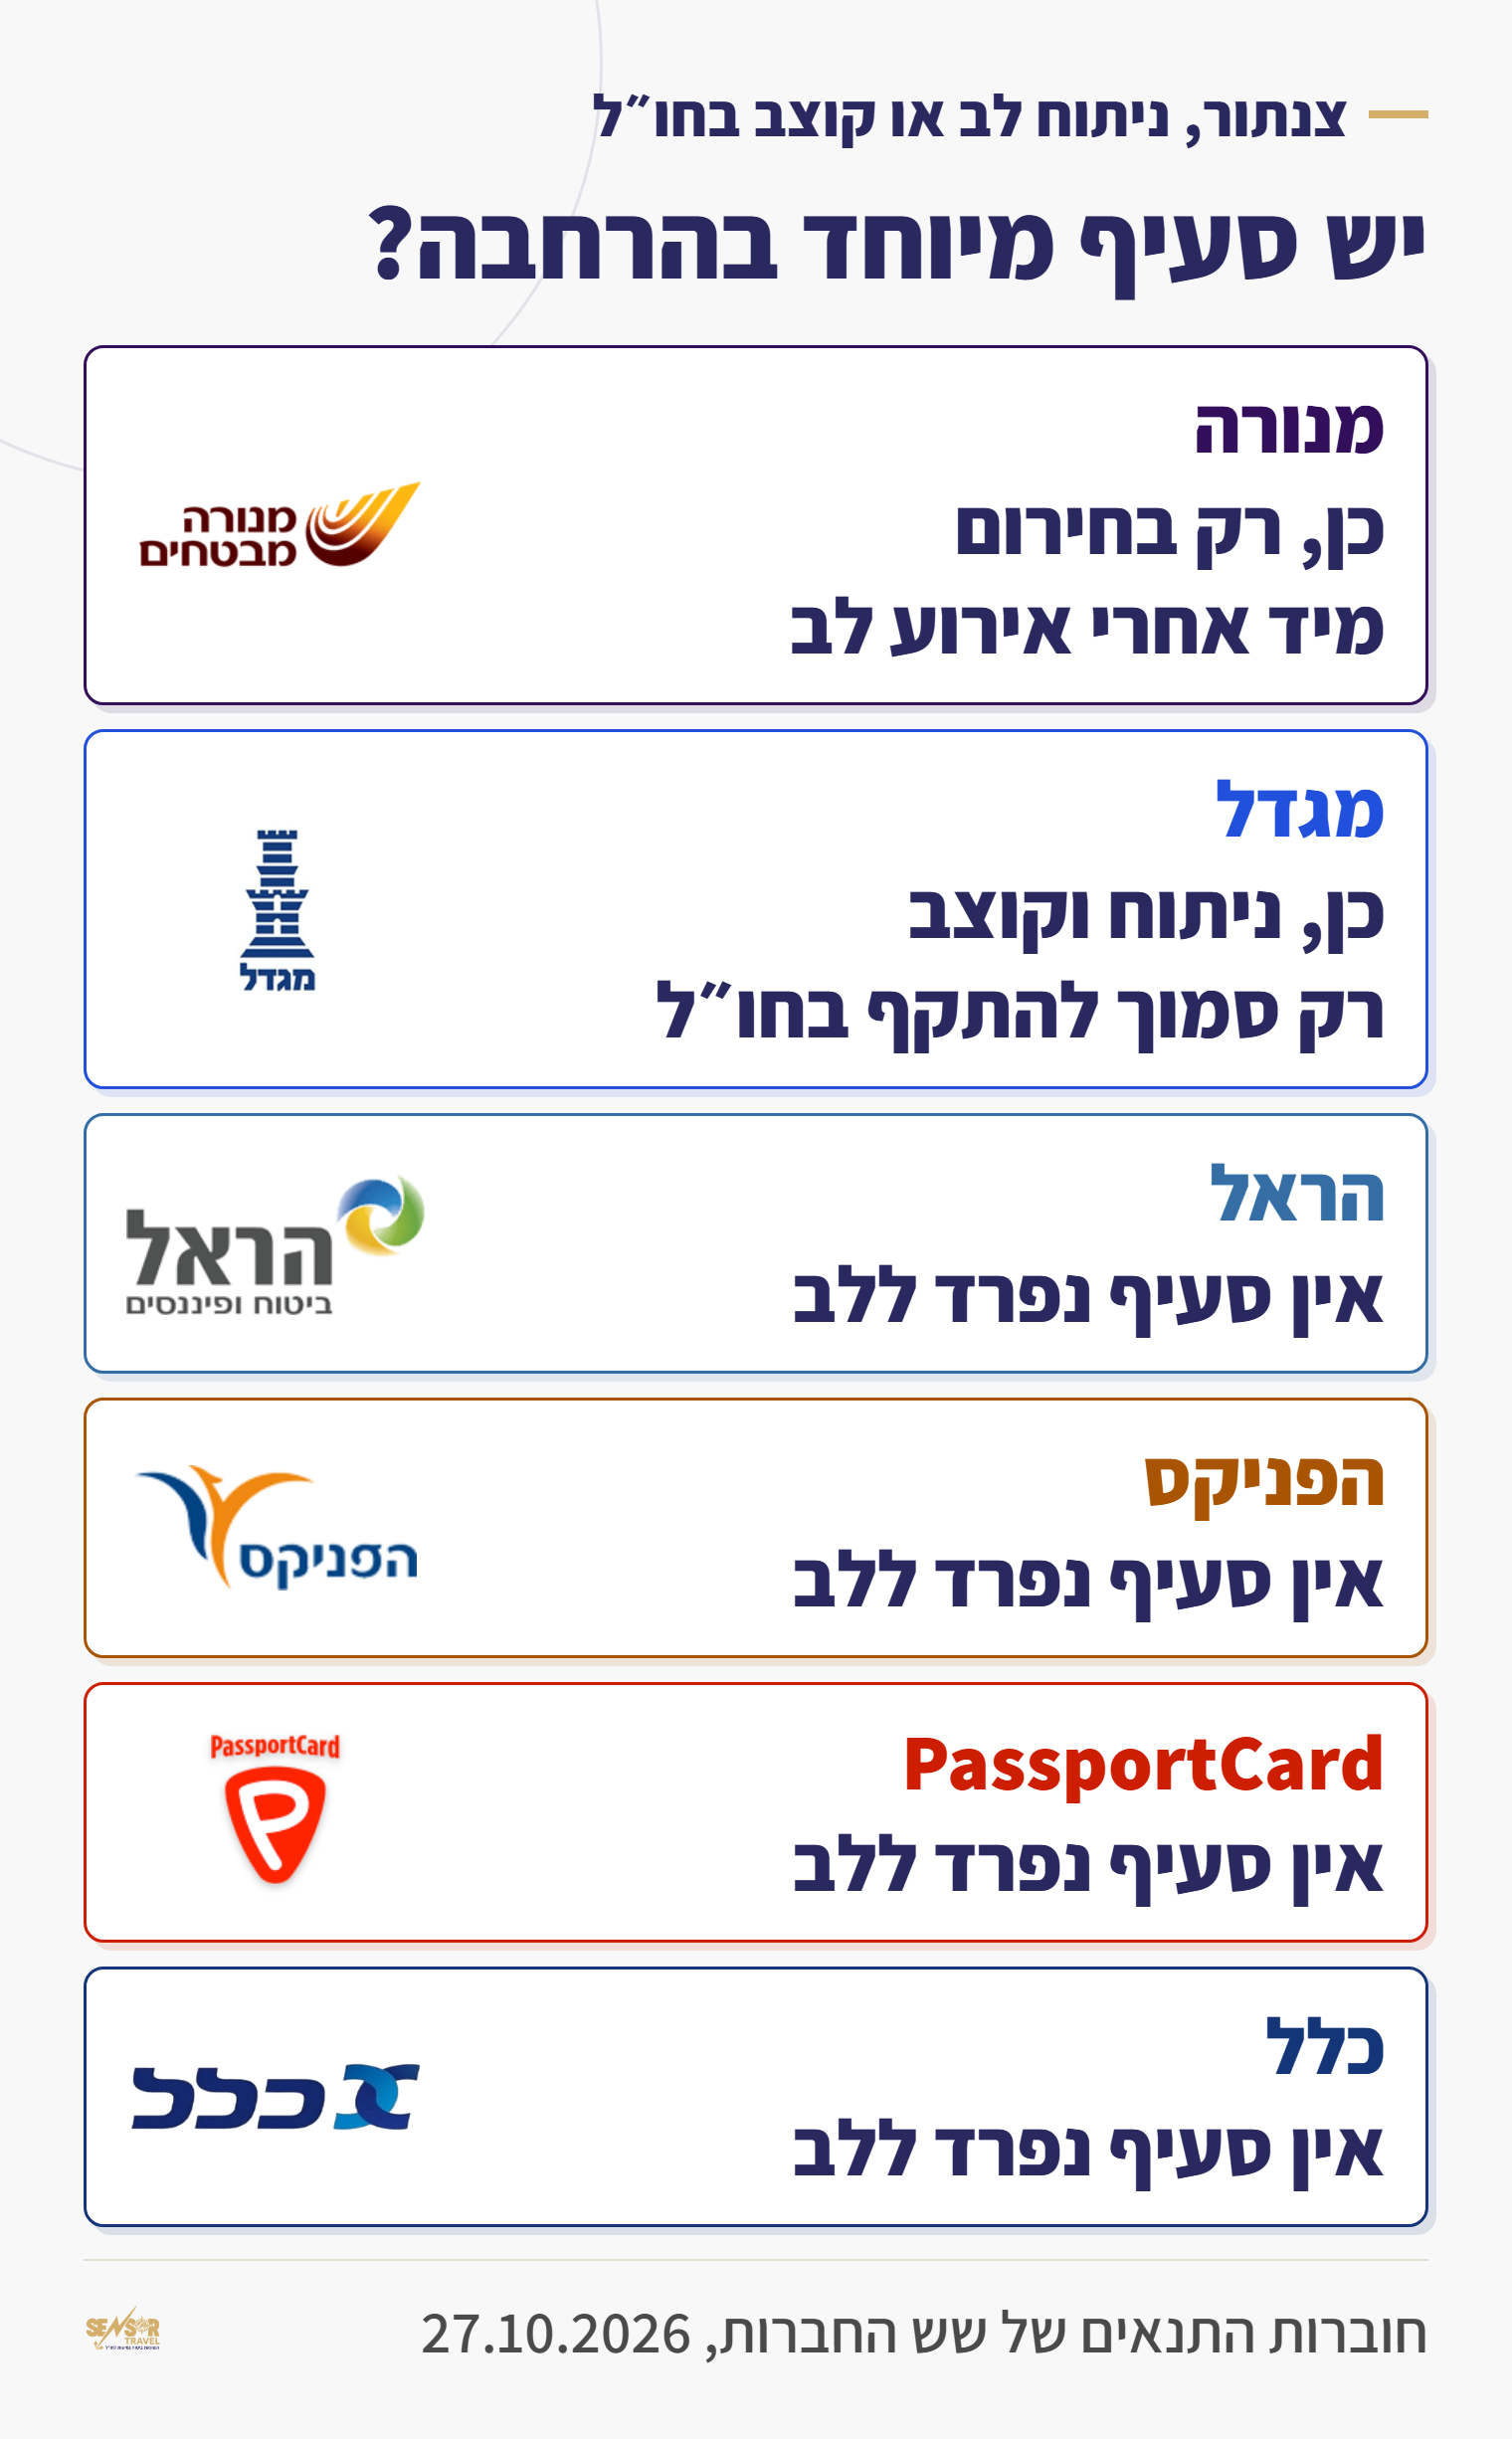
צנתור, ניתוח לב או קוצב בחו״ל: איפה יש סעיף מיוחד?
במנורה ובמגדל. אם עברתם צנתור, ניתוח לב או השתלת קוצב, קראו את שני הסעיפים האלה לפני שאתם בוחרים חברה.
במנורה ההרחבה לא משלמת על צנתור, ניתוח לב או השתלת קוצב. יש חריג אחד: כשהם נעשו כטיפול חירום מיד אחרי אירוע לב, ולא הייתה לכם אפשרות לחזור לישראל כדי לעשות אותם (פרק ח׳, סעיף 5.2).
במגדל, ניתוח לב או השתלת קוצב מכוסים בהרחבה רק כשהם באו סמוך להתקף לב שקרה בחו״ל (סעיף 8.3.3.1). צנתור לא מופיע בסעיף הזה.
בחוברות של הראל, הפניקס, פספורטכארד וכלל לא מצאנו סעיף נפרד לצנתור, לניתוח לב או לקוצב בהרחבה. אצלן חל הכלל הרגיל של ההרחבה, החמרה פתאומית ולא צפויה.
דוגמה: בן 68 עבר צנתור לפני ארבעה חודשים וטס לעשרה ימים ביוון. ביום החמישי יש לו כאבים בחזה, ובבית החולים מחליטים על צנתור דחוף. במנורה, הצנתור הזה ייבדק לפי סעיף 5.2: האם הוא נעשה כחירום מיד אחרי האירוע, בלי אפשרות לחזור לארץ.
הפניקס ומנורה: מה זה "מצב רפואי קודם מיוחד"?
בדקו בדף פרטי הביטוח באיזה פרק אתם מבוטחים. בשתי החברות יש פרק שני, למצב רפואי שנכתב בשמו בדף פרטי הביטוח, והתקרה שלו נמוכה יותר.
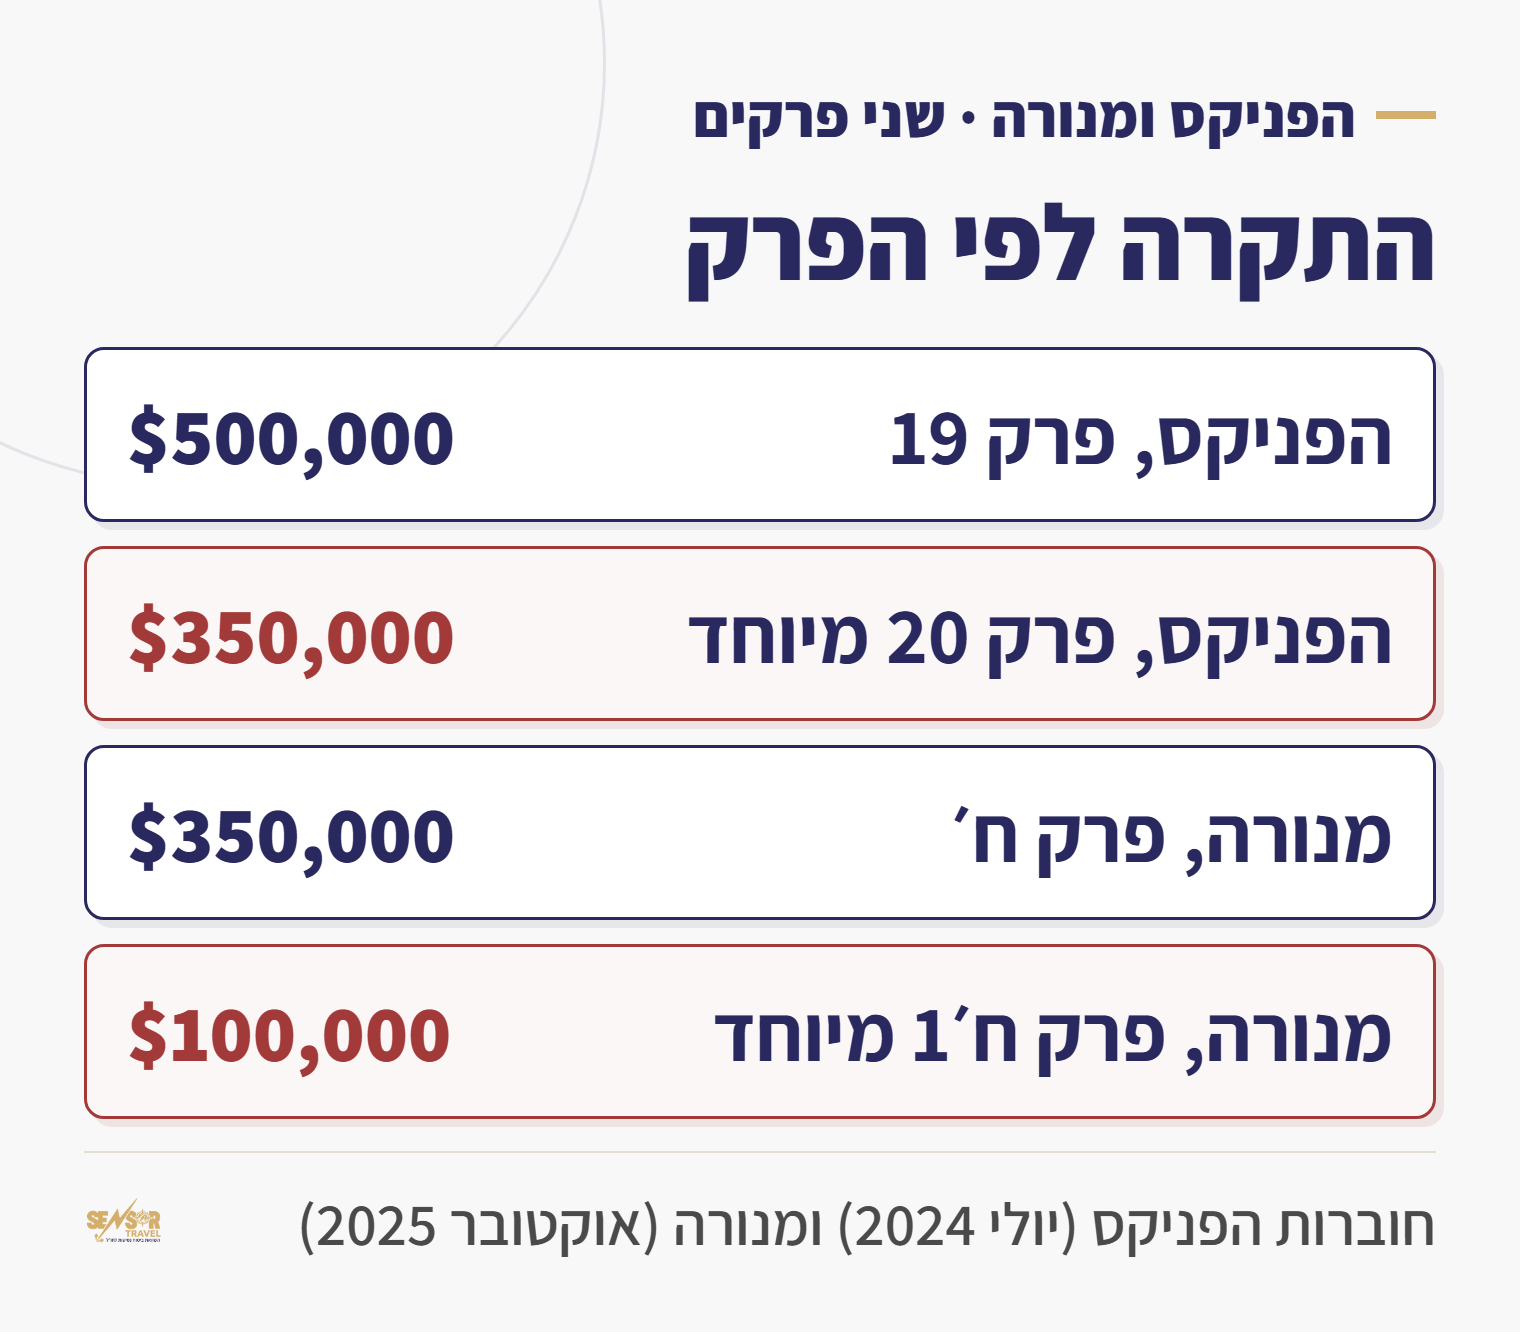
בהפניקס הפרק הרגיל (פרק 19) משלם עד $500,000, והפרק המיוחד (פרק 20) עד $350,000 (כ-1.08 מיליון ₪). גם התקופה קצרה יותר בפרק המיוחד: עד גיל 80 עד 30 יום, ומעל 80 עד 15 יום (סעיף 1.10.2, יולי 2024).
במנורה הפרק הרגיל (פרק ח׳) משלם עד $350,000, והפרק המיוחד (פרק ח׳1) עד $100,000 (כ-308 אלף ₪). הסעיף על צנתור, ניתוח לב וקוצב מופיע בשני הפרקים.
כלל: איזו הרחבה מתאימה למי שעבר אירוע לב?
בכלל יש שתי הרחבות, ולכל אחת תנאי אחר. ההרחבה הרגילה חלה רק על מי שבששת החודשים שלפני היציאה היה בטיפול בתרופות או במעקב שוטף בלבד, והמצב היה יציב, בלי החמרה (עמוד 28 בחוברת).
מי שעבר אירוע לב או צנתור בחצי השנה האחרונה לא עומד בתנאי הזה לפי הנוסח. לכלל יש הרחבה נפרדת גם למצב שאינו יציב, שהיא נותנת רק אחרי שבדקה את המקרה (עמוד 38). התקרה בשתיהן $250,000.
כמה ימים ההרחבה מכסה בגיל שלכם?
בדקו את זה לפני שקובעים תאריך חזרה. בהראל, למשל, בגיל 61 עד 70 ההרחבה מכסה 30 יום מיום היציאה, ובגיל 71 עד 80 רק 15 יום (סעיף 16.1.3). הטבלה לשש החברות נמצאת במדריך כמה ימים מכסה ביטוח נסיעות עם מצב רפואי קיים.
כמה עולה ביטוח נסיעות לחולי לב?
המחיר בנוי משני חלקים, הבסיס וההרחבה. את הבסיס אפשר לחשב מראש. לעשרה ימים ביוון, בן 67 משלם על כיסוי הבסיס בין $45.00 (139 ₪) במנורה ל-$58.77 (181 ₪) במגדל.
| חברה | מחיר | בשקלים |
|---|---|---|
| מנורה | $45.00 | 139 ₪ |
| כלל | $45.48 | 140 ₪ |
| הראל | $48.00 | 148 ₪ |
| הפניקס | $50.00 | 154 ₪ |
| PassportCard | $53.50 | 165 ₪ |
| מגדל | $58.77 | 181 ₪ |
המחירים חושבו ממנוע ההשוואה של sensortravel מתוך התעריפונים הרשמיים של החברות, נכון ל-27.10.2026. הטבלה היא דוגמה לפרופיל הנוסע שצוין בה ואינה הצעת מחיר: המחיר המחייב הוא זה שחברת הביטוח מציגה במעמד הרכישה. הסכומים הם עבור כיסוי בסיס בלבד, ללא הרחבות. ההמרה לשקלים לפי שער בנק ישראל, 3.078 ₪ לדולר, 2026-10-26, ומשתנה עם השער.
הטבלה כוללת כיסוי בסיס בלבד, בלי ההרחבה למצב רפואי קיים ובלי ביטול נסיעה. את מחיר ההרחבה כל חברה קובעת לפי הגיל והתשובות בשאלון, ולכן אין לו מספר אחד שאפשר לפרסם.
פספורטכארד היא מסלול שירות אחר. הכרטיס משלם לרופא ולבית החולים במקום, כך שלא מוציאים כסף מהכיס ומחכים להחזר. והיא במקום הראשון בביטוח נסיעות במדד השירות של רשות שוק ההון לשנת 2025, עם ציון 95.
מחיר הבסיס, בשש החברות
השוו לפני שמוסיפים הרחבה
מכניסים גיל ותאריכים, ורואים את מחיר הבסיס בכל חברה. על הלב ועל ההרחבה נדבר איתכם בטלפון.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
אירוע לב לפני הטיסה: הביטוח מחזיר את הכסף?
רק אם קניתם הרחבה לביטול נסיעה, ורק לפי הסיבות שכתובות בה. בהראל, התקף לב או אירוע לב שקרה אחרי שקניתם את ההרחבה נמצא ברשימת הסיבות, כשרופא הורה לבטל את הנסיעה (סעיף 15.2.1.3.5). זה חל עליכם, על בן משפחה קרוב ועל מי שטס איתכם.
בהפניקס, התקף לב או אירוע לב שקרה לראשונה או התגלה בשבוע שלפני תחילת הביטוח, אצלכם או אצל בן משפחה קרוב, נמצא ברשימה (סעיף 10.2.4). מה עוד בודקים לפני שקונים את ההרחבה, כתבנו במדריך לביטוח ביטול נסיעה.
מה עושים לפני שקונים?
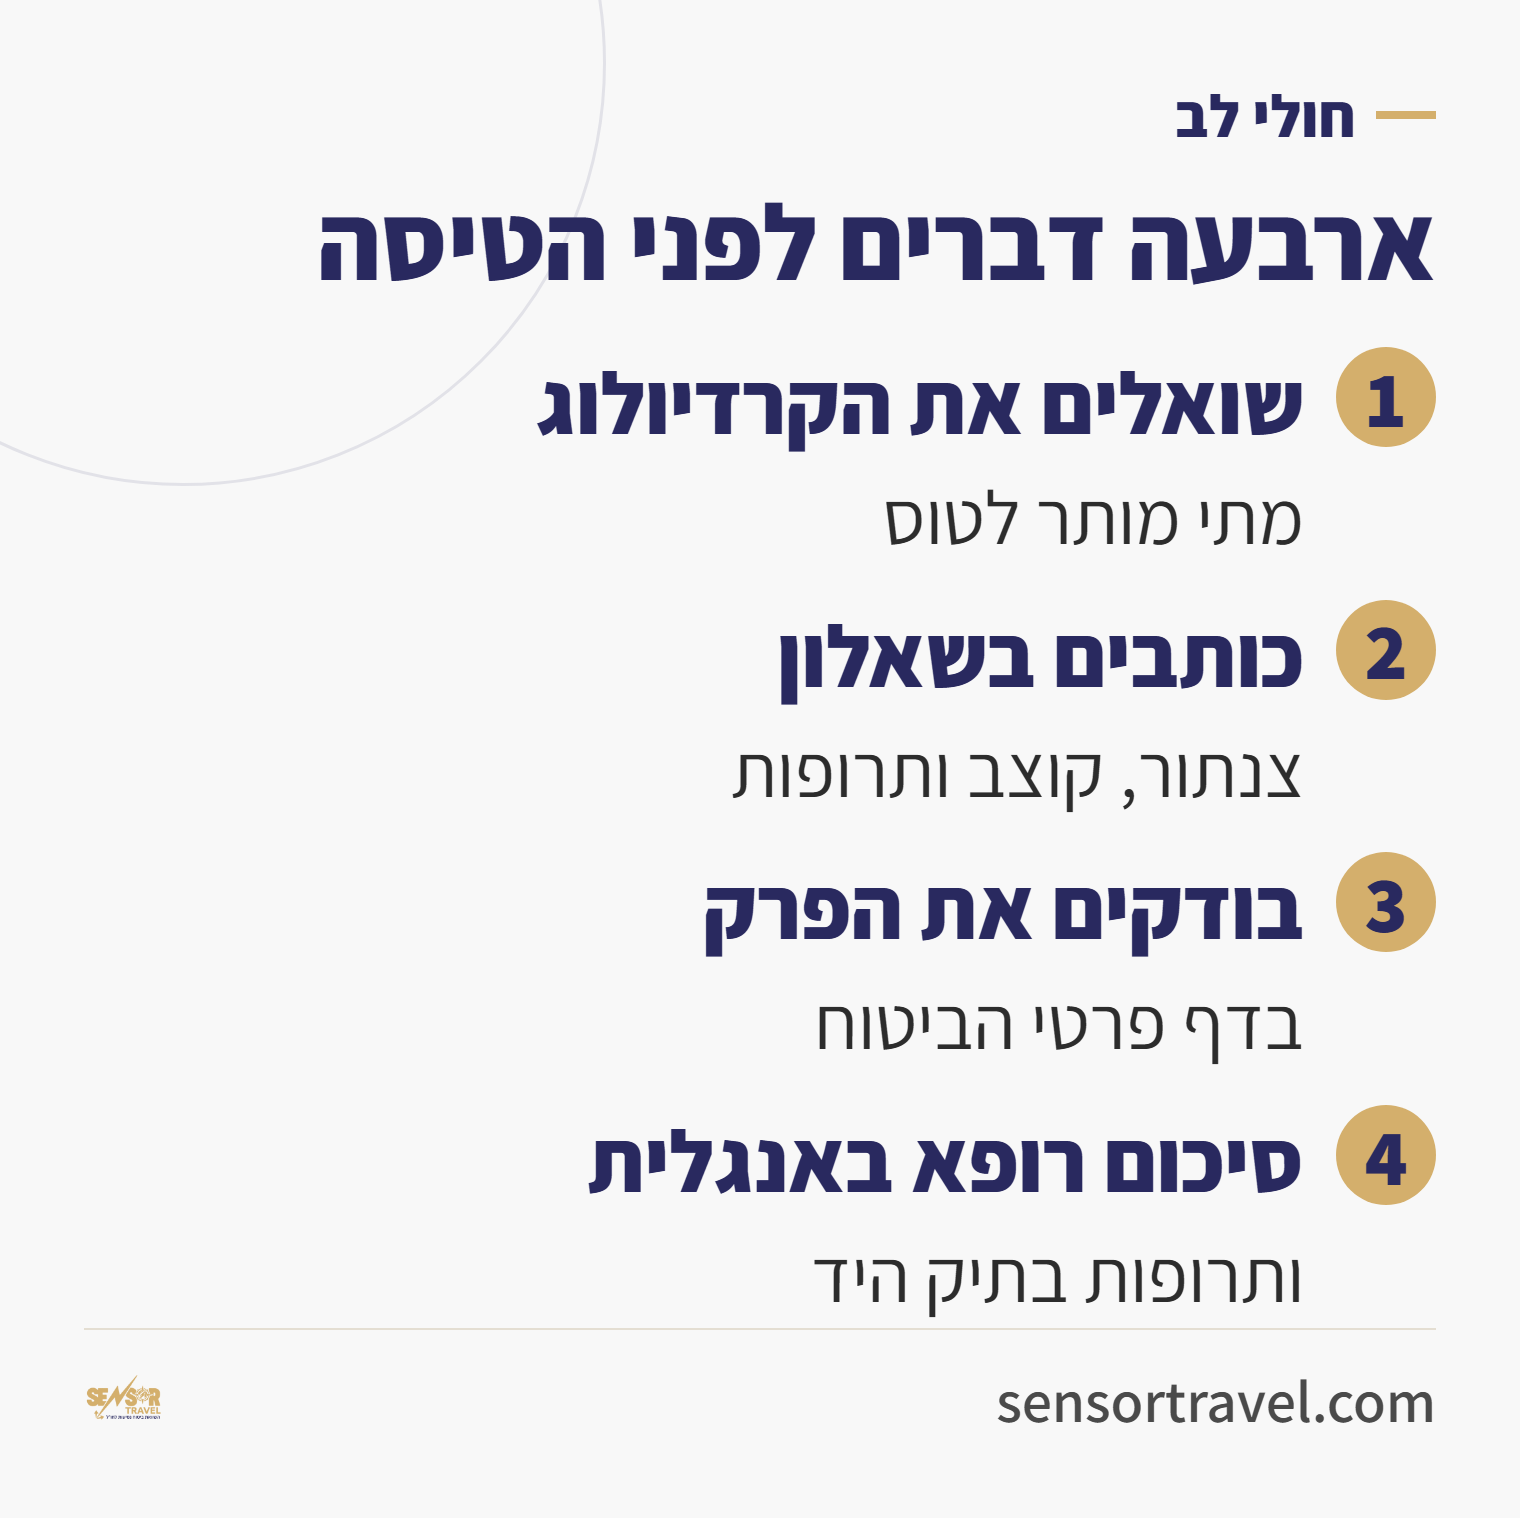
- שאלו את הקרדיולוג אם ומתי מותר לכם לטוס. זו החלטה רפואית, לא של חברת הביטוח.
- ענו על שאלון הבריאות כפי שהוא כתוב, כולל צנתור, קוצב ותרופות.
- קנו הרחבה למצב רפואי קיים, ובדקו בדף פרטי הביטוח באיזה פרק אתם.
- בקשו סיכום רופא באנגלית עם האבחנה והתרופות, ושמרו אותו בתיק היד ובטלפון.
- שמרו את מספר מוקד החירום של החברה. כל המספרים נמצאים בעמוד מוקדי החירום של ביטוח נסיעות.
במנורה כתוב במפורש שאין כיסוי למצב ששאלו עליו ולא קיבלו תשובה מלאה וכנה, או שהשתנה מהותית לפני הנסיעה בלי שעדכנתם (פרק ח׳, סעיף 5.4). איך עונים על השאלון בלי לטעות, כתבנו במדריך להצהרת בריאות בביטוח נסיעות. מי שעבר ניתוח לב, ימצא עוד פרטים במדריך לביטוח נסיעות אחרי ניתוח.
למה לבדוק את זה דרך סוכן?
עם הלב, התשובה תלויה בפרטים: מה עברתם, מתי, ובאיזו חברה. אני בודק אותם מול הנוסח של כל חברה לפני שאתם משלמים, ואם תהיה תביעה, אני מטפל בה מולן. את התמונה המלאה, כולל ההגדרות בשש החברות, תמצאו במדריך לביטוח נסיעות עם מצב רפואי קיים.
המחירים במנוע מחושבים לפי התעריפונים הרשמיים, כמו בטבלה למעלה. ההבדל הוא אחרי הקנייה: מי שקונה ישירות מקבל מוקד טלפוני כללי, ומי שקונה דרכנו מקבל סוכן שמכיר את הסעיפים. דפי החברות באתר: הראל, הפניקס, מגדל, מנורה, כלל ו-PassportCard.
יש לכם שאלה על הלב והביטוח? התקשרו לרועי פרחי, 052-223-8615.
שאלות ותשובות על ביטוח נסיעות לחולי לב
עברתי צנתור. זה נחשב מצב רפואי קיים?
כן, אם הייתם בטיפול או במעקב בגלל הלב ביום היציאה או בששת החודשים שלפניו. במגדל החלון הוא שלושה חודשים. כדור יומי בגלל הלב הוא טיפול, וביקורת אצל הקרדיולוג היא מעקב.
ההרחבה תכסה צנתור דחוף בחו״ל?
במנורה רק אם הצנתור נעשה כחירום מיד אחרי אירוע לב, בלי אפשרות לחזור לישראל. במגדל הסעיף המיוחד מדבר על ניתוח לב וקוצב, לא על צנתור. בהראל, בהפניקס, בפספורטכארד ובכלל חל הכלל הרגיל של ההרחבה, החמרה פתאומית ולא צפויה.
יש לי קוצב לב. אפשר לקנות ביטוח נסיעות?
כן. כותבים את הקוצב בשאלון וקונים הרחבה למצב רפואי קיים. במנורה ההרחבה לא משלמת על השתלת קוצב, חוץ מחירום מיד אחרי אירוע לב, ובמגדל רק סמוך להתקף לב שקרה בחו״ל.
מה ההבדל בין מצב רפואי קודם למצב רפואי קודם מיוחד?
בהפניקס ובמנורה המצב המיוחד נכתב בשמו בדף פרטי הביטוח, והתקרה שלו נמוכה יותר: בהפניקס $350,000 במקום $500,000, ובמנורה $100,000 במקום $350,000.
היה לי התקף לב לפני הטיסה. אקבל החזר על הכרטיסים?
רק אם קניתם הרחבה לביטול נסיעה. בהראל התקף לב שקרה אחרי קניית ההרחבה, כשרופא הורה לבטל, הוא סיבה מכוסה. בהפניקס זה חל על התקף לב שקרה בשבוע שלפני תחילת הביטוח.
שש חברות, מחיר אחד שלכם, וסוכן שעומד לצדכם
לפני הטיסה, השוו מחירים
רואים את מחיר הבסיס בשש החברות לפי הגיל והתאריכים שלכם. עברתם צנתור, אירוע לב או קוצב? אנחנו בודקים איתכם מי מכסה אתכם ובאיזו הרחבה.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
הסעיפים לקוחים מחוברות תנאי הפוליסה של שש החברות כפי שהן מפורסמות באתרי החברות (הראל דצמבר 2024, הפניקס יולי 2024, מגדל 07.2021, מנורה אוקטובר 2025, PassportCard נובמבר 2025, כלל ספטמבר 2024), ונקראו ב-27.10.2026. המחירים חושבו במנוע ההשוואה של Sensor Travel ב-27.10.2026 לפי התעריפונים הרשמיים. מה שמחייב הוא הנוסח שמצורף לפוליסה שלכם, השאלון שמילאתם ומה שכתוב בדף פרטי הביטוח. המידע כאן אינו ייעוץ רפואי ואינו המלצה לרכישת פוליסה מסוימת. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.