
שאלות לפני הטיסה · מצב רפואי קיים
ביטוח נסיעות לחולי סרטן 2026: מה מכוסה בטיפול, במעקב ובהפוגה
מתי סרטן נחשב מצב רפואי קיים, מה ההרחבה משלמת בחו״ל ומה לא, ומה קורה אם המחלה חוזרת לפני הטיסה. מתוך החוברות של שש החברות, עם מספר הסעיף.
אפשר לקנות ביטוח נסיעות אחרי סרטן, וגם בזמן טיפול. באף אחת משש החברות אין סעיף שמוציא סרטן מהכיסוי בשמו. סרטן נבדק כמו כל מצב רפואי קיים: אם הייתם בטיפול, כולל כדורים, או במעקב רפואי בחצי השנה שלפני הטיסה, מצהירים וקונים הרחבה. ההרחבה משלמת על החמרה פתאומית בחו״ל, לא על הטיפולים המתוכננים.
עודכן ב-1.11.2026 · נכתב על ידי רועי פרחי, סוכן ביטוח מורשה, רישיון L-00121813. מה שכתוב כאן על הכיסוי נלקח מחוברות תנאי הפוליסה של שש החברות, עם מספר הסעיף. השקלים לפי שער בנק ישראל, 3.118 ₪ לדולר, מ-30.10.2026.
אחרי סרטן, או באמצע טיפול, ולא בטוחים מה לכתוב בשאלון? שלחו לי את הגיל, היעד, התאריכים ומתי היה הטיפול או המעקב האחרון. אבדוק מה כתוב אצל כל אחת משש החברות, לפני שאתם משלמים.
כמה זה יעלה לכם בפועל?
מחיר סופי בשש החברות לפי התעריפונים הרשמיים, בלי למסור פרטים אישיים.
להשוואת מחיריםהאם ביטוח נסיעות מכסה חולי סרטן?
כן, דרך ההרחבה למצב רפואי קיים. בלי ההרחבה, כל מה שקשור למחלה לא מכוסה, כי הפוליסה הבסיסית משלמת רק על מה שאינו תוצאה של מצב רפואי קיים (כך למשל בהראל, סעיף 1.13). עם ההרחבה, החברה משלמת כשהמצב מחמיר בחו״ל פתאום, באופן שאי אפשר היה לצפות, וצריך טיפול חירום שאי אפשר לדחות עד החזרה לישראל.
קראנו את החוברות של שש החברות ולא מצאנו בפרקים הרפואיים אף סעיף שמזכיר סרטן בשמו. המילה מופיעה רק ברשימות של ביטול נסיעה, בהראל, בהפניקס ובמנורה. המשמעות: מי שעבר או עובר סרטן נבדק לפי אותה הגדרה כמו מי שיש לו לחץ דם או מחלת לב.
הנוסח של ההחמרה כמעט זהה בכולן: הראל סעיף 16.1.2, הפניקס 1.15.1, מנורה פרק ח׳ סעיף 1.2, PassportCard סעיף 1.14.1, מגדל סעיף 8.3, וכלל בהרחבה למצב בריאותי קיים, סעיף 2.1 (עמוד 28 בחוברת).
סיימתי טיפולים ואני במעקב. זה עדיין מצב רפואי קיים?
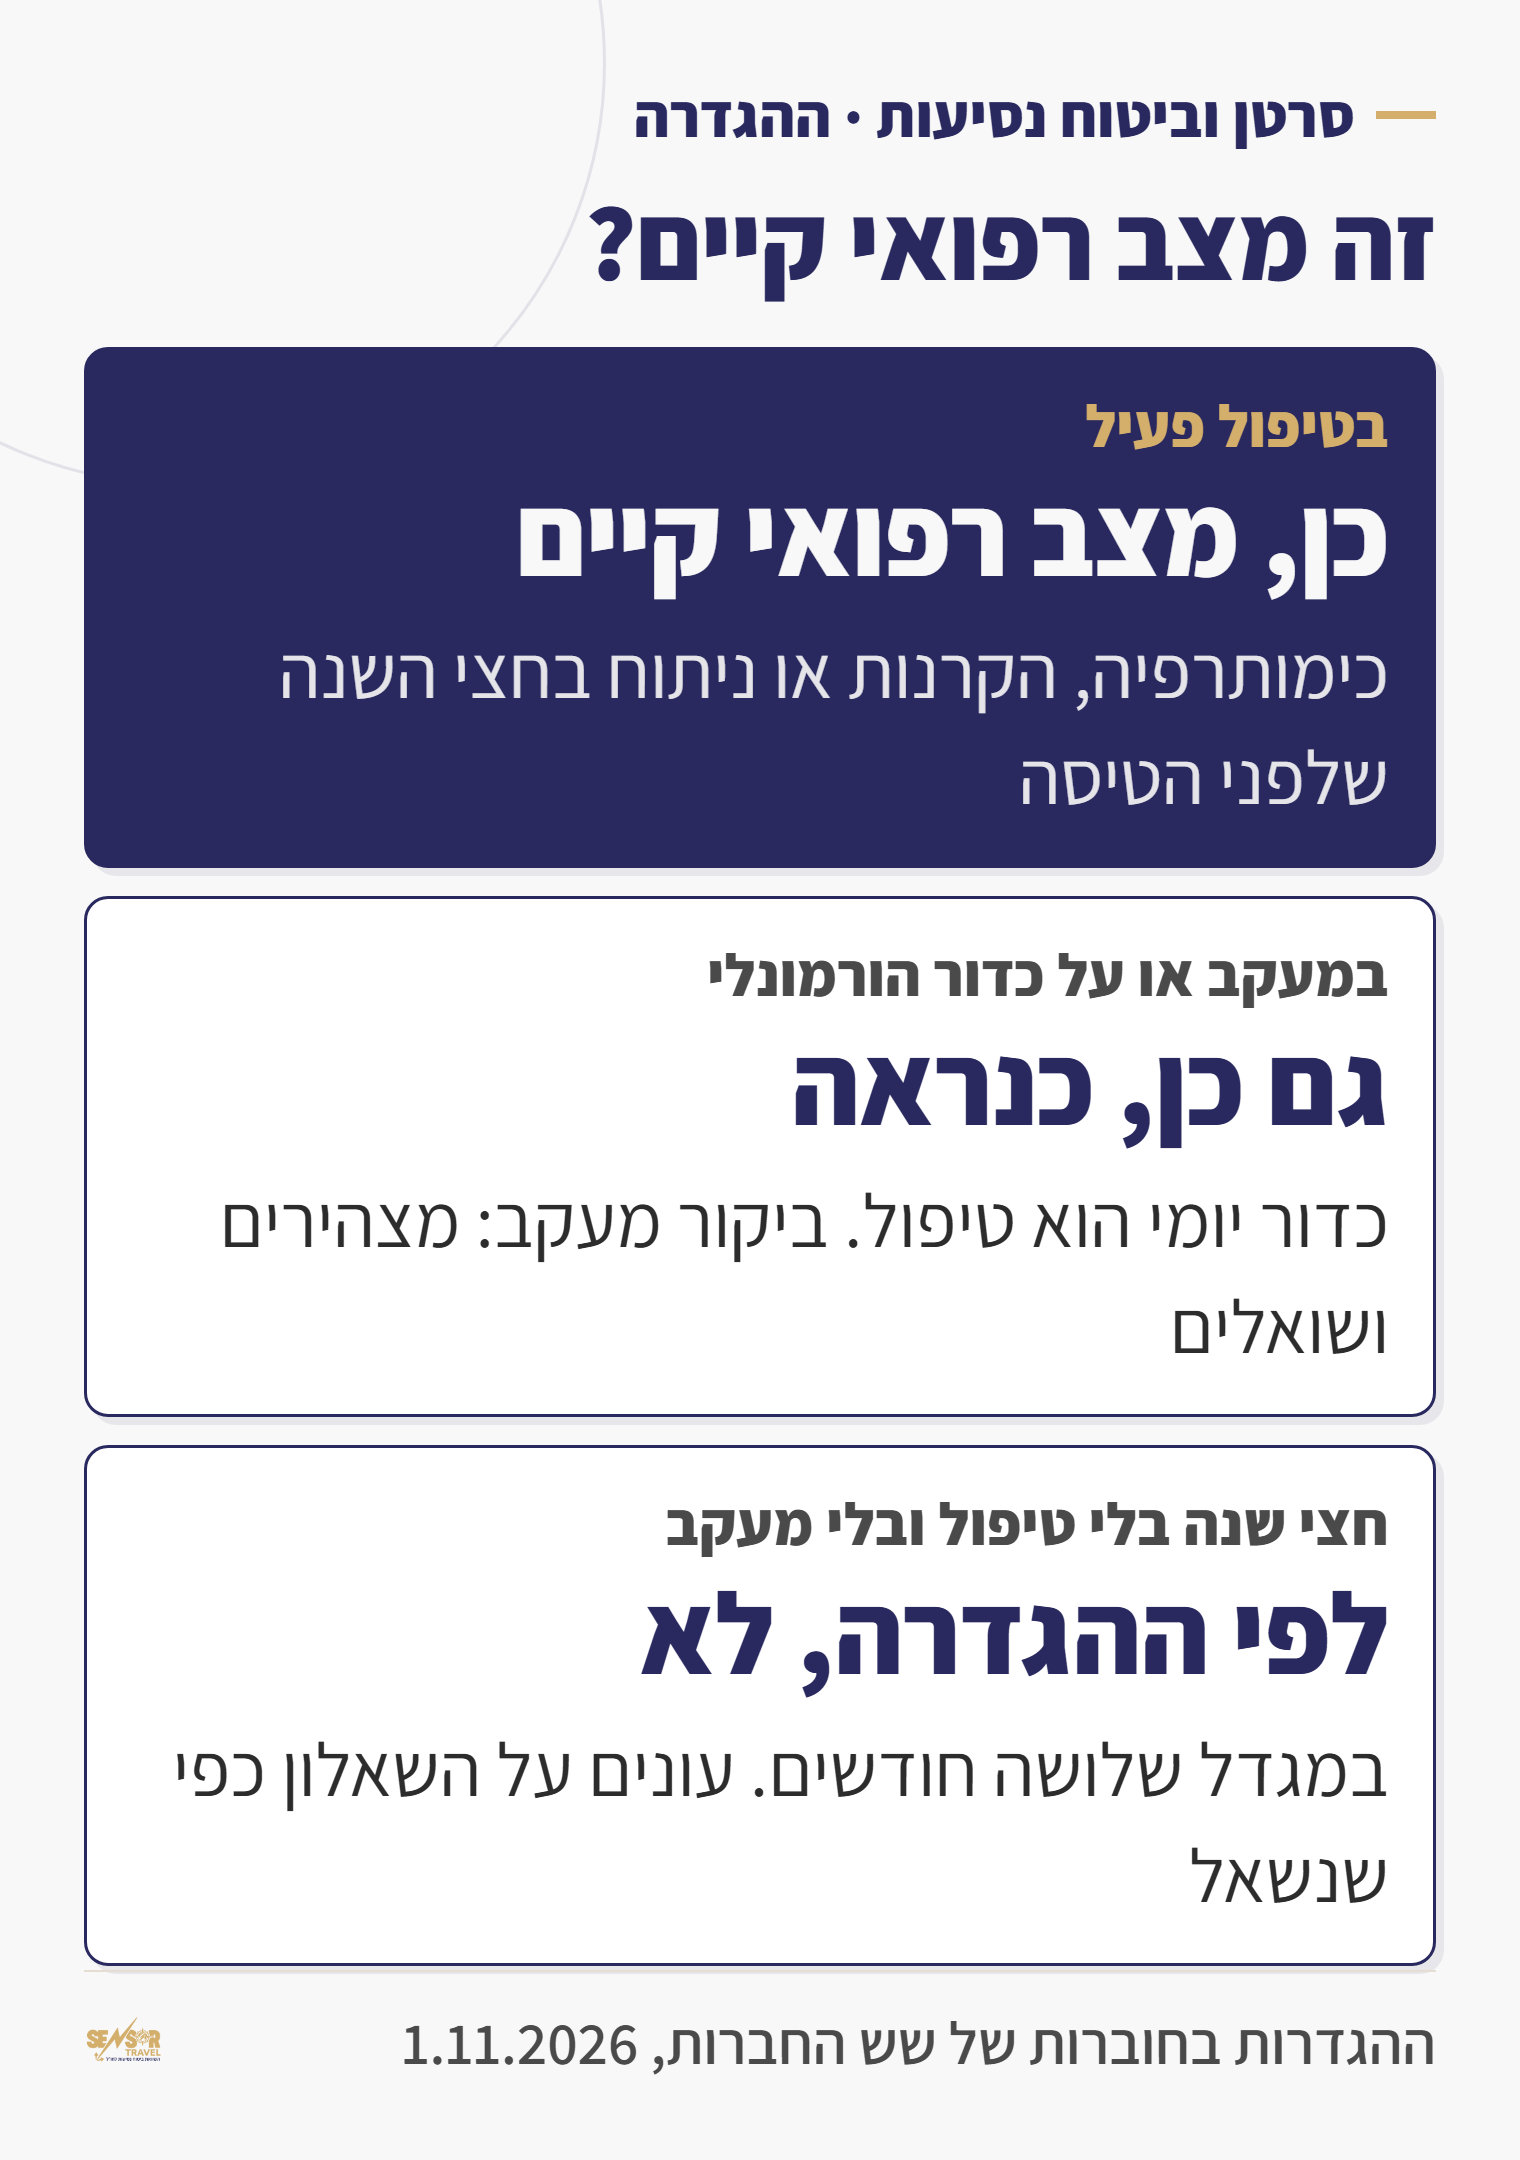
כנראה שכן, ולכן מצהירים. לפי ההגדרה, מצב רפואי קיים הוא מחלה שבגללה הייתם בטיפול, כולל טיפול תרופתי, או בהשגחה, כלומר תחת עין של רופא, ביום היציאה או בששת החודשים שלפניה. כך בהראל (1.14), בהפניקס (1.15), במנורה (ח׳ 1.1) וב-PassportCard (1.14). במגדל החלון קצר יותר: שלושה חודשים (סעיף 1.21).
כדור הורמונלי יומי אחרי סרטן שד הוא טיפול תרופתי, גם כשהמחלה עצמה בהפוגה. הוא נכנס להגדרה בכל שש החברות. ביקור מעקב אצל אונקולוג או בדיקת הדמיה תקופתית מסובכים יותר: אף חוברת לא מגדירה מה זה "השגחה". את זה לא נחליט בשבילכם, ולכן ההמלצה היא לכתוב את המעקב בשאלון ולשאול.
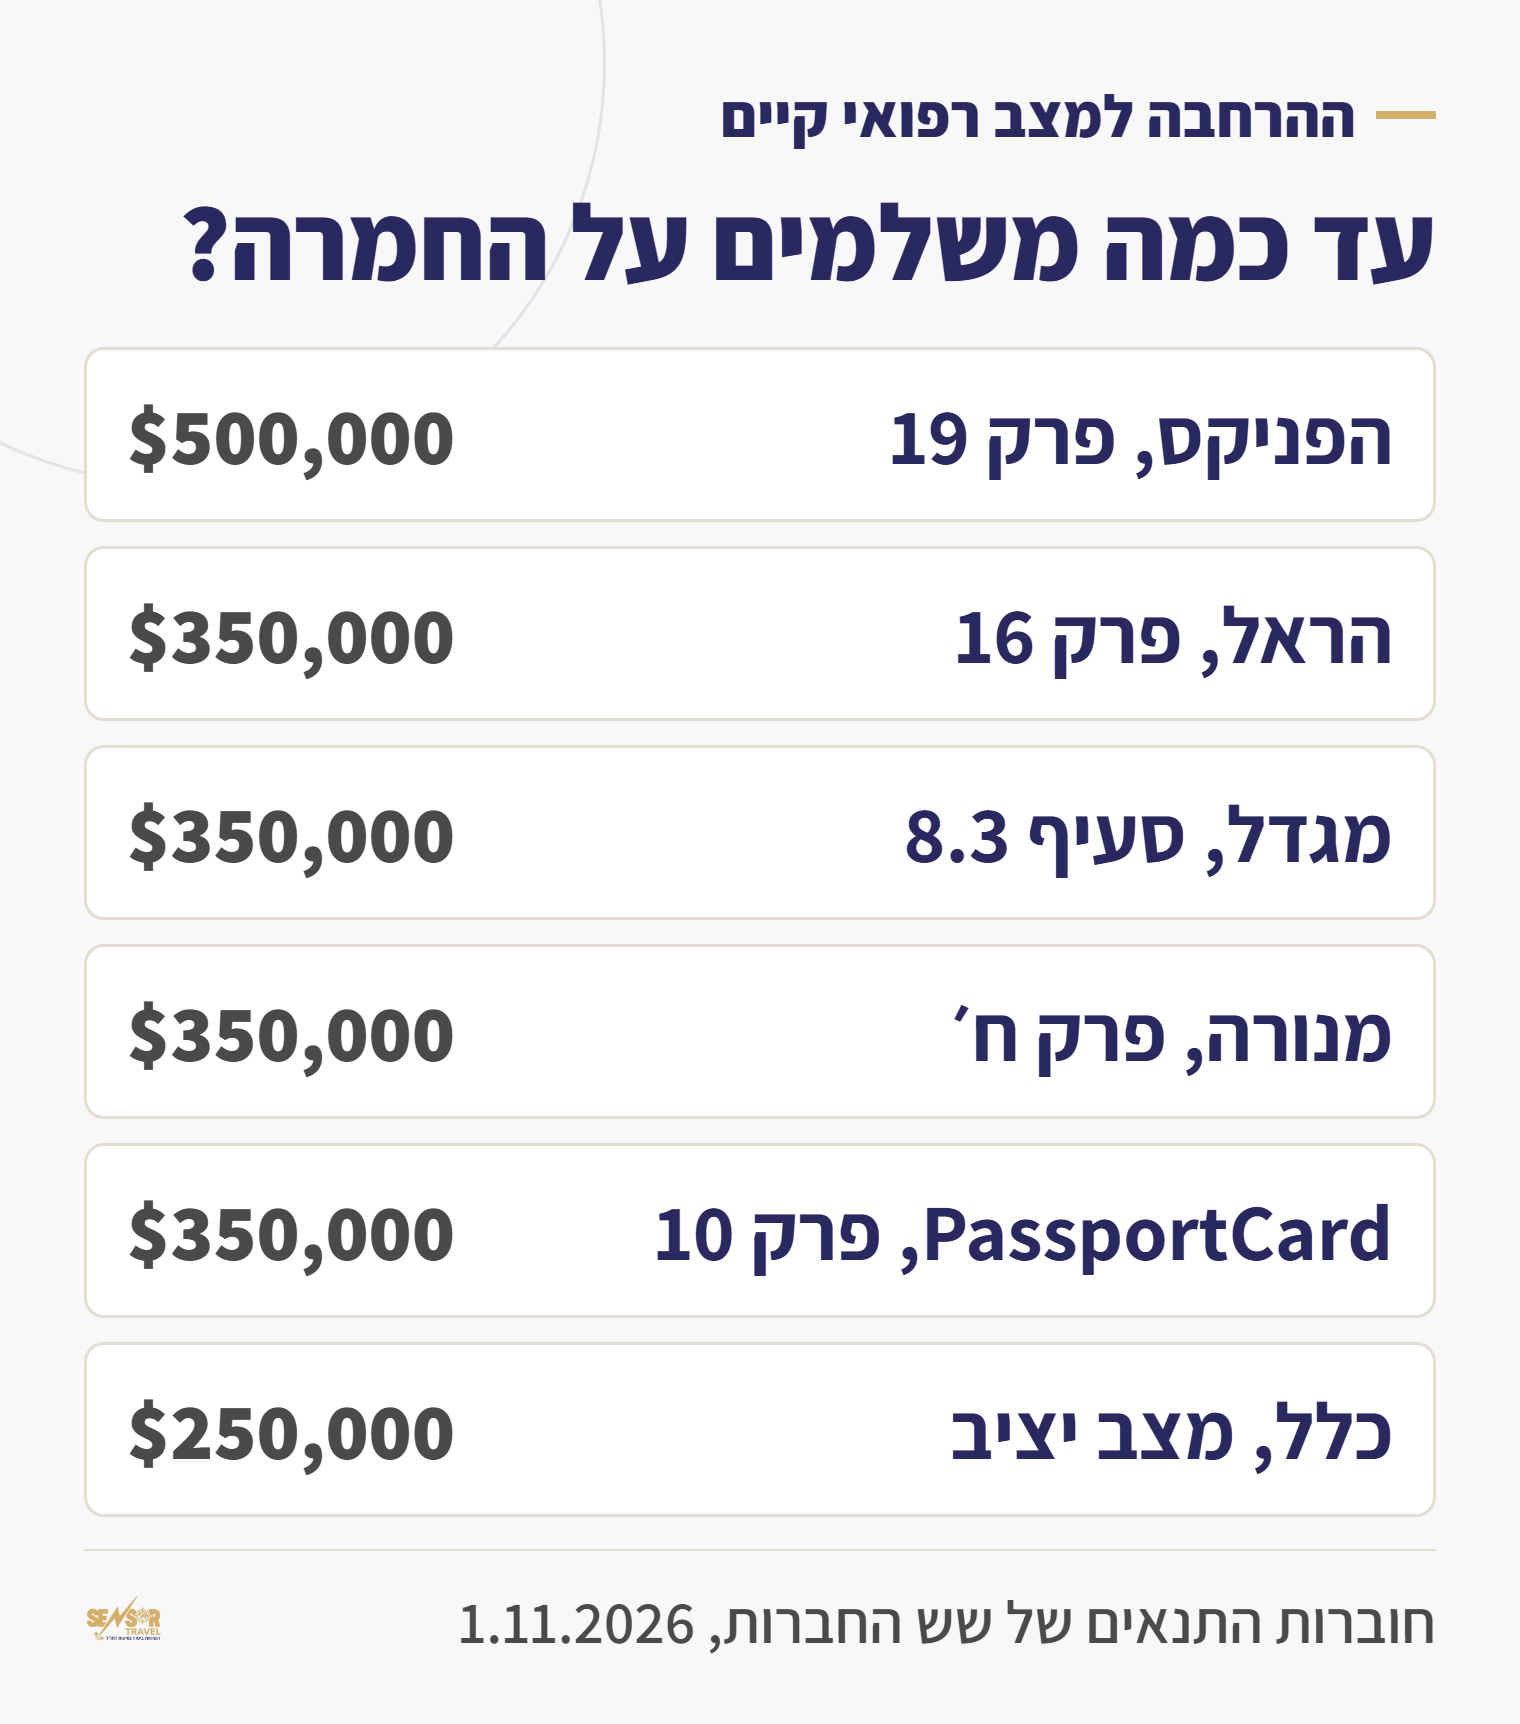
כלל היא היחידה שכותבת את זה במפורש. ההרחבה הרגילה שלה מיועדת למי שהיה בטיפול תרופתי או במעקב רפואי שוטף, ושהמצב שלו היה יציב בששת החודשים האחרונים, בלי החמרה. מי שהמצב שלו לא יציב עובר לדף נוסף בפוליסה, שהחברה מאשרת רק אחרי שבחנה את המצב (עמוד 38 בחוברת). שתיהן עד $250,000 (כ-780 אלף ₪).
עברו יותר משישה חודשים בלי טיפול, בלי כדור ובלי מעקב? לפי ההגדרה זה לא מצב רפואי קיים. ובכל זאת, עונים על השאלון בדיוק כפי שנשאל, גם אם הוא שואל על העבר. איך עושים את זה בלי לטעות, כתבנו במדריך להצהרת בריאות בביטוח נסיעות.
טסים באמצע כימותרפיה או הקרנות: מה לא ישולם?
הטיפולים המתוכננים עצמם. אם יש לכם טיפול קבוע שנקבע לפני הנסיעה, הביטוח לא יממן אותו בחו״ל, גם עם ההרחבה. כך בהראל (7.1), בהפניקס (7.14), במגדל (5.1 ו-8.3.3.2), במנורה (11.1 ופרק ח׳ 5.3) וב-PassportCard (10.5.1 ו-10.5.2). בכלל ההרחבה משלמת רק על טיפול חירום בגלל שינוי פתאומי לרעה (סעיף 2.1).
גם נסיעה שמטרתה טיפול לא מכוסה. טיפול שטסים בשבילו הוא טיפול מתוכנן, ולכן הסעיפים למעלה חלים עליו. מנורה כותבת את זה במפורש בפרק ח׳ סעיף 3.4: אין כיסוי להחמרה של מצב שבגללו נסעתם לקבל טיפול. בהראל, בהפניקס וב-PassportCard ההגדרה של מצב רפואי קיים מוציאה ממנה את המקרה שבו הטיפול היה מטרת הנסיעה, כך שההרחבה לא נבנתה בשבילו. מי שטס לטיפול בחו״ל צריך מימון מקופת החולים או מביטוח הבריאות, לא מביטוח נסיעות.
השתלות לא מכוסות באף אחת מהשש: הראל 7.7, הפניקס 7.10, מגדל 5.4, PassportCard 23.7. מנורה (11.4) וכלל (1.12.7) מזכירות במפורש גם השתלת מח עצם. עברתם השתלת מח עצם בעבר? דברו איתנו לפני הקנייה.
אם מותר לכם לטוס, ומתי, זו שאלה לאונקולוג שלכם, לא לנו. מה שאנחנו בודקים זה מה הפוליסה תשלם אם משהו ישתבש בדרך.
כמה ימים מכסה ההרחבה, ועד איזה סכום?
הסכום דומה ברוב החברות, והתקופה תלויה בגיל. ההרחבה של הראל מכסה עד $350,000 (כ-1.09 מיליון ₪), אבל רק לחלק מהטיסה: עד גיל 60 עד 45 ימים, בגילי 61 עד 70 עד 30 ימים, בגילי 71 עד 80 עד 15 ימים (סעיף 16.1.3). במגדל התקופה המקוצרת לרוכשי ההרחבה זהה עד גיל 80.
בהפניקס יש שני פרקים. פרק 19 מכסה עד $500,000 (כ-1.56 מיליון ₪), ובגילי 61 עד 75 עד 120 ימים (סעיף 1.10.1). פרק 20, "מצב רפואי קיים מיוחד", מכסה עד $350,000, רק את המצב שנכתב בדף פרטי הביטוח, ועד 30 ימים עד גיל 80 (סעיף 1.10.2). גם במנורה וב-PassportCard יש פרק רגיל ופרק מיוחד: $350,000 ברגיל, $100,000 (כ-312 אלף ₪) במיוחד. איזה פרק חל עליכם, נקבע מול החברה בזמן הקנייה ונכתב בדף פרטי הביטוח.
את כל התקופות לפי גיל, בשש החברות, ריכזנו במדריך כמה ימים מכסה הביטוח עם מצב רפואי קיים.
מחיר הבסיס, בשש החברות
השוו לפני שמוסיפים הרחבה
מכניסים גיל ותאריכים, ורואים את מחיר הבסיס בכל חברה. על ההרחבה למצב רפואי קיים נדבר איתכם בטלפון.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
PassportCard לחולי סרטן: מה שונה?
שלושה דברים. ראשית, ההרחבה של PassportCard מכסה את המצב שהצהרתם עליו בהצהרת הבריאות, עד $350,000 (סעיף 10.1 ו-10.2). שנית, אם התרופות הקבועות שלכם אבדו, נגנבו או היו במזוודה שהתעכבה יותר משש שעות, היא מממנת תרופה חלופית וביקור רופא למרשם, עד $500 (כ-1,560 ₪, סעיף 10.3).
שלישית, אופן התשלום. משלמים בחו״ל בכרטיס של PassportCard, ואז ההשתתפות העצמית על הוצאות רפואיות היא $0, במקום לשלם מהכיס ולחכות להחזר. למי שעבר סרטן, כשכל ביקור בבית חולים בחו״ל עלול להיות יקר, זה ההבדל שהיא גובה עליו. היא נמצאת בשכבת השירות, ולא בשכבת המחיר. ההגבלות על טיפול מתוכנן ועל טיפול שהוא מטרת הנסיעה חלות גם אצלה.
ביטול נסיעה: מה אם המחלה חוזרת לפני הטיסה?
כאן החברות נבדלות, ורק מי שקנה הרחבה לביטול נסיעה מכוסה. בהראל, סרטן שהתגלה אחרי קניית ההרחבה, כשרופא הורה לבטל, נמצא ברשימת הסיבות (סעיף 15.2.1.3.5). בהפניקס, סרטן שאירע לראשונה או התגלה בשבוע שלפני תחילת הביטוח (10.2.4). במנורה, סרטן שהתגלה לראשונה עד שבעה ימים לפני תחילת הביטוח (פרק ז׳ 2.1.3.4).
במגדל, ב-PassportCard ובכלל אין סרטן ברשימה. מגדל דורשת מחלה עם אשפוז של 24 שעות או ריתוק לבית בשבוע שלפני הנסיעה (8.1.1.2.2). PassportCard דורשת אשפוז של 24 שעות או ביקור במיון בשבוע שלפני (8.5.3 ו-8.5.4). כלל דורשת הוראה בכתב מרופא מומחה שאינכם יכולים לנסוע בגלל שינוי בלתי צפוי במצבכם (סעיף 1, פסקה 2).
הנקודה הרגישה: האם חזרה של מחלה ידועה נחשבת "התגלה לראשונה"? הנוסח לא עונה על זה. אם אתם בסיכון לחזרה ומזמינים נסיעה יקרה, שאלו לפני הקנייה, ולא אחרי הביטול.
כמה עולה ביטוח נסיעות לחולי סרטן?
מחיר הבסיס זהה לכל נוסע בגיל שלכם. מה שמשתנה הוא ההרחבה למצב רפואי קיים, והמחיר שלה נקבע לפי התשובות בשאלון, ולכן אנחנו לא מפרסמים אותו מראש. כנקודת התחלה, זה מחיר הבסיס לנוסע בן 62 שטס לאיטליה ל-10 ימים, בלי ההרחבה ובלי כבודה או ביטול נסיעה:
| חברה | מחיר | בשקלים |
|---|---|---|
| כלל | $30.18 | 94 ₪ |
| מנורה | $33.00 | 103 ₪ |
| הראל | $38.00 | 118 ₪ |
| הפניקס | $38.00 | 118 ₪ |
| מגדל | $39.96 | 125 ₪ |
| PassportCard | $44.50 | 139 ₪ |
המחירים חושבו ממנוע ההשוואה של sensortravel מתוך התעריפונים הרשמיים של החברות, נכון ל-01.11.2026. הטבלה היא דוגמה לפרופיל הנוסע שצוין בה ואינה הצעת מחיר: המחיר המחייב הוא זה שחברת הביטוח מציגה במעמד הרכישה. הסכומים הם עבור כיסוי בסיס בלבד, ללא הרחבות. ההמרה לשקלים לפי שער בנק ישראל, 3.118 ₪ לדולר, 2026-10-30, ומשתנה עם השער.
ההפרש בין הזולה ליקרה כאן הוא כ-45 ₪. כלל ומנורה במחיר הנמוך. PassportCard מתמחרת את השירות: תשלום בכרטיס במקום, והשתתפות עצמית של $0 על הוצאות רפואיות. בהרחבה עצמה, ההבדלים בין החברות גדולים יותר מאשר בבסיס, ולכן כדאי להשוות אותה מול השאלון שלכם.
מה לעשות לפני שטסים אחרי סרטן?
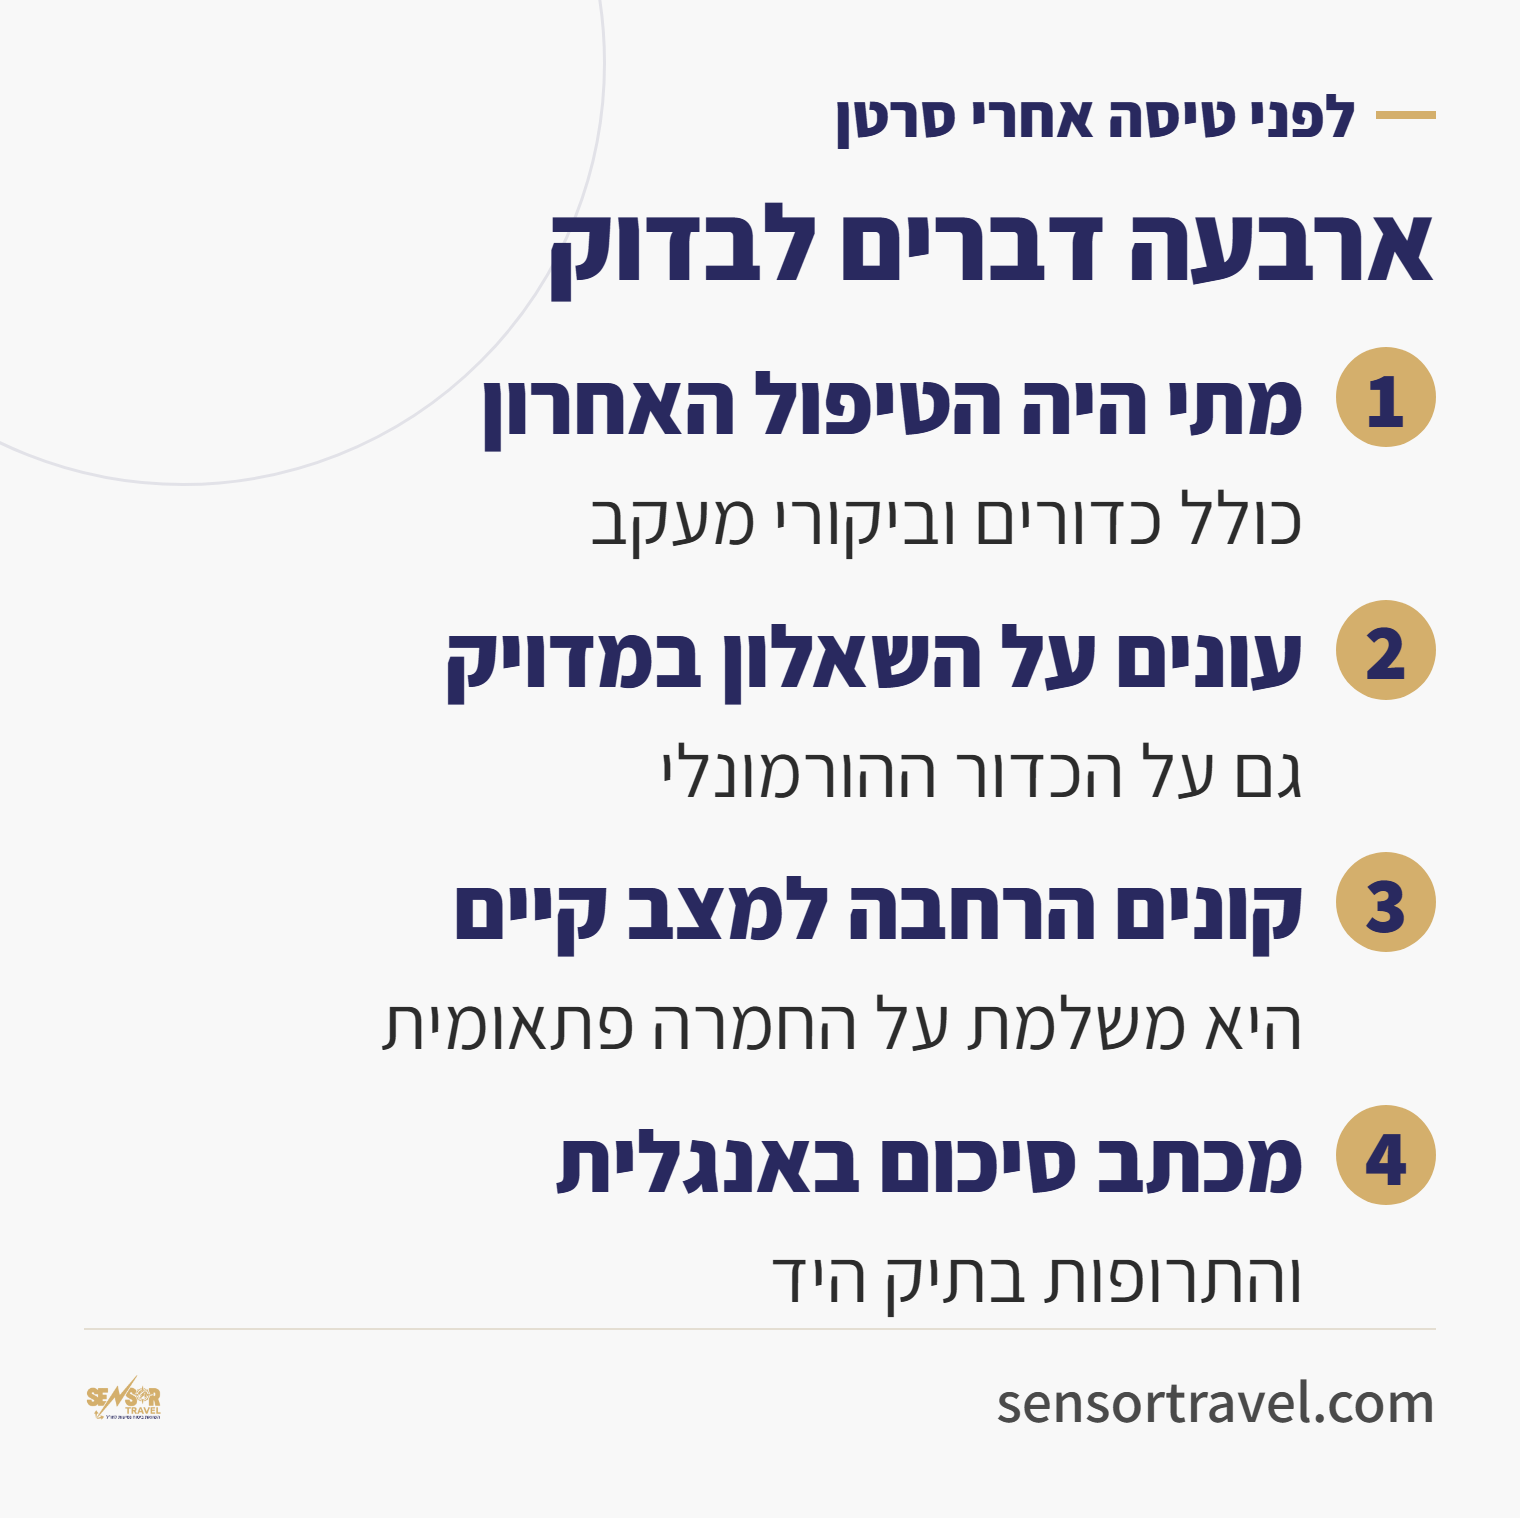
- בדקו מתי היה הטיפול האחרון, כולל כדורים, ומתי ביקור המעקב האחרון. זה קובע אם אתם בחלון של ששת החודשים (שלושה במגדל).
- ענו על שאלון הבריאות במדויק, כולל כדור הורמונלי או טיפול ביולוגי. תשובה חסרה עלולה לבטל את הכיסוי בדיוק כשתצטרכו אותו.
- קנו את ההרחבה למצב רפואי קיים, ובדקו בדף פרטי הביטוח שהמחלה נכתבה שם, ובאיזה פרק.
- קיבלתם תוצאות בדיקה או שינוי בטיפול בין הקנייה לטיסה? עדכנו את החברה. במנורה כתוב במפורש שאין כיסוי למי שלא עדכן על שינוי מהותי לפני הנסיעה (פרק ח׳ סעיף 5.4).
- קחו מכתב סיכום באנגלית מהאונקולוג, עם האבחנה, הטיפולים והתרופות. התרופות נוסעות בתיק היד, וכתבנו על זה במדריך לתרופות בחו״ל וביטוח נסיעות.
- שמרו בטלפון את מוקד החירום של החברה. כל המספרים נמצאים בעמוד מוקדי החירום של ביטוח נסיעות.
למה לבדוק את זה דרך סוכן?
בסרטן, ההבדל בין החברות נמצא בהגדרות ובסעיפים קטנים: חלון של שלושה או שישה חודשים, פרק רגיל או מיוחד, תקופה מקוצרת לפי גיל. אני קורא אותם מול המצב שלכם לפני שאתם קונים, ואם תהיה תביעה, אני מטפל בה מול החברה. אותה שיטה כתבנו למי שעבר ניתוח בחצי השנה האחרונה ולמי שטס עם מחלת לב. את התמונה המלאה תמצאו במדריך לביטוח נסיעות עם מצב רפואי קיים.
המחירים במנוע מחושבים לפי התעריפונים הרשמיים, כמו בטבלה למעלה. ההבדל הוא אחרי הקנייה: מי שקונה ישירות מקבל מוקד טלפוני כללי, ומי שקונה דרכנו מקבל סוכן שמכיר את הסעיפים. דפי החברות באתר: הראל, הפניקס, מגדל, מנורה, כלל ו-PassportCard.
יש לכם שאלה על ביטוח נסיעות אחרי סרטן? התקשרו לרועי פרחי, 052-223-8615.
שאלות ותשובות על ביטוח נסיעות לחולי סרטן
אפשר לקנות ביטוח נסיעות אחרי סרטן?
כן. באף אחת משש החברות אין סעיף שמוציא סרטן מהכיסוי בשמו. אם הייתם בטיפול או במעקב בחצי השנה שלפני הטיסה, זה מצב רפואי קיים: מצהירים בשאלון וקונים הרחבה, והיא משלמת על החמרה פתאומית בחו״ל.
אני לוקחת כדור הורמונלי אחרי סרטן שד. זה מצב רפואי קיים?
כן. כדור יומי הוא טיפול תרופתי, וההגדרה של מצב רפואי קיים כוללת טיפול תרופתי בחצי השנה שלפני היציאה, בכל שש החברות. כותבים אותו בשאלון וקונים הרחבה, גם כשהמחלה עצמה בהפוגה.
הביטוח ישלם על כימותרפיה בחו״ל?
לא על טיפול מתוכנן. בשש החברות טיפול קבוע שנקבע לפני הנסיעה לא מכוסה, גם עם ההרחבה, וגם נסיעה שמטרתה טיפול לא מכוסה. ההרחבה משלמת רק על טיפול חירום בגלל החמרה פתאומית שאי אפשר לדחות עד החזרה לישראל.
PassportCard מבטחת חולי סרטן?
כן, דרך ההרחבה למצב רפואי קודם, שמכסה את מה שהצהרתם עליו עד $350,000. אם התרופות הקבועות אבדו, נגנבו או התעכבו במזוודה יותר משש שעות, היא מממנת תרופה חלופית עד $500. משלמים בחו״ל בכרטיס שלה, וההשתתפות העצמית על הוצאות רפואיות היא $0.
כמה זמן אחרי סיום הטיפולים זה כבר לא מצב רפואי קיים?
לפי ההגדרה, אחרי שישה חודשים בלי טיפול, בלי תרופות ובלי השגחה של רופא. במגדל שלושה חודשים. ביקורי מעקב עלולים להיחשב השגחה, והחוברות לא מגדירות את המונח, ולכן כותבים אותם בשאלון ועונים על כל שאלה כפי שנשאלה.
שש חברות, מחיר אחד שלכם, וסוכן שעומד לצדכם
לפני הטיסה, השוו מחירים
רואים את מחיר הבסיס בשש החברות לפי הגיל והתאריכים שלכם. אחרי סרטן או בטיפול? אנחנו בודקים איתכם מה לכתוב בשאלון ובאיזו הרחבה.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
הסעיפים לקוחים מחוברות תנאי הפוליסה של שש החברות כפי שהן מפורסמות באתרי החברות (הראל דצמבר 2024, הפניקס יולי 2024, מגדל 07.2021, מנורה אוקטובר 2025, PassportCard נובמבר 2025, כלל ספטמבר 2024), ונקראו ב-1.11.2026. המחירים חושבו במנוע ההשוואה של Sensor Travel ב-1.11.2026 לפי התעריפונים הרשמיים. מה שמחייב הוא הנוסח שמצורף לפוליסה שלכם, השאלון שמילאתם ומה שכתוב בדף פרטי הביטוח. המידע כאן אינו ייעוץ רפואי ואינו המלצה לרכישת פוליסה מסוימת. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.