
שאלות לפני הטיסה · מצב רפואי קיים
ביטוח נסיעות לחולי אסטמה ו-COPD 2026: משאף, התקף בחו״ל וחמצן
משאף קבוע הופך את האסטמה למצב רפואי קיים. מה ההרחבה משלמת כשיש התקף בחו״ל, מה קורה עם COPD ומחולל חמצן, ומה כתוב אצל כל אחת משש החברות.
משתמשים במשאף קבוע? בחוברות של שש החברות אסטמה כזאת היא מצב רפואי קיים, כי משאף הוא טיפול תרופתי. לכן מצהירים עליה בשאלון וקונים הרחבה. ההרחבה משלמת על התקף פתאומי בחו״ל, כולל מיון ואשפוז. היא לא משלמת על המשאפים שלוקחים ממילא, ובארבע חברות גם לא על מכשירים כמו מחולל חמצן.
עודכן ב-3.11.2026 · נכתב על ידי רועי פרחי, סוכן ביטוח מורשה, רישיון L-00121813. מה שכתוב כאן על הכיסוי נלקח מחוברות תנאי הפוליסה ומהתעריפונים של שש החברות, עם מספר הסעיף. השקלים לפי שער בנק ישראל, 3.136 ₪ לדולר, מ-2.11.2026.
אסטמה, COPD או חמצן בבית? שלחו לי את שמות התרופות, הגיל ותאריכי הנסיעה. אבדוק מה לכתוב בשאלון ואיזו חברה מתאימה לכם, לפני שאתם משלמים.
כמה זה יעלה לכם בפועל?
מחיר סופי בשש החברות לפי התעריפונים הרשמיים, בלי למסור פרטים אישיים.
להשוואת מחיריםהאם אסטמה נחשבת מצב רפואי קיים בביטוח נסיעות?
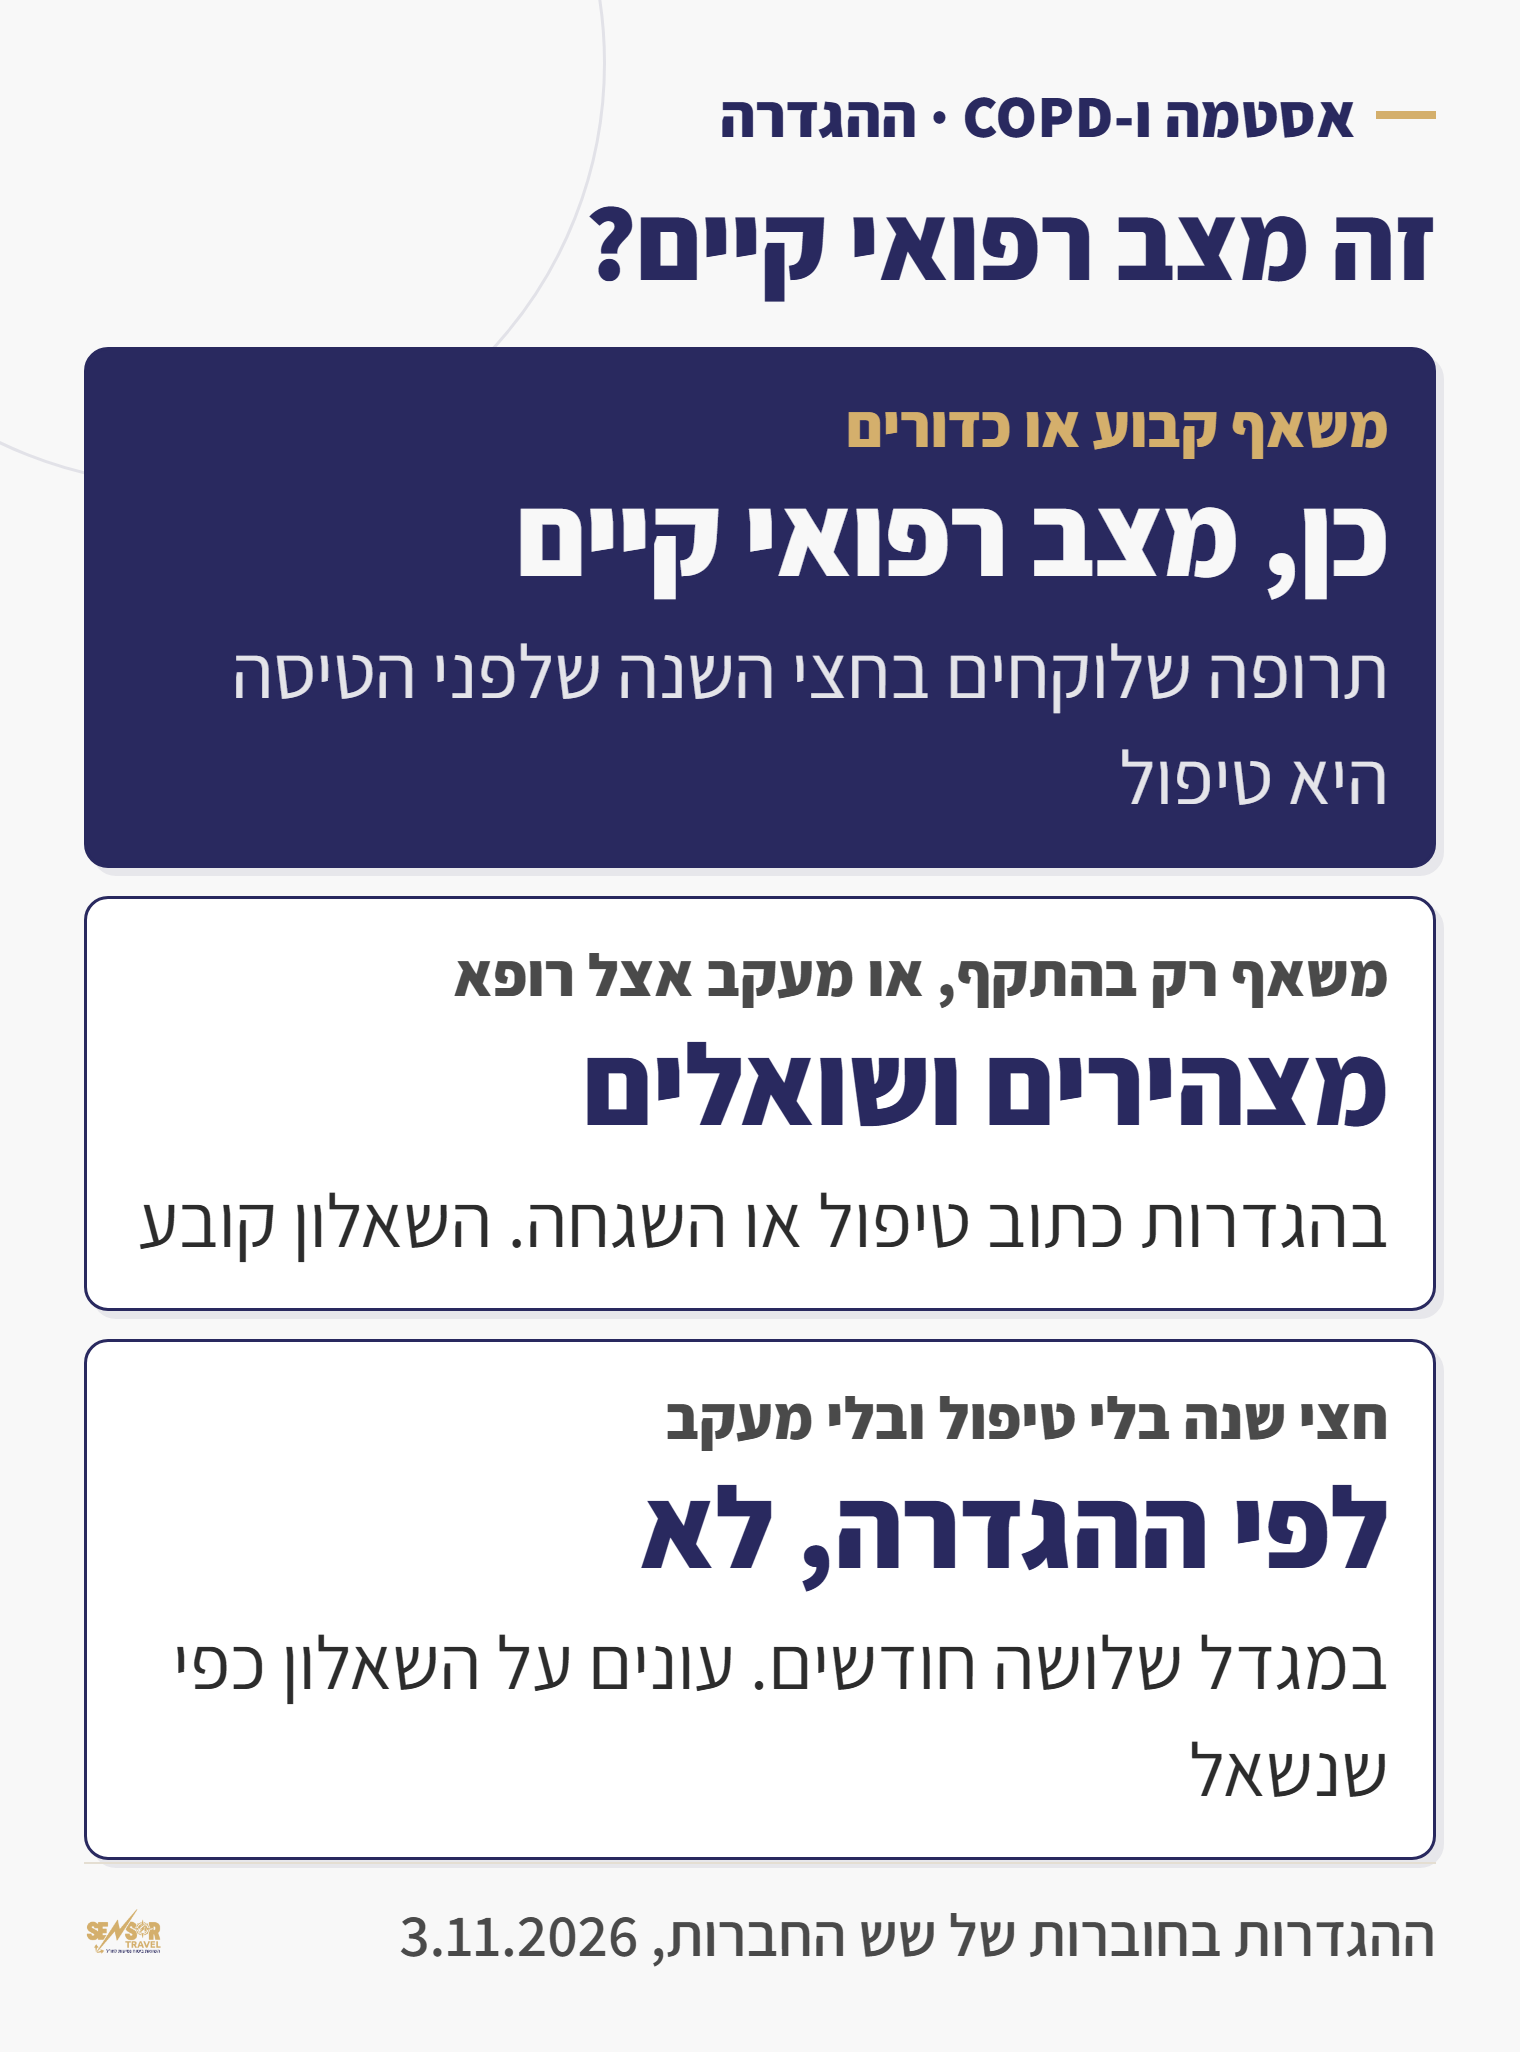
כן, אם הייתם בטיפול או במעקב בגללה בחצי השנה שלפני הטיסה. כך מוגדר מצב רפואי קיים בשש החברות: מחלה שבגללה הייתם בטיפול או בהשגחה, כלומר במעקב של רופא, ביום היציאה או בששת החודשים שלפניו.
בהראל (סעיף 1.14, מהדורת דצמבר 2024) ובמנורה (פרק ח׳, סעיף 1.1, אוקטובר 2025) כתוב במפורש "לרבות טיפול תרופתי". משאף יומי, כדורים או זריקות לאסטמה נכנסים להגדרה גם כשאתם מרגישים טוב. בהפניקס (1.15), בפספורטכארד (1.14) ובכלל (1.15) ההגדרה מדברת על טיפול או השגחה, בלי לפרט.
במגדל החלון קצר יותר: שלושה חודשים (סעיף 1.21, מהדורת 07.2021). באף אחת משש החוברות אין סעיף נפרד לאסטמה, לריאות או לחמצן. חיפשנו את המילים האלה בפרקים הרפואיים ובחריגים, ולא מצאנו אותן.
ומי שמשתמש במשאף רק כשיש התקף? בהגדרות כתוב "טיפול", בלי לחלק בין טיפול קבוע לטיפול לפי הצורך. הדרך הבטוחה היא לכתוב את המשאף בשאלון. במנורה זה כתוב בפירוש: על מצב ששאלו עליו ולא ענו תשובה מלאה אין כיסוי (פרק ח׳, סעיף 5.4). איך עונים על השאלון, כתבנו במדריך להצהרת בריאות בביטוח נסיעות.
מה ההרחבה משלמת אם יש התקף אסטמה בחו״ל?
התקף שהגיע פתאום ודרש טיפול חירום בחו״ל מכוסה, עם ההרחבה למצב רפואי קיים. זה כולל רופא, מיון ואשפוז. בחוברות זה נקרא "החמרה פתאומית ובלתי צפויה", ובמנורה (פרק ח׳, 3.3) מוסיפים: טיפול שאי אפשר היה לדחות עד החזרה לישראל.
לכל חברה יש תקרה משלה להרחבה. בהפניקס עד $500,000 (פרק 19). בהראל (פרק 16), במגדל (8.3), במנורה (פרק ח׳) ובפספורטכארד (פרק 10) עד $350,000. בכלל עד $250,000. בלי ההרחבה, החמרה של מחלה שהייתה ידועה לפני הטיסה לא מכוסה.
בשתי חברות ההרחבה גם מגבילה את מספר הימים לפי הגיל. בהראל (16.1.3) בן 72 מכוסה 15 ימים מיום היציאה, גם בפוליסה ל-30 יום. בהפניקס (1.10.1) אותו בן 72 מכוסה עד 120 ימים. את הטבלה המלאה פירטנו במדריך כמה ימים מכסה ביטוח נסיעות עם מצב רפואי קיים.
COPD ומחלת ריאות: מה שונה?
ב-COPD ובמחלות ריאה כרוניות אחרות, תתכוננו לבדיקה אישית של החברה, מעבר לשאלון באתר. פספורטכארד כותבת את זה בתעריפון שלה, כלומר במחירון שהיא מפרסמת לסוכנים (נובמבר 2025). "מחלת ריאות" ו"לחץ דם ריאתי" מופיעים שם ברשימת המצבים שבהם החברה בודקת את הנוסע אישית, דרך המוקד שלה בטלפון *9912.
שלוש חברות מחזיקות גם פרק נפרד למצבים שדורשים בדיקה כזאת. בהפניקס זה "מצב רפואי קיים מיוחד", עד $350,000 (פרק 20). במנורה פרק ח׳1, עד $100,000. בפספורטכארד פרק 19, גם הוא עד $100,000. אם אתם בפרק המיוחד, התקרה שלכם נמוכה מהרגילה, וכדאי לדעת את זה לפני שקונים.
אם האסטמה שלכם נחשבת אצל פספורטכארד "מחלת ריאות", או אם היא נשארת בהרחבה הרגילה, נקבע בבדיקה של החברה. אסטמה לא מופיעה ברשימת המחלות שעד גיל 70 לא מחייבות אצלה הרחבה. ברשימה הזאת יש לחץ דם, שומנים בדם ואלרגיות שלא מסכנות חיים, לא אסטמה.
כלל: למה התקף בחצי השנה האחרונה משנה?
אם היה לכם התקף בחצי השנה שלפני הטיסה, ההרחבה הרגילה של כלל כנראה לא מתאימה לכם. היא חלה רק על מי שבששת החודשים האלה היה אך ורק בטיפול תרופתי או במעקב שוטף, ושמצבו היה יציב, בלי החמרה באותה מחלה (עמוד 28 בחוברת, ספטמבר 2024).
לכלל יש הרחבה נפרדת למצב שאינו יציב (עמוד 38), גם הוא עד $250,000. אותו מוכרים רק אחרי שהחברה בודקת את המצב. בחמש החברות האחרות אין תנאי יציבות כזה בנוסח, והשאלה היא רק אם ההתקף בחו״ל היה פתאומי.
מחיר הבסיס, בשש החברות
השוו לפני שמוסיפים הרחבה
מכניסים גיל ותאריכים, ורואים את מחיר הבסיס בכל חברה. על ההרחבה לאסטמה או ל-COPD נדבר איתכם בטלפון.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
משאפים ותרופות: על מה הביטוח לא משלם?
הביטוח לא משלם על המשאפים והתרופות שאתם לוקחים ממילא. בכל שש החברות טיפול קבוע שנקבע לפני הנסיעה לא מכוסה: הראל 7.1, הפניקס 7.14, מגדל 5.1, מנורה 11.1, פספורטכארד 23.2 וכלל 1.12.1. לכן לוקחים משאפים לכל הנסיעה, ועוד קצת.
תרופה חדשה שרופא רשם לכם בחו״ל, אחרי התקף, מכוסה כחלק מהטיפול באירוע. בהראל ובמנורה עד $1,500, במגדל עד $10,000, ובשלוש האחרות בתוך התקרה הרפואית.
משאף שאבד או נגנב בחו״ל מכוסה רק בפספורטכארד. סעיף 10.3 שלה משלם עד $500 על תרופות וציוד רפואי למחלה שהצהרתם עליה, כולל ביקור רופא לקבלת מרשם. זה חל גם כשהמזוודה התעכבה יותר משש שעות. בחמש האחרות אין סעיף כזה. בפרק הכבודה תרופות לא מכוסות בכל השש. כל הסעיפים מופיעים במדריך לתרופות בחו״ל וביטוח נסיעות.
אפשר לבטח עם מחולל חמצן?
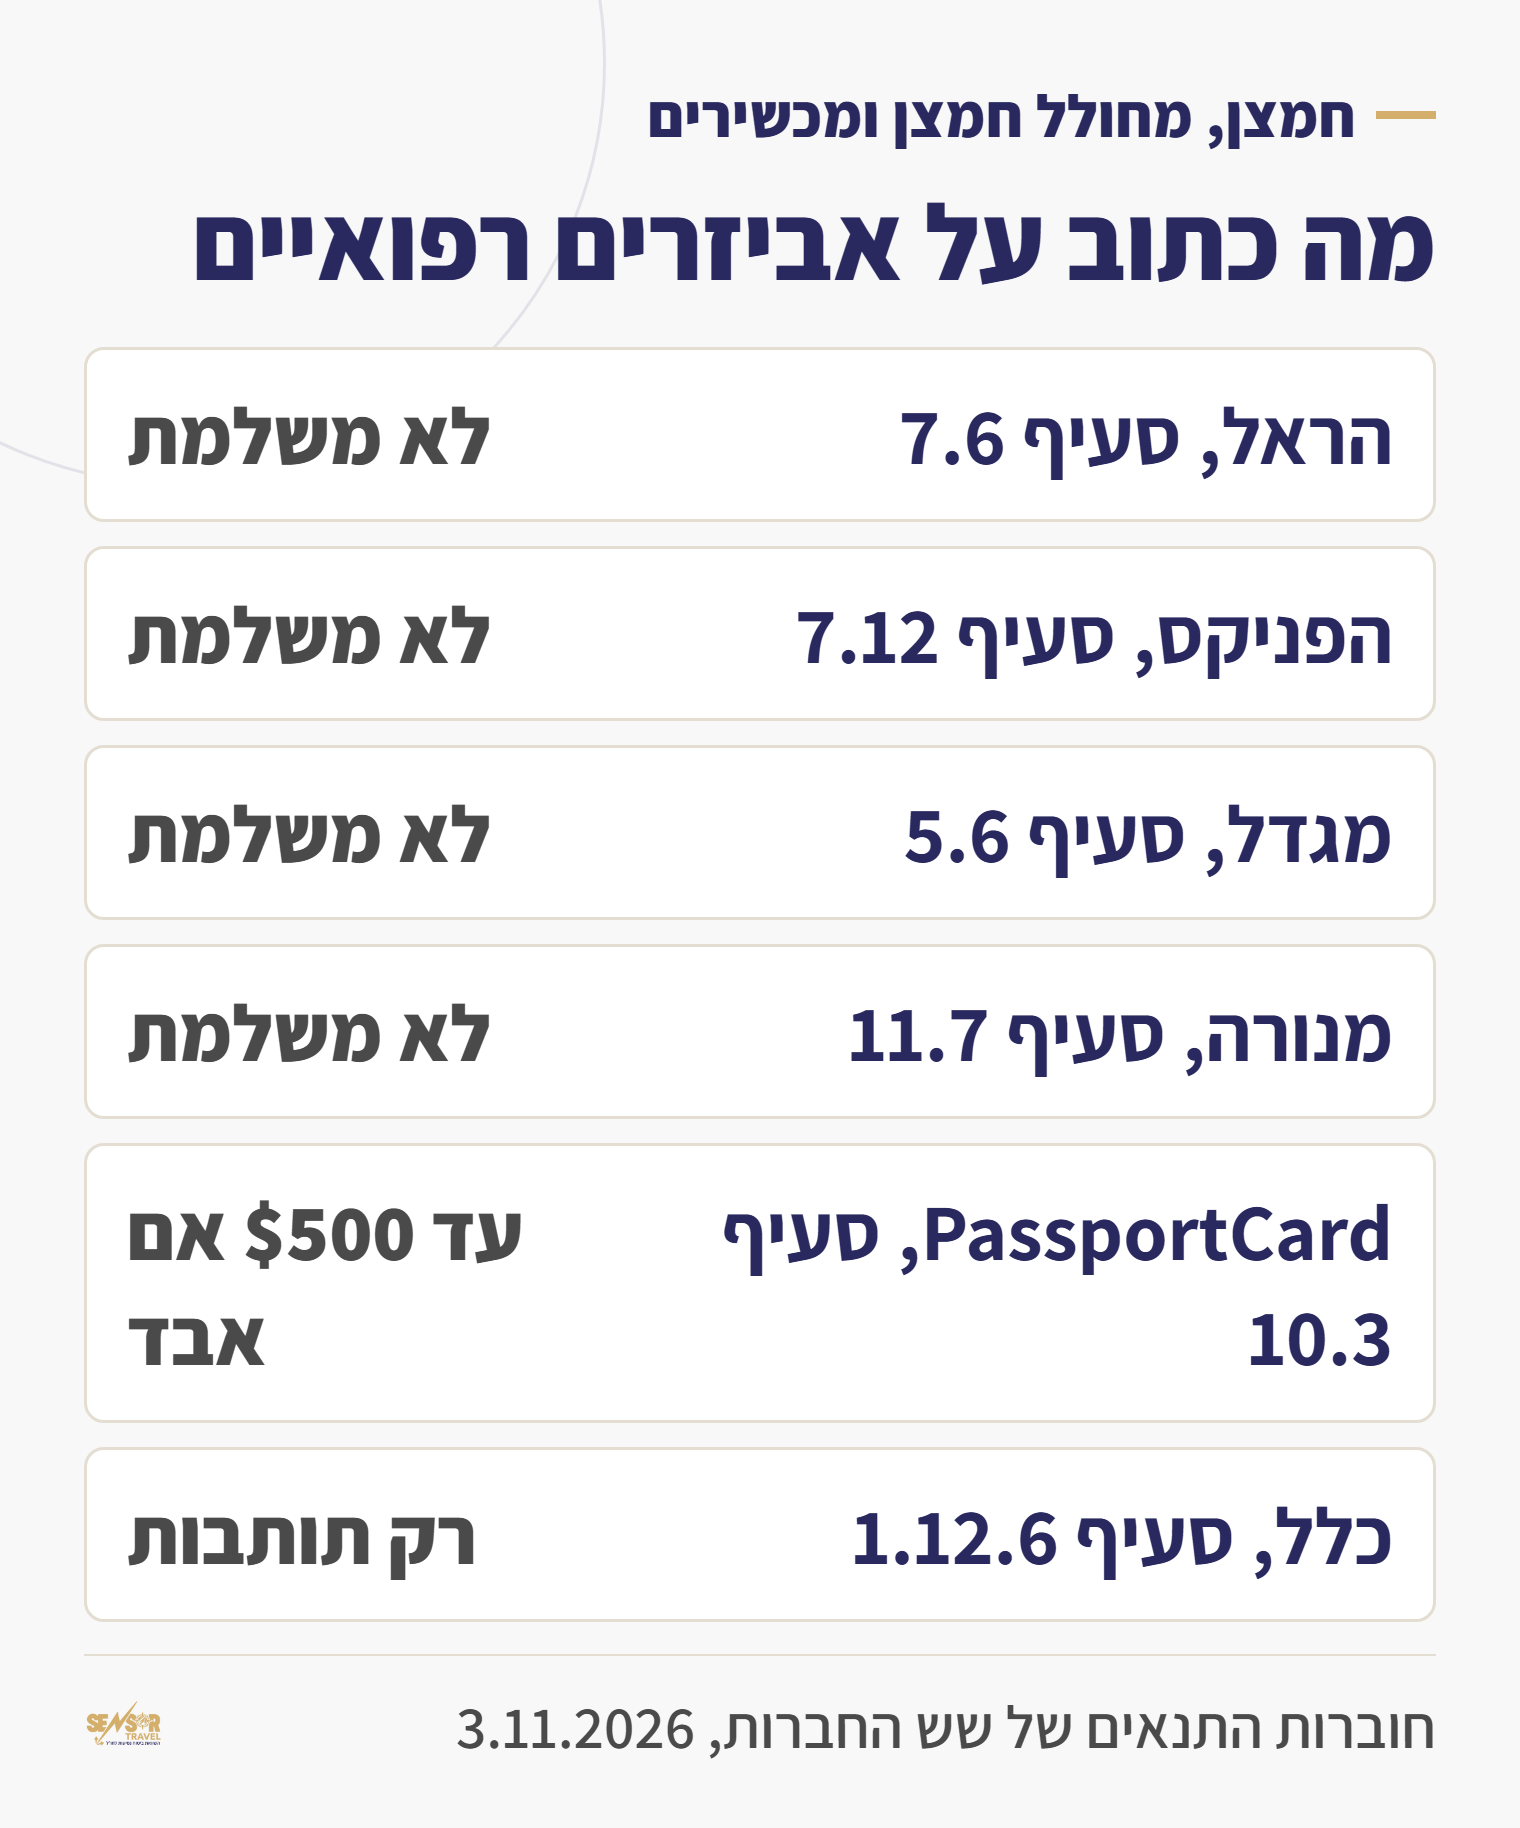
אפשר לבטח את הנוסע, אבל לא את המכשיר. מחולל חמצן נייד הוא "אביזר רפואי", וארבע חוברות כותבות במפורש שלא משלמים על אביזרים רפואיים: הראל 7.6, הפניקס 7.12, מגדל 5.6 ומנורה 11.7. בהראל זה כולל גם אביזר שנקנה בחו״ל.
בפספורטכארד הרשימה סגורה: משקפיים, עדשות מגע, מכשירי שמיעה ותותבות (23.9). וסעיף 10.3 מכסה ציוד רפואי שאבד או נגנב, עד $500. בפרק הרפואי של כלל לא מצאנו חריג לאביזרים, רק לתותבות (1.12.6). אם הנוסע עצמו, עם חמצן ביתי, יתקבל להרחבה, החוברות לא אומרות. זה נקבע בשאלון ובבדיקה של כל חברה.
חברת התעופה מאשרת את המכשיר בנפרד מהביטוח. בדרך כלל היא מבקשת טופס רפואי שהרופא ממלא, וסוללות לכל משך הטיסה. בקשו את האישור כמה ימים מראש, ובדקו את התנאים באתר של חברת התעופה שלכם.
התקף בשבוע שלפני הטיסה: מה עם ביטול הנסיעה?
אם התקף לפני הטיסה יכול לבטל לכם את הנסיעה, בדקו את הרחבת הביטול לפני שמזמינים. בהפניקס, למשל, שלושה סעיפים מתאימים להתקף בשבוע שלפני היציאה. 10.2.2 מכסה אשפוז של 24 שעות לפחות. 10.2.3 מכסה ביקור במיון עם אבחנה של רופא שמחייבת מנוחה בבית, כולל ביום הטיסה. ו-10.2.4 מזכיר בשמה דלקת ריאות שמטפלים בה בתרופות דרך הווריד.
בשאר החברות הנוסח שונה, ואת ההרחבה צריך לקנות לפני שהבעיה מתחילה. מה כל חברה מכסה בביטול, פירטנו במדריך לביטול נסיעה.
כמה עולה ביטוח נסיעות עם אסטמה?
הבסיס עולה כמו לכל נוסע באותו גיל. ההרחבה למצב רפואי קיים מתווספת לפי השאלון, ולכן היא לא בטבלה. הנה מחיר הבסיס לנוסע בן 68 לעשרה ימים בספרד, כפי שחושב היום במנוע ההשוואה:
| חברה | מחיר | בשקלים |
|---|---|---|
| מנורה | $45.00 | 141 ₪ |
| כלל | $45.48 | 143 ₪ |
| הראל | $48.00 | 151 ₪ |
| הפניקס | $50.00 | 157 ₪ |
| PassportCard | $53.50 | 168 ₪ |
| מגדל | $58.77 | 184 ₪ |
המחירים חושבו ממנוע ההשוואה של sensortravel מתוך התעריפונים הרשמיים של החברות, נכון ל-03.11.2026. הטבלה היא דוגמה לפרופיל הנוסע שצוין בה ואינה הצעת מחיר: המחיר המחייב הוא זה שחברת הביטוח מציגה במעמד הרכישה. הסכומים הם עבור כיסוי בסיס בלבד, ללא הרחבות. ההמרה לשקלים לפי שער בנק ישראל, 3.136 ₪ לדולר, 2026-11-02, ומשתנה עם השער.
הטבלה בלי ההרחבה, בלי ביטול נסיעה ובלי כבודה. PassportCard נמצאת בדרגת שירות אחרת: משלמים בכרטיס שלה במקום, בלי להוציא כסף מהכיס, ובתשלום בכרטיס אין השתתפות עצמית. אצלה, מגיל 71 ההרחבה למצב רפואי קיים כלולה במחיר הבסיס (תעריפון נובמבר 2025).
מה לעשות לפני שטסים עם אסטמה או COPD?
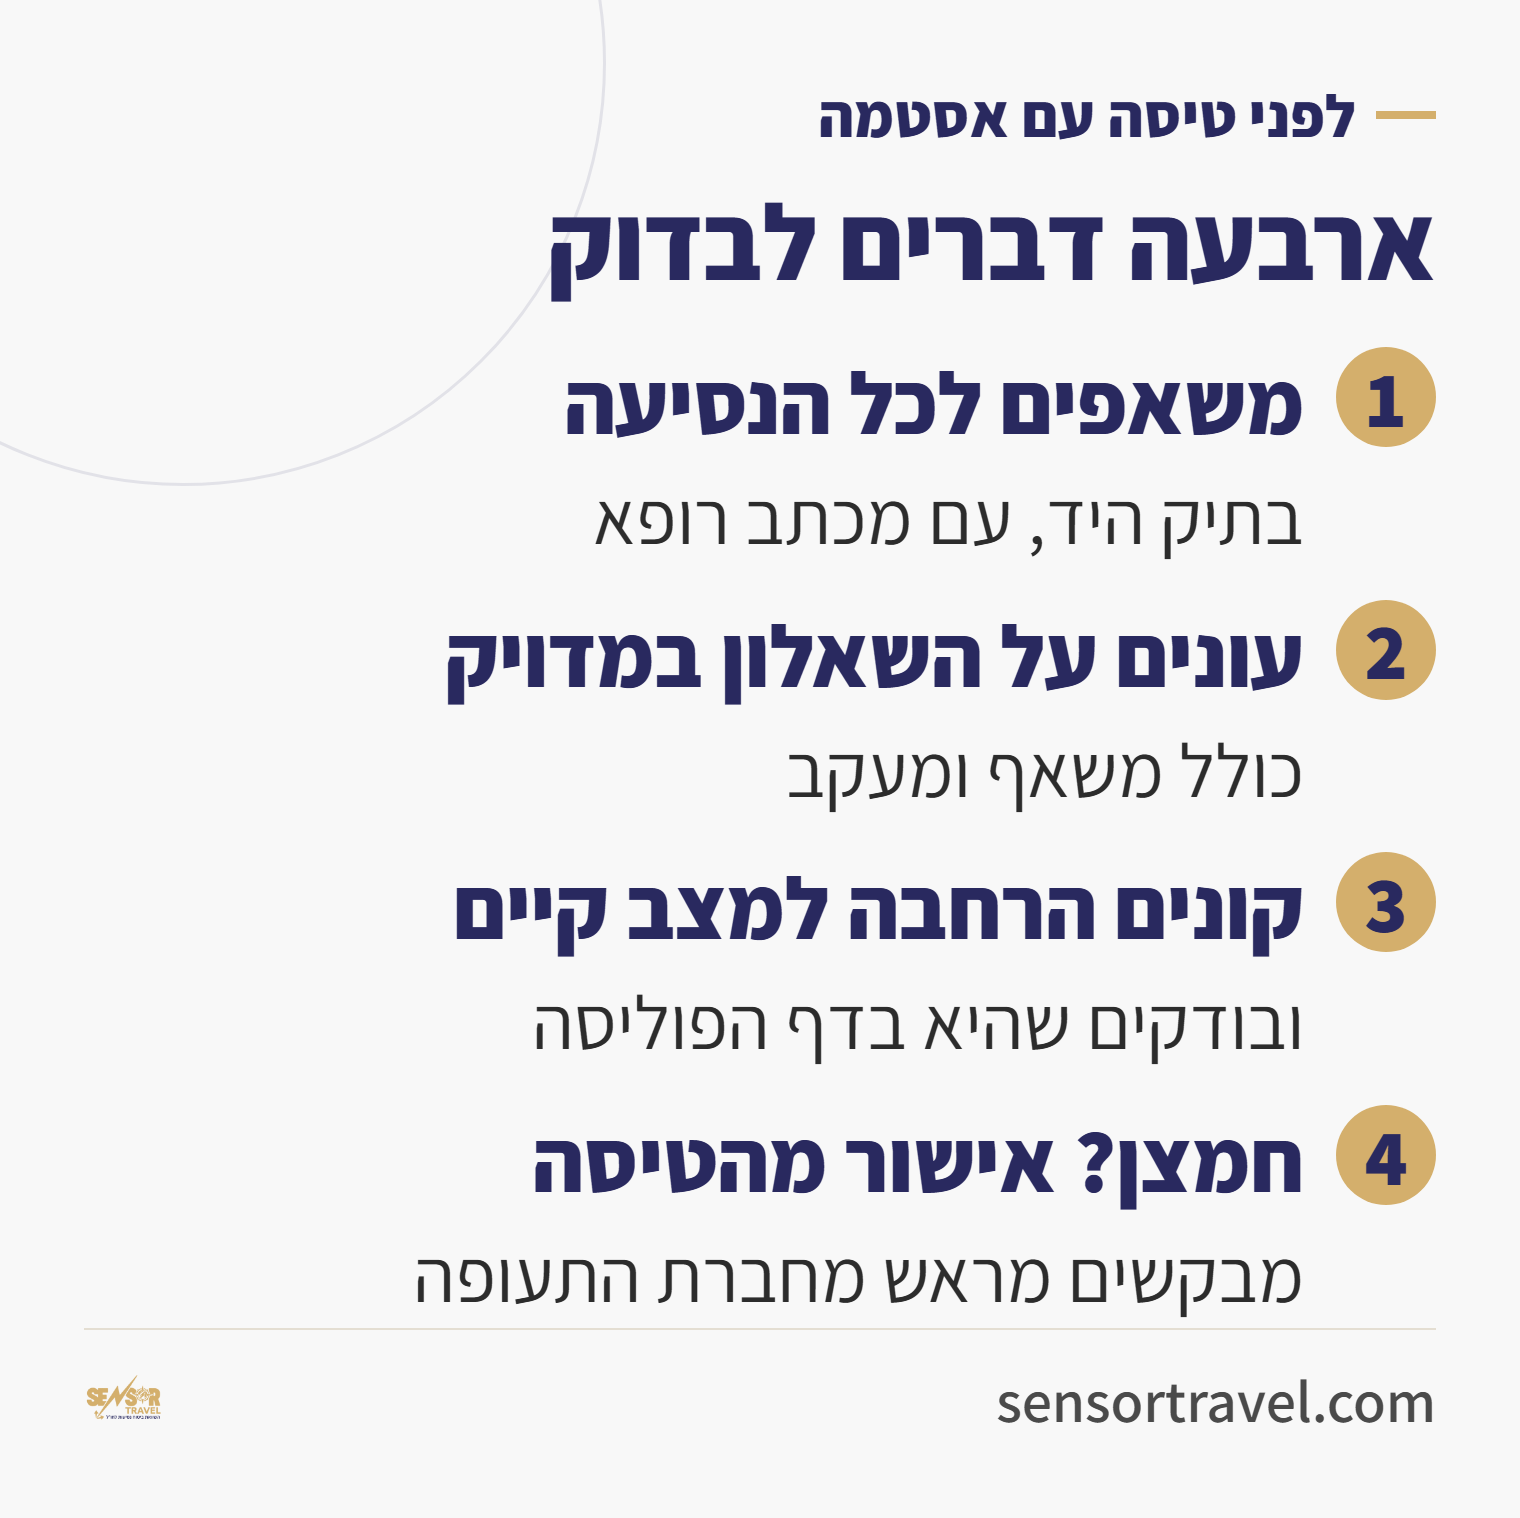
- רשמו את כל המשאפים והתרופות מחצי השנה האחרונה, כולל משאף לפי הצורך.
- ענו על שאלון הבריאות כפי שהוא כתוב, ושמרו עותק.
- קנו את ההרחבה למצב רפואי קיים, ובדקו שהיא כתובה בדף פרטי הביטוח.
- היה התקף בחצי השנה האחרונה? ספרו לנו, כי בכלל זה משנה את ההרחבה.
- קחו משאפים לכל הנסיעה בתיק היד, ומכתב רופא באנגלית עם שמות התרופות.
- טסים עם חמצן? בקשו אישור מחברת התעופה מראש.
- שמרו בטלפון את מוקד החירום של חברת הביטוח, ופנו אליו לפני שהולכים למיון.
המחירים במנוע מחושבים לפי התעריפונים הרשמיים, כמו בטבלה למעלה. ההבדל הוא אחרי הקנייה: מי שקונה ישירות מקבל מוקד טלפוני כללי, ומי שקונה דרכנו מקבל סוכן שמכיר את הסעיפים ומלווה את התביעה. כל מה שקשור להרחבה, במדריך הראשי לביטוח נסיעות עם מצב רפואי קיים. דפי החברות באתר: הראל, הפניקס, מגדל, מנורה, כלל ו-PassportCard.
שאלות ותשובות על ביטוח נסיעות לחולי אסטמה
האם אסטמה נחשבת מצב רפואי קיים?
כן, אם הייתם בטיפול, כולל משאף, או במעקב של רופא בחצי השנה שלפני הטיסה. במגדל החלון הוא שלושה חודשים. אז מצהירים בשאלון וקונים הרחבה.
ביטוח נסיעות מכסה התקף אסטמה בחו״ל?
כן, עם הרחבה למצב רפואי קיים. ההרחבה משלמת על התקף פתאומי שדרש טיפול חירום, כולל מיון ואשפוז. בלי ההרחבה, התקף של אסטמה ידועה לא מכוסה.
הביטוח משלם על משאף שאבד בחו״ל?
רק בפספורטכארד, למי שהצהיר וקנה את ההרחבה: עד $500, כולל ביקור רופא למרשם (סעיף 10.3). בחמש האחרות אין סעיף כזה, ומשאף שלוקחים ממילא לא מכוסה באף חברה.
אפשר לבטח עם מחולל חמצן?
את הנוסע כן, דרך השאלון והבדיקה של החברה. את המכשיר לא: הראל, הפניקס, מגדל ומנורה לא משלמות על אביזרים רפואיים. את המכשיר מאשרים בנפרד מול חברת התעופה.
COPD צריך בדיקה מיוחדת?
בפספורטכארד כן: "מחלת ריאות" מופיעה בתעריפון ברשימת המצבים שנבדקים אישית במוקד *9912. בהפניקס, במנורה ובפספורטכארד יש פרק נפרד למצבים כאלה, עם תקרה נמוכה מהרגילה.
שש חברות, מחיר אחד שלכם, וסוכן שעומד לצדכם
לפני הטיסה, השוו מחירים
רואים את מחיר הבסיס בשש החברות לפי הגיל והתאריכים שלכם. אסטמה, COPD או חמצן בבית? אנחנו בודקים איתכם מה לכתוב בשאלון ובאיזו הרחבה.
המחירים מחושבים לפי התעריפונים הרשמיים של שש החברות. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
הסעיפים לקוחים מחוברות תנאי הפוליסה של שש החברות כפי שהן מפורסמות באתרי החברות (הראל דצמבר 2024, הפניקס יולי 2024, מגדל 07.2021, מנורה אוקטובר 2025, PassportCard נובמבר 2025, כלל ספטמבר 2024) ומהתעריפונים שהחברות מפרסמות, ונקראו ב-3.11.2026. המחירים חושבו במנוע ההשוואה של Sensor Travel ב-3.11.2026 לפי התעריפונים הרשמיים. מה שמחייב הוא הנוסח שמצורף לפוליסה שלכם, השאלון שמילאתם ומה שכתוב בדף פרטי הביטוח. המידע כאן אינו ייעוץ רפואי ואינו המלצה לרכישת פוליסה מסוימת. סנסור עשויה לקבל עמלה מחברת הביטוח על רכישה שנעשית דרך מנוע ההשוואה.
מאת רועי פרחי
סוכן ביטוח מורשה מטעם רשות שוק ההון, ביטוח וחיסכון. רישיון מס׳ L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.